 Uutta


Modelo 210 pariskunta ja muut osaomistajat: jokainen ilmoittaa oman osuutensa
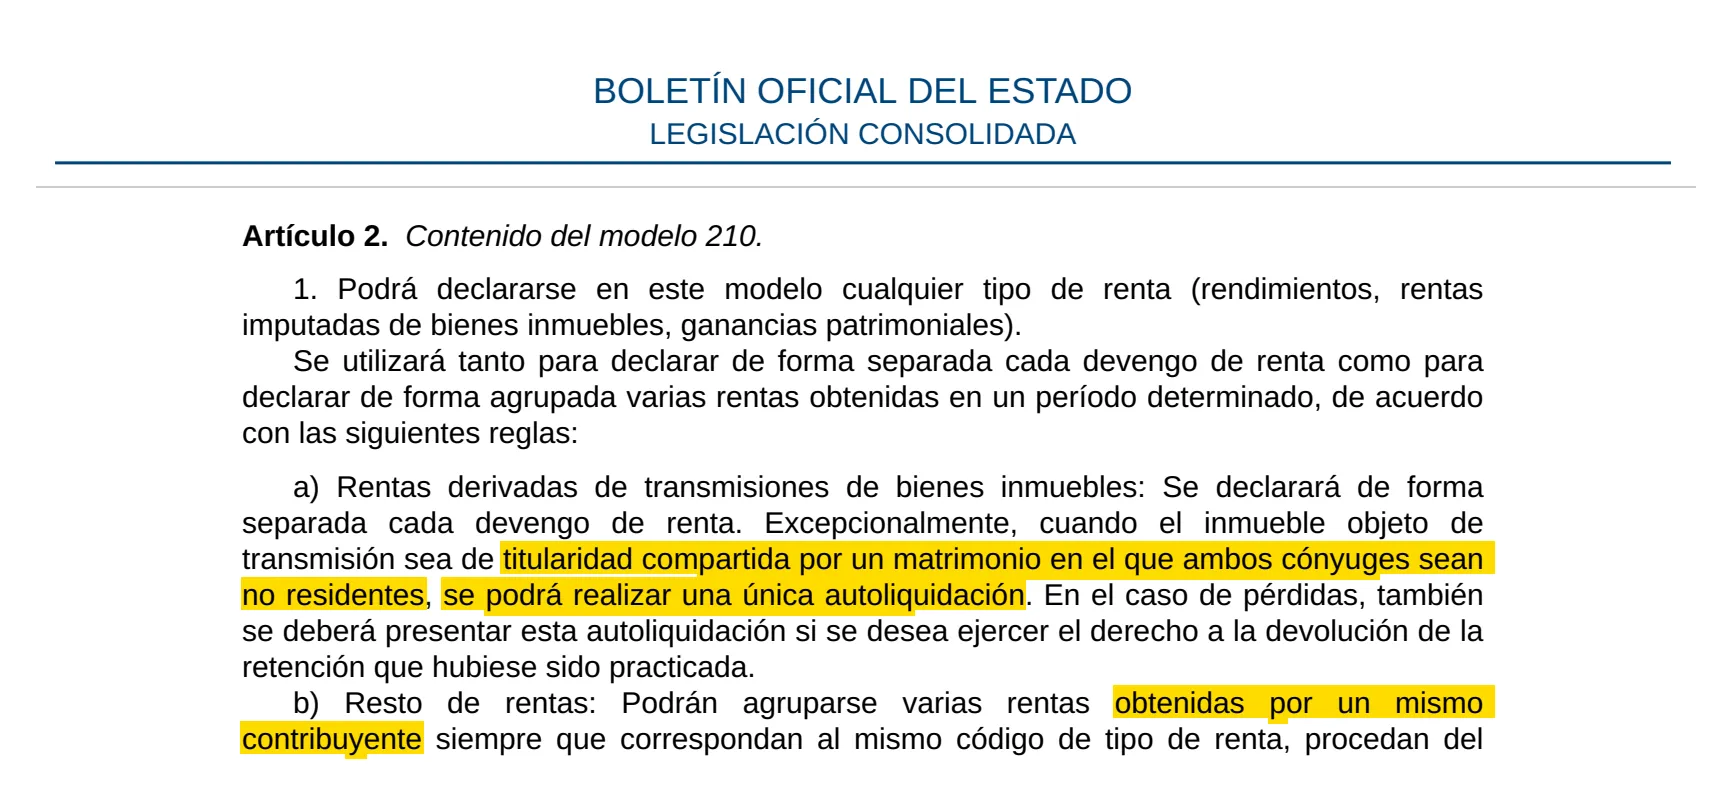
Modelo 210 pariskunta tai muut osaomistajat: jokainen omistaja jättää oman ilmoituksensa, oli kyse puoliksi asunnon omistavasta pariskunnasta, kahdesta sisaruksesta, jotka perivät sen, tai kahdesta ystävästä, jotka ostivat sen yhdessä. Kukin ilmoittaa osuutensa tulosta sillä verokannalla, jonka oma asuinmaa hänelle antaa. Yksi poikkeus: aviopari, jonka molemmat puolisot ovat ei-residenttejä, voi myydä asunnon yhdellä ilmoituksella.
CasitaTax-tiimi · Päivitetty 9. marraskuuta 2026 · Lukuaika 6 min
Lyhyesti
 Yksi ilmoitus kullekin omistajalle asuntoa kohden: pariskunta jättää asunnon vuotuisesta tulosta kaksi ilmoitusta, ei koskaan yhtä yhteistä.
- Kukin ilmoittaa oman osuutensa, yleensä kauppakirjaan merkityn; avioliiton yhteiseen omaisuuteen kuuluva asunto lasketaan puoliksi kummallekin, ellei muuta osuutta näytetä toteen.
- Kukin omistaja maksaa omalla verokannallaan: 19 % EU- ja ETA-maissa, 24 % muualla, myös Isossa-Britanniassa.
- Ilmoituksen jättäjä on aina omistaja itse; puoliso voi lähettää toisen ilmoituksen verottajalle rekisteröidyllä valtakirjalla.
- Myynti on poikkeus: aviopari, jonka molemmat puolisot ovat ei-residenttejä, voi jättää yhden yhteisen ilmoituksen.
Tällä sivulla
Jättävätkö osaomistajat yhden Modelo 210:n vai kukin omansa?
Kukin omansa. Espanja verottaa jokaista ei-residenttiä hänen omista tuloistaan, ja Modelo 210 kuuluu yhdelle verovelvolliselle: siihen voi koota saman omistajan useita tuloja, mutta ei koskaan kahden omistajan tuloja. Puoliksi asunnon omistava pariskunta jättää siis joka vuosi kaksi ilmoitusta, yhden kumpikin, kuten Modelo 210 deadline -oppaamme ne laskee.
Aviopari, joka omistaa sen yhdessä, molemmat asuvat ulkomailla, asunto ei ole vuokralla
- Ilmoituksia vuodelta
- Kaksi: yksi kummallekin puolisolle
Avopari, sisarukset, ystävät
- Ilmoituksia vuodelta
- Yksi kullekin omistajalle
Pariskunta, josta toinen asuu Espanjassa
- Ilmoituksia vuodelta
- Yksi Modelo 210 ulkomailla asuvalle puolisolle; toista verotetaan Espanjan tuloverotuksessa
Aviopari, molemmat ulkomailla, myy asunnon
- Ilmoituksia vuodelta
- Yksi kummallekin puolisolle tai yksi yhteinen ilmoitus
Leski, jolla on koko asunnon käyttöoikeus, ja lapset, joilla on omistusoikeus ilman käyttöoikeutta
- Ilmoituksia vuodelta
- Yksi, käyttöoikeuden haltijalle, kun asunto ei ole vuokralla
| Kuka asunnon omistaa | Ilmoituksia vuodelta |
|---|---|
| Aviopari, joka omistaa sen yhdessä, molemmat asuvat ulkomailla, asunto ei ole vuokralla | Kaksi: yksi kummallekin puolisolle |
| Avopari, sisarukset, ystävät | Yksi kullekin omistajalle |
| Pariskunta, josta toinen asuu Espanjassa | Yksi Modelo 210 ulkomailla asuvalle puolisolle; toista verotetaan Espanjan tuloverotuksessa |
| Aviopari, molemmat ulkomailla, myy asunnon | Yksi kummallekin puolisolle tai yksi yhteinen ilmoitus |
| Leski, jolla on koko asunnon käyttöoikeus, ja lapset, joilla on omistusoikeus ilman käyttöoikeutta | Yksi, käyttöoikeuden haltijalle, kun asunto ei ole vuokralla |
Tämä opas noudattaa valtion sääntöjä. Navarrassa tai Baskimaassa oleva asunto kuuluu niiden omille veroviranomaisille, joilla on oma Modelo 210 ja jotka voivat kohdella pariskuntia eri tavalla.
Miten vero jakautuu osaomistajien kesken?
Kutakin omistajaa verotetaan hänen osuudestaan tulosta, ei koko tulosta: verottaja katsoo tulon kertyneen kullekin omistajalle omistusosuuden suhteessa. Vuokraamattomassa asunnossa kukin ottaa osuutensa katastriarvosta lasketusta laskennallisesta tulosta ja soveltaa siihen omaa verokantaansa.
Otetaan esimerkkiasuntomme: katastriarvo 120 000 € kunnassa, jonka katastriarvot on tarkistettu vuonna 2012 tai sen jälkeen, joten laskennallinen tulo on 1,1 % siitä eli 1 320,00 € koko asunnolta. Puoliksi omistettuna:
Osuus
- Omistaja A
- 50 %
- Omistaja B
- 50 %
Ilmoitettu laskennallinen tulo
- Omistaja A
- 660,00 €
- Omistaja B
- 660,00 €
Vero, kun molemmat asuvat EU:ssa (19 %)
- Omistaja A
- 125,40 €
- Omistaja B
- 125,40 €
Vero, jos B asuu EU:n ja ETA:n ulkopuolella (24 %)
- Omistaja A
- 125,40 €
- Omistaja B
- 158,40 €
| Omistaja A | Omistaja B | |
|---|---|---|
| Osuus | 50 % | 50 % |
| Ilmoitettu laskennallinen tulo | 660,00 € | 660,00 € |
| Vero, kun molemmat asuvat EU:ssa (19 %) | 125,40 € | 125,40 € |
| Vero, jos B asuu EU:n ja ETA:n ulkopuolella (24 %) | 125,40 € | 158,40 € |
Jokainen ilmoitus täytetään samoin kuin yksin omistavan ilmoitus, osuus huomioiden: kenttä kentältä Modelo 210 PDF -oppaassamme. Omat lukusi saat laskurilla, joka laskee ei-residentin veron Espanjassa: se kysyy, montako omistajaa asunnolla on.
Minkä osuuden kukin omistaja ilmoittaa?
Sen, jonka laki hänelle antaa, ja se on yleensä kauppakirjaan (escritura) merkitty osuus: puolet kummallekin, kun ostitte puoliksi, tai kolmannes kullekin, kun kolme perillistä perii yhtä suuret osuudet. Kaksi sääntöä täydentää tätä.
- Avioliiton yhteinen omaisuus: asunto, joka kuuluu puolisoille yhdessä heidän avioliittonsa varallisuussuhteiden mukaan, lasketaan puoliksi kummallekin, ellei muuta osuutta näytetä toteen, lain tulkintamme mukaan riippumatta siitä, minkä maan säännöillä he ovat avioituneet. Avioliiton aikana yhteisen omaisuuden järjestelmässä ostettu asunto voi siis olla puoliksi kummankin, vaikka kauppakirjassa on vain yksi nimi.
- Kun omistusta ei ole näytetty toteen, verottaja voi pitää omistajana sitä, joka sellaisena esiintyy vero- tai muussa julkisessa rekisterissä.
Se, tekeekö avioliittonne asunnosta yhteistä omaisuutta, on siviilioikeudellinen kysymys eikä Modelo 210 -kysymys: epäselvissä tapauksissa lähtökohta on kauppakirjan osuudet, ja ne myös verottaja näkee.
Entä jos ette asu samassa maassa?
Kunkin omistajan ilmoitus määräytyy sen mukaan, missä hän asuu. Verokanta on 19 % EU-maissa, Islannissa, Norjassa ja Liechtensteinissa asuville ja 24 % kaikille muille, brexitistä alkaen myös Isossa-Britanniassa asuville: Ranskan ja Lontoon kesken jakautunut pariskunta maksaa samasta asunnosta kahta eri verokantaa, kuten esimerkki näyttää. Lain mukaan vain EU- ja ETA-maissa asuvat vähentävät kuluja vuokrasta; muualla asuvien osalta tuomioistuimet arvioivat tätä sääntöä parhaillaan.
Jos toinen teistä asuu verotuksellisesti Espanjassa, hän ei ole ei-resident: hänen osuutensa kuuluu Espanjan tuloverotukseen (IRPF) eikä Modelo 210:een, ja Modelo 210:n jättää vain toinen.
Voiko toinen teistä jättää ilmoituksen molempien puolesta?
Ei omissa nimissään. Asunnon tuloista lomake edellyttää, että ilmoituksen jättäjä on omistaja itse: jokaisessa ilmoituksessa on sen oma omistaja omalla NIE- tai NIF-numerollaan. Puoliso voi kuitenkin lähettää toisen ilmoituksen valtakirjalla, jonka toinen rekisteröi verottajalle verkossa omalla Cl@ve-tunnuksellaan tai sähköisellä varmenteellaan; ilmoitus on silti toisen.
- 1Jokaisella omistajalla on espanjalainen verotunniste, NIE; jos sitä ei ole, predeclaración voi antaa tunnistekoodin tätä kertaa varten.
- 2Täytä yksi ilmoitus kullekin omistajalle, kukin omalla osuudellaan, verkossa tai Modelo 210 predeclaración -lomakkeella, jos sinulla ei ole espanjalaista sähköistä tunnistetta.
- 3Maksa jokainen ilmoitus: suoraveloituksena tililtä, joka on omistajan nimissä, sääntöjen tulkintamme mukaan myös yhteiseltä tililtä, tai tilisiirtona ulkomailta, jonka kuka tahansa voi lähettää: katso, miten Modelo 210 maksu ulkomailta onnistuu.
- 4Säilytä molemmat kuitit: jokaisella omistajalla on oma todisteensa ilmoituksen jättämisestä.
Jos toisen puolison ilmoitus unohtuu, se on myöhässä, ja siitä tulee oma korotuksensa, jos se jätetään ennen kuin verottaja pyytää sitä, kuten Modelo 210 myöhässä -oppaamme kertoo. Yhden omistajan väliin jäänyt vuosi hoidetaan kuten mikä tahansa muu: katso Modelo 210 aiemmat vuodet.
Jätämme Modelo 210 -ilmoituksesi
 Jokainen omistaja, joka vuosi
- Sinä hyväksyt ensin
- Kokonaan verkossa
Molemmat ilmoitukset yhdellä pyynnöllä: kun hoidamme Modelo 210 -ilmoitukset, jätämme jokaisen omistajan ilmoituksen asuntosi tietojen perusteella ja maksamme kunkin veron Agencia Tributarialle.
Entä jos asunto on vuokralla?
Sama sääntö: kukin omistaja ilmoittaa osuutensa vuokrasta omissa ilmoituksissaan ja, jos hän asuu EU- tai ETA-maassa, osuutensa kuluista. Päiviltä, joina asunto ei ollut vuokralla, kullekin omistajalle tulee osuudestaan laskennallista tuloa, kuten tyhjänä olevasta asunnosta.
Ilmoitukseen voi koota yhden omistajan vuokrat, ei koskaan kahden: puoliksi omistamansa asunnon vuokraava pariskunta jättää kaksi sarjaa vuokrailmoituksia.
Entä myynti?
Se on ainoa poikkeus. Kun myydään asunto, jonka omistaa aviopari, jonka molemmat puolisot ovat ei-residenttejä Espanjassa, puolisot voivat jättää myynnistä yhden yhteisen ilmoituksen. Muuten jokainen myyjä jättää oman ilmoituksensa osuudestaan luovutusvoitosta.
- Naimisissa, molemmat ei-residenttejä: voitte jättää yhden ilmoituksen, joka merkitään puolison kanssa yhteiseksi ja jossa on kummankin osuus ja toisen tiedot.
- Avoparit, sisarukset, ystävät: yksi ilmoitus kullekin myyjälle, säännön tulkintamme mukaan, sillä se puhuu vain avioliitosta.
- Toinen puoliso asuu Espanjassa: yhteistä ilmoitusta ei voi jättää; ulkomailla asuva puoliso jättää ilmoituksen yksin.
Verkossa yhteisen ilmoituksen allekirjoittaa toinen puolisoista sähköisellä varmenteellaan tai Cl@ve-tunnuksellaan; toinen antaa hänelle ensin omalla Cl@ve-tunnuksellaan tai varmenteellaan verottajan Modelo 210 -valtuutuksen (”210P”), joka on voimassa enintään viisi vuotta.
Entä jos toisella teistä on käyttöoikeus?
Vuokraamattomassa asunnossa käyttöoikeuden (usufructo) haltija ilmoittaa laskennallisen tulon, joka omistajalle muuten tulisi, siltä osin kuin käyttöoikeus ulottuu; pelkän omistusoikeuden haltijat eivät ilmoita tätä osaa. Leski, jolla on koko asunnon käyttöoikeus, ilmoittaa koko asunnon; samoin, kun hän omistaa puolet täysin ja hänellä on käyttöoikeus vain toiseen puoleen: oman puolensa ja toisen puolen käyttöoikeuden haltijana. Lapset ilmoittavat osuuden, jonka he omistavat täysin, ilman käyttöoikeutta.
Mikä lomakkeessa muuttuu vuodesta 2027?
1. tammikuuta 2027 alkaen jätetyissä ilmoituksissa käytetään verovuodesta riippumatta uutta lomaketta, jossa on kenttä omistajan osuudelle (Cuota participación) ja kenttä päivien määrälle, sekä vuokraamattomalle asunnolle että vuokralle. Myynnissä yhteisen ilmoituksen kenttä muuttuu valinnaksi ”yhteinen puolison kanssa” tai ”yksilöllinen”. Itse sääntö ei muutu: yksi ilmoitus kullekin omistajalle.
Näin tarkistimme tämän oppaan
Luimme alla luetellut viralliset lähteet, ja päivitämme oppaan aina, kun säännöt muuttuvat. Tämä on yleistä tietoa, ei henkilökohtaista neuvontaa.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 5, 8, 15, 24 y 25) — luettu 6. marraskuuta 2026
- Ley 35/2006, del IRPF (arts. 11 y 85) — luettu 6. marraskuuta 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado, arts. 2, 3 y 13) — luettu 6. marraskuuta 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — luettu 6. marraskuuta 2026
- Agencia Tributaria, Modelo 210: instrucciones — luettu 6. marraskuuta 2026
- Agencia Tributaria, Apoderamiento entre cónyuges para declaraciones conjuntas del modelo 210 — luettu 6. marraskuuta 2026


