 Novedad


Modelo 210 copropietarios: una declaración por propietario, sobre su parte
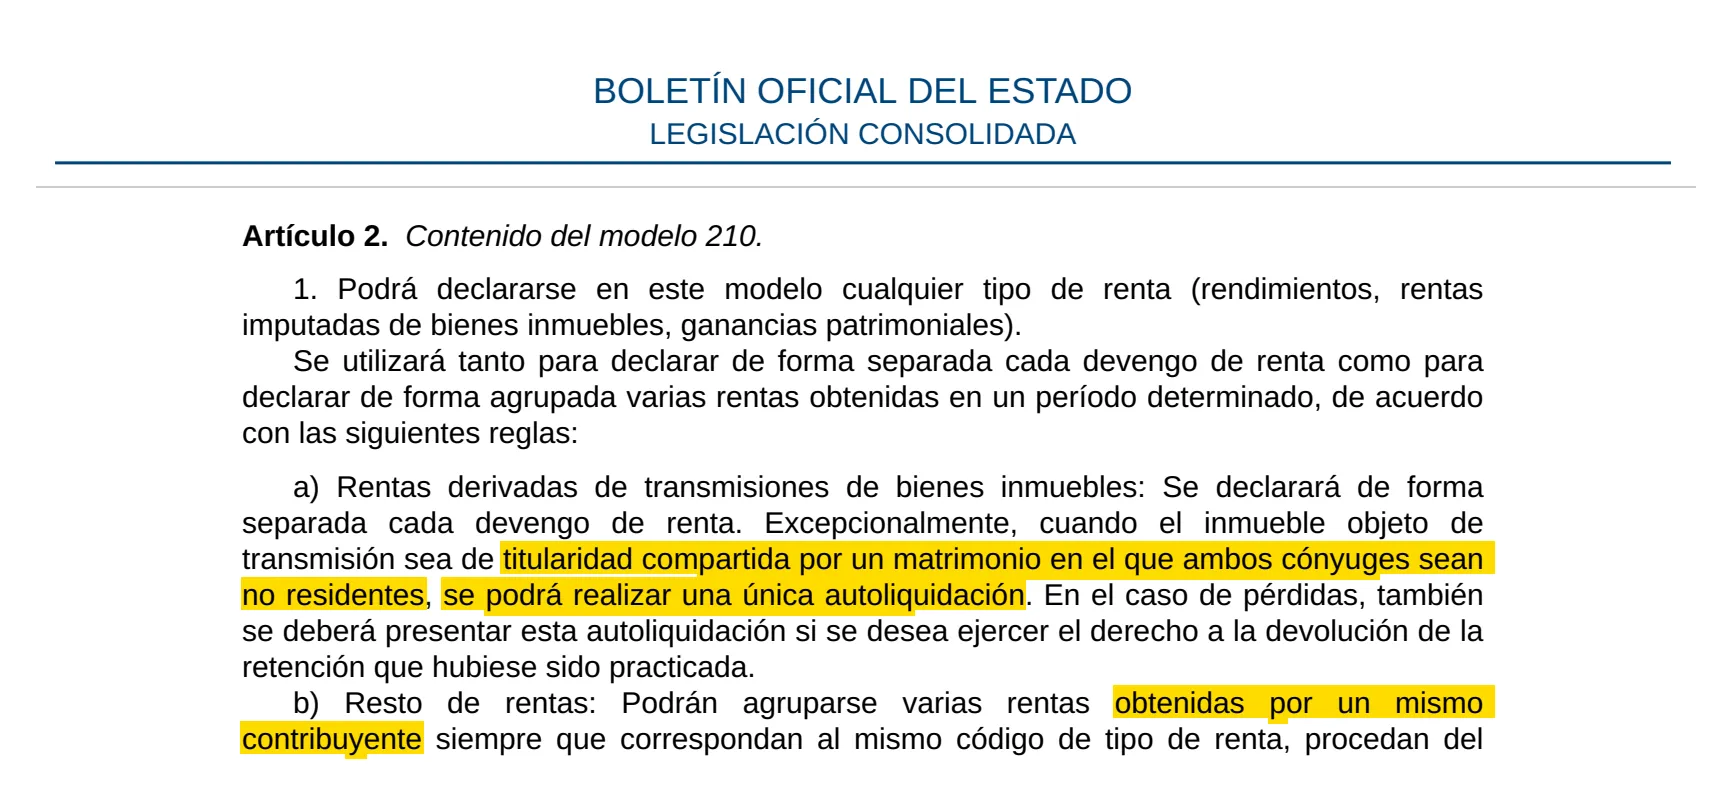
Modelo 210 copropietarios: cada uno presenta su propia declaración, ya sea una pareja que tiene una vivienda a partes iguales, dos hermanos que la heredaron o dos amigos que la compraron juntos. Cada uno declara su parte de la renta, al tipo que le corresponde según dónde reside. Una excepción: un matrimonio en el que los dos son no residentes puede declarar la venta en una sola declaración.
Por el equipo de CasitaTax · Actualizado el 9 de noviembre de 2026 · 9 min de lectura
En resumen
 Una declaración por propietario, por vivienda: una pareja presenta dos por la renta anual de la vivienda, nunca una conjunta.
- Cada uno declara su parte, normalmente la que figura en la escritura; una vivienda común de un matrimonio cuenta a partes iguales, salvo que se demuestre otra proporción.
- Cada propietario tributa a su propio tipo: 19 % en la UE y el EEE, 24 % en el resto, Reino Unido incluido.
- El declarante es siempre el propietario; un cónyuge puede presentar la declaración del otro con un apoderamiento registrado ante Hacienda.
- La venta es la excepción: un matrimonio en el que los dos son no residentes puede presentar una sola declaración conjunta.
En esta página
¿Los copropietarios presentan un Modelo 210 o uno cada uno?
Uno cada uno. España grava a cada no residente por su propia renta, y un Modelo 210 pertenece a un solo contribuyente: puede agrupar varias rentas del mismo propietario, nunca a dos propietarios. Una pareja que tiene un piso a partes iguales presenta, por tanto, dos declaraciones cada año, una por persona, como las cuenta nuestra guía sobre el plazo del Modelo 210.
Un matrimonio que la tiene en común, los dos viviendo fuera, vivienda no alquilada
- Declaraciones por año
- Dos: una por cónyuge
Una pareja no casada, hermanos, amigos
- Declaraciones por año
- Una por propietario
Una pareja con uno de los dos viviendo en España
- Declaraciones por año
- Un Modelo 210, para el cónyuge que vive fuera; el otro tributa por el IRPF
Un matrimonio, los dos fuera, que vende
- Declaraciones por año
- Una por cónyuge, o una declaración conjunta
Un cónyuge viudo con el usufructo de toda la vivienda, los hijos con la nuda propiedad
- Declaraciones por año
- Una, la del usufructuario, por una vivienda no alquilada
| Quién es propietario | Declaraciones por año |
|---|---|
| Un matrimonio que la tiene en común, los dos viviendo fuera, vivienda no alquilada | Dos: una por cónyuge |
| Una pareja no casada, hermanos, amigos | Una por propietario |
| Una pareja con uno de los dos viviendo en España | Un Modelo 210, para el cónyuge que vive fuera; el otro tributa por el IRPF |
| Un matrimonio, los dos fuera, que vende | Una por cónyuge, o una declaración conjunta |
| Un cónyuge viudo con el usufructo de toda la vivienda, los hijos con la nuda propiedad | Una, la del usufructuario, por una vivienda no alquilada |
Esta guía sigue las normas del Estado. Una vivienda en Navarra o en el País Vasco depende de sus propias haciendas, que tienen su propio Modelo 210 y pueden tratar a las parejas de otra forma.
¿Cómo se reparte el impuesto entre copropietarios?
Cada propietario tributa por su parte de la renta, no por el total: Hacienda considera que la renta la obtiene cada propietario en proporción a lo que tiene. Para una vivienda no alquilada, cada uno toma su parte de la renta imputada calculada a partir del valor catastral, y le aplica su propio tipo.
Toma nuestra vivienda de ejemplo: un valor catastral de 120.000 €, en un municipio cuyos valores catastrales se revisaron en 2012 o más tarde, y por tanto una renta imputada del 1,1 % de ese valor, 1320,00 € por toda la vivienda. A partes iguales:
Parte
- Propietario A
- 50 %
- Propietario B
- 50 %
Renta imputada declarada
- Propietario A
- 660,00 €
- Propietario B
- 660,00 €
Cuota, los dos viviendo en la UE (19 %)
- Propietario A
- 125,40 €
- Propietario B
- 125,40 €
Cuota si B vive fuera de la UE y el EEE (24 %)
- Propietario A
- 125,40 €
- Propietario B
- 158,40 €
| Propietario A | Propietario B | |
|---|---|---|
| Parte | 50 % | 50 % |
| Renta imputada declarada | 660,00 € | 660,00 € |
| Cuota, los dos viviendo en la UE (19 %) | 125,40 € | 125,40 € |
| Cuota si B vive fuera de la UE y el EEE (24 %) | 125,40 € | 158,40 € |
Cada declaración se rellena igual que la de un único propietario, aplicando su parte: casilla a casilla en nuestras instrucciones del Modelo 210. Para tus propias cifras, el simulador del impuesto de no residentes pregunta cuántos propietarios hay.
¿Qué parte declara cada propietario?
La que le atribuye la ley, que suele ser la que figura en la escritura: la mitad cada uno si comprasteis a medias, o un tercio cada uno si tres herederos heredan a partes iguales. Dos reglas la completan.
- Bienes comunes del matrimonio: una vivienda que pertenece a los dos cónyuges según el régimen de su matrimonio cuenta a partes iguales, salvo que se demuestre otra proporción, sea cual sea el país cuyas normas rigen el matrimonio, tal como leemos la ley. Así, una vivienda comprada durante un matrimonio en régimen de comunidad puede contar a partes iguales aunque solo un nombre figure en la escritura.
- Cuando la titularidad no está probada, Hacienda puede considerar propietario a quien figure como tal en un registro fiscal u otro registro público.
Si tu matrimonio hace de la vivienda un bien común es una cuestión de derecho civil, no del Modelo 210: en caso de duda, las partes de la escritura son el punto de partida, y lo que ve Hacienda.
¿Y si no vivís en el mismo país?
La declaración de cada propietario sigue el país donde vive ese propietario. El tipo es del 19 % para los residentes en la UE, Islandia, Noruega y Liechtenstein, y del 24 % para todos los demás, Reino Unido incluido desde el Brexit: una pareja repartida entre Francia y Londres paga dos tipos por la misma vivienda, como muestra el ejemplo. Según la ley, solo los residentes en la UE y el EEE deducen gastos del alquiler; para los propietarios de otros países, esa regla está ahora en revisión en los tribunales.
Si uno de los dos es residente fiscal en España, ese cónyuge no es no residente: su parte tributa por el impuesto sobre la renta español (IRPF), no por el Modelo 210, y solo el otro presenta un Modelo 210.
¿Puede uno de los dos presentar por ambos?
No a su propio nombre. Para la renta de una vivienda, el formulario exige que el declarante sea el propietario: cada declaración lleva a su propio propietario, con su propio NIE o NIF. Lo que sí puede hacer un cónyuge es presentar la declaración del otro, con un apoderamiento que el otro registra ante Hacienda, online con su propia Cl@ve o su certificado digital; sigue siendo la declaración del otro.
- 1Cada propietario tiene un número fiscal español, un NIE; sin él, la predeclaración puede dar un código de identificación para la ocasión.
- 2Rellena una declaración por propietario, cada una con su parte, online o con la predeclaración del Modelo 210 si no tienes acceso electrónico español.
- 3Paga cada declaración: por domiciliación en una cuenta de la que sea titular el propietario, una cuenta conjunta incluida tal como leemos las normas, o por transferencia desde el extranjero, que puede enviar cualquiera: mira cómo pagar el Modelo 210.
- 4Guarda los dos justificantes: cada propietario tiene su propia prueba de presentación.
Si se olvida la declaración de un cónyuge, esa declaración está fuera de plazo, con su propio recargo si se presenta antes de que Hacienda la reclame, como explica nuestra guía sobre el Modelo 210 fuera de plazo. Un año olvidado de un propietario se pone al día como cualquier otro: mira la prescripción de Hacienda en el Modelo 210.
Presentamos tu Modelo 210
 Cada propietario, cada año
- Tú das el visto bueno
- 100 % online
Las dos declaraciones, una sola solicitud: con el Modelo 210, presentamos la declaración de cada propietario a partir de los datos de tu vivienda y pagamos el impuesto de cada uno a la Agencia Tributaria.
¿Y si la vivienda está alquilada?
La misma regla: cada propietario declara su parte del alquiler en sus propias declaraciones y, si vive en la UE o el EEE, su parte de los gastos. Los días en que la vivienda no estuvo alquilada dan a cada propietario una renta imputada sobre su parte, como en una vivienda vacía.
Una declaración puede agrupar los alquileres de un propietario, nunca los de dos: una pareja que alquila un piso a partes iguales presenta dos series de declaraciones del alquiler.
¿Y en una venta?
Es la única excepción. Cuando se vende una vivienda de un matrimonio en el que los dos son no residentes en España, los cónyuges pueden presentar una sola declaración conjunta por la venta. En los demás casos, cada vendedor presenta la suya, por su parte de la ganancia.
- Casados, los dos no residentes: podéis presentar una declaración, marcada como conjunta con el cónyuge, con la parte de cada cónyuge y los datos del otro.
- Parejas no casadas, hermanos, amigos: una declaración por vendedor, tal como leemos la norma, que solo habla de un matrimonio.
- Un cónyuge que vive en España: no hay declaración conjunta; el cónyuge que vive fuera presenta solo.
Online, la declaración conjunta la firma un cónyuge con su certificado digital o su Cl@ve; el otro, con su propia Cl@ve o certificado, le da antes el apoderamiento de Hacienda para el Modelo 210 ("210P"), que dura hasta cinco años.
¿Y si uno de vosotros tiene el usufructo?
Para una vivienda no alquilada, el titular del usufructo declara la renta imputada que tendría el propietario, por la parte que cubre su usufructo; los nudos propietarios no declaran esa parte. Un cónyuge viudo que tiene el usufructo de toda la vivienda declara por toda ella; si tiene la mitad en pleno dominio y el usufructo solo de la otra mitad, lo mismo: su mitad, y la otra mitad como usufructuario. Los hijos declaran la parte que tengan en pleno dominio, libre de usufructo.
¿Qué cambia en el formulario a partir de 2027?
Las declaraciones presentadas desde el 1 de enero de 2027, sea cual sea su ejercicio, usan un nuevo formulario con una casilla para la parte del propietario (Cuota participación) y otra para el número de días, tanto para una vivienda no alquilada como para el alquiler. En una venta, la casilla de declaración conjunta pasa a ser "conjunta con el cónyuge" o "individual". La regla en sí no cambia: una declaración por propietario.
Cómo hemos comprobado esta guía
Hemos consultado los textos oficiales que figuran a continuación y actualizamos esta guía cada vez que cambia la normativa. Es información general, no asesoramiento sobre tu caso concreto.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 5, 8, 15, 24 y 25) — consultado el 6 de noviembre de 2026
- Ley 35/2006, del IRPF (arts. 11 y 85) — consultado el 6 de noviembre de 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado, arts. 2, 3 y 13) — consultado el 6 de noviembre de 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — consultado el 6 de noviembre de 2026
- Agencia Tributaria, Modelo 210: instrucciones — consultado el 6 de noviembre de 2026
- Agencia Tributaria, Apoderamiento entre cónyuges para declaraciones conjuntas del modelo 210 — consultado el 6 de noviembre de 2026


