 Neu


Modelo 210 Ehepaar und Miteigentümer: eine Erklärung je Eigentümer, auf seinen Anteil
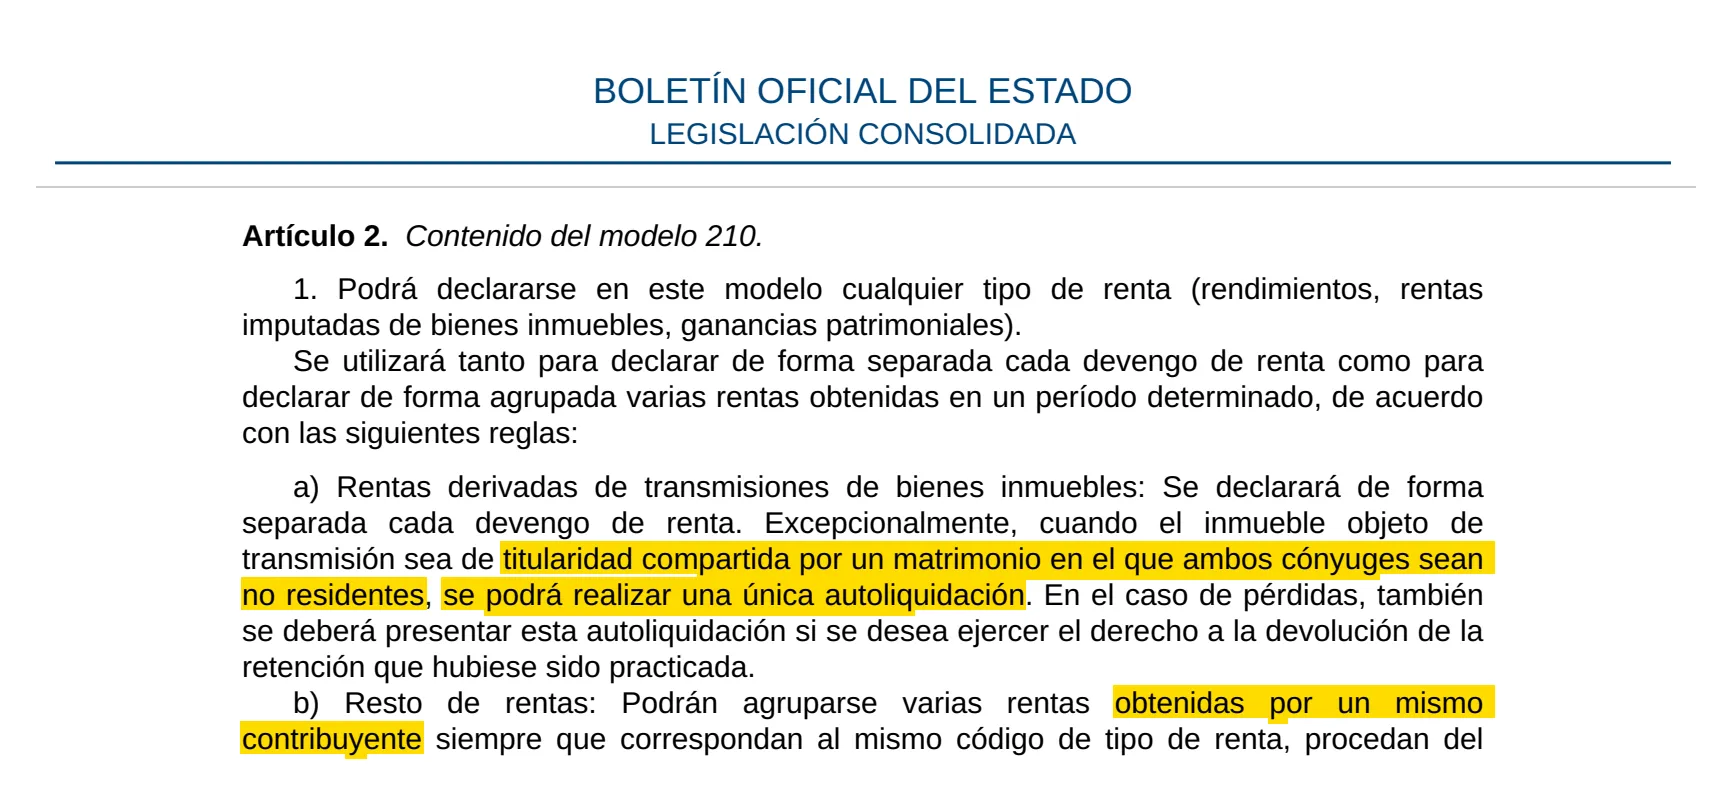
Modelo 210 Ehepaar, Geschwister oder Freunde: Jeder Miteigentümer reicht seine eigene Erklärung ein, ob ein Paar, dem die Immobilie je zur Hälfte gehört, zwei Geschwister, die sie geerbt haben, oder zwei Freunde, die sie zusammen gekauft haben. Jeder erklärt seinen Anteil am Einkommen, zu dem Steuersatz, der sich aus seinem eigenen Wohnsitz ergibt. Eine Ausnahme: Ein Ehepaar, bei dem beide Nichtresidenten sind, kann einen Verkauf in einer einzigen Erklärung angeben.
Vom CasitaTax-Team · Aktualisiert am 9. November 2026 · 8 Min. Lesezeit
Das Wichtigste in Kürze
 Eine Erklärung je Eigentümer, je Immobilie: Ein Paar reicht für das jährliche Einkommen der Immobilie zwei ein, nie eine gemeinsame.
- Jeder erklärt seinen Anteil, meist den aus der Urkunde; eine Immobilie, die zum gemeinsamen Vermögen einer Ehe gehört, zählt je zur Hälfte, sofern kein anderer Anteil nachgewiesen wird.
- Jeder Eigentümer zahlt seinen eigenen Steuersatz: 19 % in der EU und im EWR, 24 % anderswo, auch im Vereinigten Königreich.
- Erklärender ist immer der Eigentümer selbst; ein Ehepartner kann die Erklärung des anderen mit einer bei der Steuerbehörde registrierten Vollmacht übermitteln.
- Der Verkauf ist die Ausnahme: Ein Ehepaar, bei dem beide Nichtresidenten sind, darf eine gemeinsame Erklärung einreichen.
Auf dieser Seite
Reichen Miteigentümer ein Modelo 210 ein oder jeder eines?
Jeder eines. Spanien besteuert jeden Nichtresidenten auf sein eigenes Einkommen, und ein Modelo 210 gehört einem einzigen Steuerpflichtigen: Es kann mehrere Einkünfte desselben Eigentümers zusammenfassen, nie zwei Eigentümer. Ein Paar, dem eine Wohnung je zur Hälfte gehört, reicht also jedes Jahr zwei Erklärungen ein, eine pro Person, wie sie unser Ratgeber zur Modelo 210 Frist zählt.
Ein Ehepaar, dem sie gemeinsam gehört, beide mit Wohnsitz im Ausland, Immobilie nicht vermietet
- Erklärungen für ein Jahr
- Zwei: eine je Ehegatte
Ein unverheiratetes Paar, Geschwister, Freunde
- Erklärungen für ein Jahr
- Eine je Eigentümer
Ein Paar, einer der beiden lebt in Spanien
- Erklärungen für ein Jahr
- Ein Modelo 210, für den Ehegatten im Ausland; der andere wird mit der spanischen Einkommensteuer besteuert
Ein Ehepaar, beide im Ausland, beim Verkauf
- Erklärungen für ein Jahr
- Eine je Ehegatte oder eine gemeinsame Erklärung
Ein überlebender Ehegatte mit dem Nießbrauch an der ganzen Immobilie, Kinder mit dem bloßen Eigentum
- Erklärungen für ein Jahr
- Eine, für den Nießbraucher, bei einer nicht vermieteten Immobilie
| Wem die Immobilie gehört | Erklärungen für ein Jahr |
|---|---|
| Ein Ehepaar, dem sie gemeinsam gehört, beide mit Wohnsitz im Ausland, Immobilie nicht vermietet | Zwei: eine je Ehegatte |
| Ein unverheiratetes Paar, Geschwister, Freunde | Eine je Eigentümer |
| Ein Paar, einer der beiden lebt in Spanien | Ein Modelo 210, für den Ehegatten im Ausland; der andere wird mit der spanischen Einkommensteuer besteuert |
| Ein Ehepaar, beide im Ausland, beim Verkauf | Eine je Ehegatte oder eine gemeinsame Erklärung |
| Ein überlebender Ehegatte mit dem Nießbrauch an der ganzen Immobilie, Kinder mit dem bloßen Eigentum | Eine, für den Nießbraucher, bei einer nicht vermieteten Immobilie |
Dieser Ratgeber folgt den Regeln des spanischen Staates. Eine Immobilie in Navarra oder im Baskenland fällt unter deren eigene Steuerbehörden, die ein eigenes Modelo 210 haben und Paare anders behandeln können.
Wie wird die Steuer zwischen Miteigentümern aufgeteilt?
Jeder Eigentümer wird auf seinen Anteil am Einkommen besteuert, nicht auf das Ganze: Die Steuerbehörde behandelt das Einkommen als von jedem Eigentümer im Verhältnis zu seinem Eigentum erzielt. Bei einer nicht vermieteten Immobilie nimmt jeder seinen Anteil am fiktiven Einkommen, das aus dem Katasterwert berechnet wird, und wendet dann seinen eigenen Steuersatz an.
Nehmen wir unsere Beispielimmobilie: ein Katasterwert von 120.000 €, in einer Gemeinde, deren Katasterwerte 2012 oder später neu festgesetzt wurden, also ein fiktives Einkommen von 1,1 % davon, 1.320,00 € für die ganze Immobilie. Je zur Hälfte im Eigentum:
Anteil
- Eigentümer A
- 50 %
- Eigentümer B
- 50 %
Erklärtes fiktives Einkommen
- Eigentümer A
- 660,00 €
- Eigentümer B
- 660,00 €
Steuer, beide mit Wohnsitz in der EU (19 %)
- Eigentümer A
- 125,40 €
- Eigentümer B
- 125,40 €
Steuer, wenn B außerhalb von EU und EWR lebt (24 %)
- Eigentümer A
- 125,40 €
- Eigentümer B
- 158,40 €
| Eigentümer A | Eigentümer B | |
|---|---|---|
| Anteil | 50 % | 50 % |
| Erklärtes fiktives Einkommen | 660,00 € | 660,00 € |
| Steuer, beide mit Wohnsitz in der EU (19 %) | 125,40 € | 125,40 € |
| Steuer, wenn B außerhalb von EU und EWR lebt (24 %) | 125,40 € | 158,40 € |
Jede Erklärung wird wie die eines Alleineigentümers ausgefüllt, mit dem Anteil: Feld für Feld in unserer Modelo 210 Anleitung. Für Ihre eigenen Zahlen fragt der Rechner Steuern Spanien, wie viele Eigentümer es gibt.
Welchen Anteil erklärt jeder Eigentümer?
Den, der ihm rechtlich zusteht, meist den aus der Urkunde (escritura): je die Hälfte, wenn Sie je zur Hälfte gekauft haben, oder je ein Drittel, wenn drei Erben zu gleichen Teilen erben. Zwei Regeln ergänzen das.
- Gemeinsames Vermögen einer Ehe: Eine Immobilie, die nach dem Güterstand der Ehe beiden Ehegatten gehört, zählt je zur Hälfte, sofern kein anderer Anteil nachgewiesen wird, nach unserer Lesart des Gesetzes gleich, nach welchem Landesrecht sie geheiratet haben. Eine während einer Ehe mit Gütergemeinschaft gekaufte Immobilie kann also je zur Hälfte zählen, auch wenn nur ein Name in der Urkunde steht.
- Ist das Eigentum nicht nachgewiesen, kann die Steuerbehörde als Eigentümer ansehen, wer in einem steuerlichen oder anderen öffentlichen Register als solcher eingetragen ist.
Ob Ihre Ehe die Immobilie zum gemeinsamen Vermögen macht, ist eine Frage des Zivilrechts, nicht des Modelo 210: Im Zweifel sind die Anteile in der Urkunde der Ausgangspunkt, und sie sind das, was die Steuerbehörde sieht.
Und wenn Sie nicht im selben Land leben?
Die Erklärung jedes Eigentümers richtet sich nach seinem Wohnsitz. Der Steuersatz beträgt 19 % für Einwohner der EU, Islands, Norwegens und Liechtensteins und 24 % für alle anderen, seit dem Brexit auch für das Vereinigte Königreich: Ein Paar, das zwischen Frankreich und London lebt, zahlt auf dieselbe Immobilie zwei Steuersätze, wie das Beispiel zeigt. Nach dem Gesetz ziehen nur Einwohner der EU und des EWR Ausgaben von der Miete ab; für Eigentümer anderswo wird diese Regel derzeit von den Gerichten überprüft.
Ist einer von Ihnen in Spanien steuerlich ansässig, ist dieser Ehegatte kein Nichtresident: Sein Anteil fällt unter die spanische Einkommensteuer (IRPF), nicht unter das Modelo 210, und nur der andere reicht ein Modelo 210 ein.
Kann einer von Ihnen für beide einreichen?
Nicht im eigenen Namen. Für das Einkommen einer Immobilie verlangt das Formular den Eigentümer als Erklärenden: Jede Erklärung nennt ihren eigenen Eigentümer, mit seiner eigenen NIE oder NIF. Ein Ehegatte kann die Erklärung des anderen aber übermitteln, mit einer Vollmacht, die der andere bei der Steuerbehörde registriert, online mit seinem eigenen Cl@ve oder digitalen Zertifikat; es bleibt die Erklärung des anderen.
- 1Jeder Eigentümer hat eine spanische Steuernummer, eine NIE; ohne sie kann die predeclaración für diesen Anlass einen Identifikationscode vergeben.
- 2Füllen Sie eine Erklärung je Eigentümer aus, jede mit ihrem Anteil, online oder mit der Modelo 210 predeclaración, wenn Sie keinen spanischen Online-Zugang haben.
- 3Zahlen Sie jede Erklärung: per Lastschrift von einem Konto des Eigentümers, nach unserer Lesart der Regeln auch einem Gemeinschaftskonto, oder per Überweisung aus dem Ausland, die jeder schicken darf: siehe Modelo 210 bezahlen.
- 4Bewahren Sie beide Belege auf: Jeder Eigentümer hat seinen eigenen Nachweis der Einreichung.
Wird die Erklärung eines Ehegatten vergessen, ist diese Erklärung verspätet, mit ihrem eigenen Zuschlag, wenn sie eingereicht wird, bevor die Steuerbehörde sie anfordert, wie unser Ratgeber zur Modelo 210 Strafe erklärt. Ein versäumtes Jahr eines Eigentümers wird wie jedes andere nachgeholt: siehe Modelo 210 nachreichen.
Wir reichen Ihr Modelo 210 ein
 Alle Eigentümer, jedes Jahr
- Nichts ohne Ihre Freigabe
- 100 % online
Beide Erklärungen, ein Auftrag: Mit dem Modelo 210 reichen wir die Erklärung jedes Eigentümers anhand der Angaben zu Ihrer Immobilie ein und zahlen die Steuer jedes Einzelnen an die Agencia Tributaria.
Und wenn die Immobilie vermietet ist?
Dieselbe Regel: Jeder Eigentümer erklärt in seinen eigenen Erklärungen seinen Anteil an der Miete und, wenn er in der EU oder im EWR lebt, seinen Anteil an den Ausgaben. Für die Tage, an denen die Immobilie nicht vermietet war, hat jeder Eigentümer auf seinen Anteil ein fiktives Einkommen, wie bei einer leerstehenden Immobilie.
Eine Erklärung kann die Miete eines Eigentümers zusammenfassen, nie die von zweien: Ein Paar, das eine Wohnung vermietet, die ihm je zur Hälfte gehört, reicht zwei Reihen von Erklärungen für die Miete ein.
Und bei einem Verkauf?
Das ist die einzige Ausnahme. Wird eine Immobilie eines Ehepaars, bei dem beide in Spanien Nichtresidenten sind, verkauft, dürfen die Ehegatten eine einzige gemeinsame Erklärung für den Verkauf einreichen. Sonst reicht jeder Verkäufer seine eigene ein, auf seinen Anteil am Gewinn.
- Verheiratet, beide Nichtresidenten: Sie können eine Erklärung einreichen, als gemeinsam mit dem Ehegatten markiert, mit dem Anteil jedes Ehegatten und den Daten des anderen.
- Unverheiratete Paare, Geschwister, Freunde: eine Erklärung je Verkäufer, nach unserer Lesart der Regel, die nur von einer Ehe spricht.
- Ein Ehegatte lebt in Spanien: keine gemeinsame Erklärung; der Ehegatte im Ausland reicht allein ein.
Online unterschreibt ein Ehegatte die gemeinsame Erklärung mit seinem digitalen Zertifikat oder Cl@ve; der andere erteilt ihm vorher, mit seinem eigenen Cl@ve oder Zertifikat, die Vollmacht der Steuerbehörde für das Modelo 210 ("210P"), die bis zu fünf Jahre gilt.
Und wenn einer von Ihnen einen Nießbrauch hat?
Bei einer nicht vermieteten Immobilie erklärt der Inhaber des Nießbrauchs (usufructo) das fiktive Einkommen, das der Eigentümer hätte, für den Teil, den sein Nießbrauch umfasst; die bloßen Eigentümer erklären diesen Teil nicht. Ein überlebender Ehegatte mit dem Nießbrauch an der ganzen Immobilie erklärt sie ganz; gehört ihm die eine Hälfte uneingeschränkt und hat er nur an der anderen den Nießbrauch, gilt dasselbe: seine eigene Hälfte und die andere als Nießbraucher. Kinder erklären jeden Anteil, der ihnen uneingeschränkt gehört, ohne Nießbrauch.
Was ändert sich am Formular ab 2027?
Erklärungen, die ab dem 1. Januar 2027 eingereicht werden, gleich für welches Steuerjahr, verwenden ein neues Formular mit einem Feld für den Anteil des Eigentümers (Cuota participación) und einem für die Zahl der Tage, für eine nicht vermietete Immobilie und für Mieteinnahmen. Beim Verkauf wird das Feld für die gemeinsame Erklärung zu "gemeinsam mit dem Ehegatten" oder "individuell". Die Regel selbst ändert sich nicht: eine Erklärung je Eigentümer.
Wie wir diesen Ratgeber geprüft haben
Wir haben die unten genannten amtlichen Texte gelesen und aktualisieren diesen Ratgeber, sobald sich die Regeln ändern. Er informiert allgemein und ersetzt keine Beratung zu Ihrem Fall.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 5, 8, 15, 24 y 25) — abgerufen am 6. November 2026
- Ley 35/2006, del IRPF (arts. 11 y 85) — abgerufen am 6. November 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado, arts. 2, 3 y 13) — abgerufen am 6. November 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — abgerufen am 6. November 2026
- Agencia Tributaria, Modelo 210: instrucciones — abgerufen am 6. November 2026
- Agencia Tributaria, Apoderamiento entre cónyuges para declaraciones conjuntas del modelo 210 — abgerufen am 6. November 2026


