 Nytt


Modelo 210 ektepar og andre medeiere: én skattemelding per eier, på sin andel
Modelo 210 ektepar og andre medeiere leverer hver sin skattemelding: et par som eier en bolig med halvparten hver, to søsken som har arvet den, to venner som kjøpte den sammen. Hver oppgir sin andel av inntekten, med satsen som ens eget bosted gir. Ett unntak: et ektepar der begge er ikke-residenter, kan selge med én felles skattemelding.
Av CasitaTax-teamet · Oppdatert 9. november 2026 · 8 min lesetid
Kort fortalt
 Én skattemelding per eier, per bolig: et par leverer to for boligens årlige inntekt, aldri én sammen.
- Hver oppgir sin andel, som regel den som står i skjøtet; en bolig som er felleseie i et ekteskap, teller halvparten hver, med mindre en annen andel bevises.
- Hver eier betaler med sin egen sats: 19 % i EU og EØS, 24 % ellers, også i Storbritannia.
- Eieren er alltid den som leverer; en ektefelle kan sende inn den andres skattemelding med en fullmakt registrert hos skattemyndighetene.
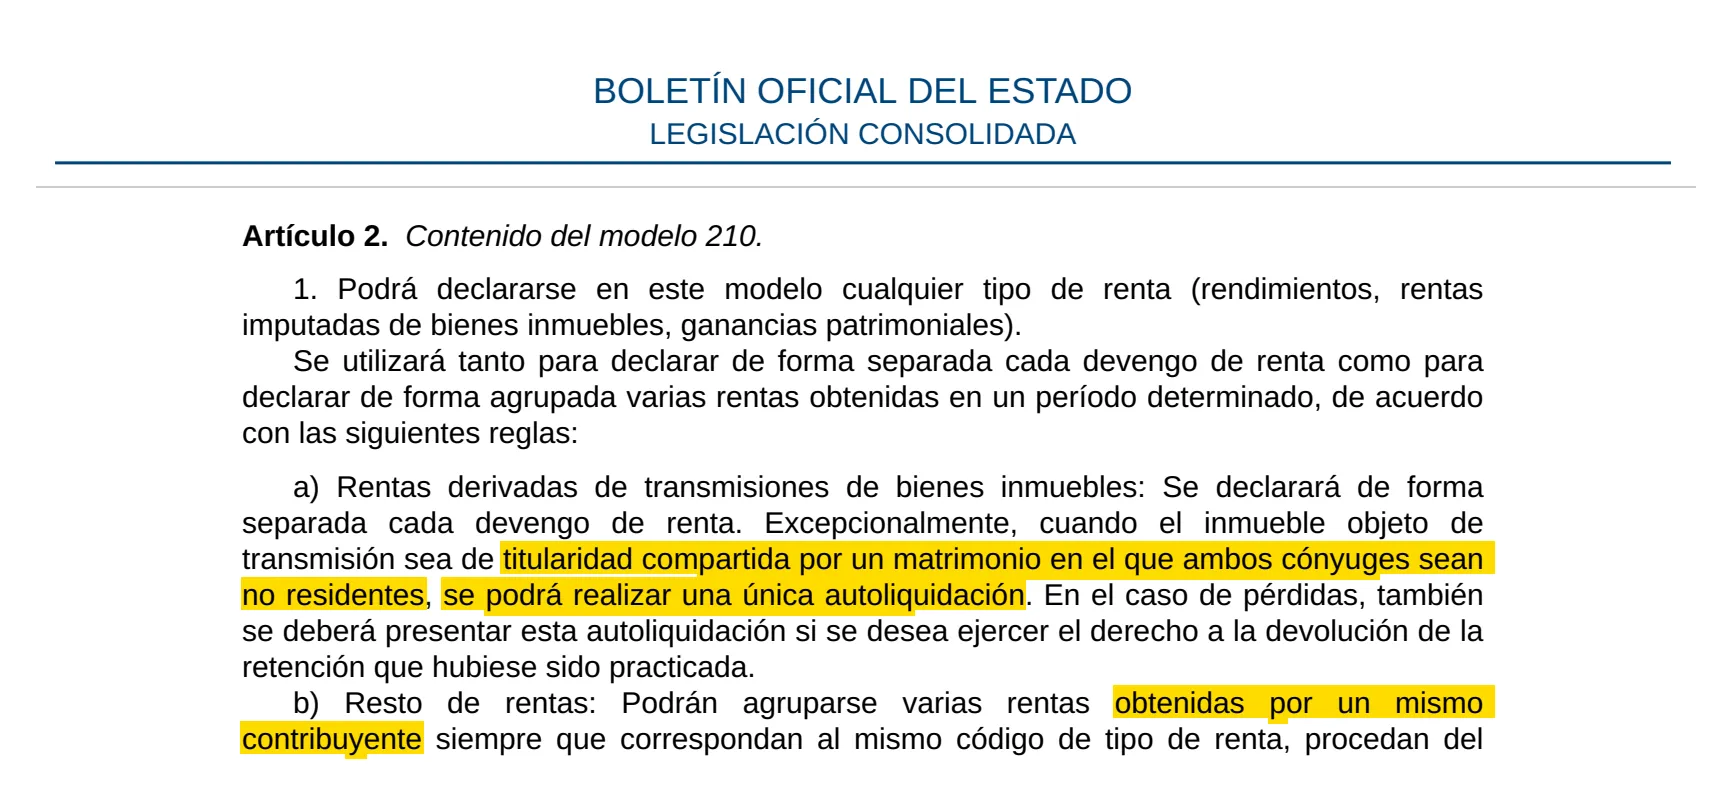
- Et salg er unntaket: et ektepar der begge er ikke-residenter, kan levere én felles skattemelding.
På denne siden
Leverer medeiere én Modelo 210 eller én hver?
Én hver. Spania skattlegger hver ikke-resident for sin egen inntekt, og en Modelo 210 tilhører én skattyter: den kan samle flere inntekter for samme eier, aldri for to eiere. Et par som eier en leilighet med halvparten hver, leverer derfor to skattemeldinger hvert år, én per person, slik guiden vår om Modelo 210 deadline teller dem.
Et ektepar som eier den sammen, begge bosatt i utlandet, bolig som ikke leies ut
- Skattemeldinger for et år
- To: én per ektefelle
Et ugift par, søsken, venner
- Skattemeldinger for et år
- Én per eier
Et par der den ene bor i Spania
- Skattemeldinger for et år
- Én Modelo 210, for ektefellen i utlandet; den andre skattlegges etter den spanske inntektsskatten
Et ektepar, begge i utlandet, som selger
- Skattemeldinger for et år
- Én per ektefelle, eller én felles skattemelding
En gjenlevende ektefelle med bruksrett til hele boligen, barna med eiendomsretten
- Skattemeldinger for et år
- Én, for den som har bruksretten, for en bolig som ikke leies ut
| Hvem som eier boligen | Skattemeldinger for et år |
|---|---|
| Et ektepar som eier den sammen, begge bosatt i utlandet, bolig som ikke leies ut | To: én per ektefelle |
| Et ugift par, søsken, venner | Én per eier |
| Et par der den ene bor i Spania | Én Modelo 210, for ektefellen i utlandet; den andre skattlegges etter den spanske inntektsskatten |
| Et ektepar, begge i utlandet, som selger | Én per ektefelle, eller én felles skattemelding |
| En gjenlevende ektefelle med bruksrett til hele boligen, barna med eiendomsretten | Én, for den som har bruksretten, for en bolig som ikke leies ut |
Denne guiden følger statens regler. En bolig i Navarra eller Baskerland hører under deres egne skattemyndigheter, som har sin egen Modelo 210 og kan behandle par annerledes.
Hvordan deles skatten mellom medeiere?
Hver eier skattlegges for sin andel av inntekten, ikke for hele: skattemyndighetene regner inntekten som opptjent av hver eier i forhold til hva de eier. For en bolig som ikke leies ut, tar hver sin andel av den fiktive inntekten som regnes ut fra katasterverdien, og bruker så sin egen sats.
Ta eksempelboligen vår: en katasterverdi på 120 000 €, i en kommune der katasterverdiene ble revidert i 2012 eller senere, altså en fiktiv inntekt på 1,1 % av den, 1 320,00 € for hele boligen. Eid med halvparten hver:
Andel
- Eier A
- 50 %
- Eier B
- 50 %
Fiktiv inntekt som oppgis
- Eier A
- 660,00 €
- Eier B
- 660,00 €
Skatt, begge bosatt i EU (19 %)
- Eier A
- 125,40 €
- Eier B
- 125,40 €
Skatt hvis B bor utenfor EU og EØS (24 %)
- Eier A
- 125,40 €
- Eier B
- 158,40 €
| Eier A | Eier B | |
|---|---|---|
| Andel | 50 % | 50 % |
| Fiktiv inntekt som oppgis | 660,00 € | 660,00 € |
| Skatt, begge bosatt i EU (19 %) | 125,40 € | 125,40 € |
| Skatt hvis B bor utenfor EU og EØS (24 %) | 125,40 € | 158,40 € |
Hver skattemelding fylles ut som for en eneeier, med andelen lagt inn: felt for felt i guiden vår om Modelo 210-skjemaet. For dine egne tall spør kalkulatoren for skatt for ikke-residenter i Spania hvor mange eiere det er.
Hvilken andel oppgir hver eier?
Den loven gir dem, som som regel er den som står i skjøtet (escritura): halvparten hver når dere kjøpte halvparten hver, eller en tredjedel hver når tre arvinger arver like andeler. To regler fullfører bildet.
- Felleseie i ekteskapet: en bolig som tilhører begge ektefellene etter reglene for ekteskapet deres, teller halvparten hver, med mindre en annen andel bevises, uansett hvilket lands regler de giftet seg etter, slik vi leser loven. En bolig kjøpt under et ekteskap med felleseie kan altså telle halvparten hver selv om bare ett navn står i skjøtet.
- Når eierskapet ikke er bevist, kan skattemyndighetene regne som eier den som står oppført som eier i et skatteregister eller et annet offentlig register.
Om ekteskapet ditt gjør boligen til felleseie, er et spørsmål om sivilrett, ikke om Modelo 210: er du i tvil, er andelene i skjøtet stedet å begynne, og det skattemyndighetene ser.
Hva om dere ikke bor i samme land?
Hver eiers skattemelding følger hvor den eieren bor. Satsen er 19 % for bosatte i EU, Island, Norge og Liechtenstein, 24 % for alle andre, også Storbritannia siden brexit: et par delt mellom Frankrike og London betaler to satser for samme bolig, slik eksempelet viser. Etter loven er det bare bosatte i EU og EØS som trekker fra kostnader i leien; for eiere andre steder blir den regelen nå prøvd av domstolene.
Er én av dere skattemessig bosatt i Spania, er den ektefellen ikke ikke-resident: andelen hans eller hennes hører under den spanske inntektsskatten (IRPF), ikke Modelo 210, og bare den andre leverer en Modelo 210.
Kan én av dere levere for begge?
Ikke i eget navn. For inntekten av en bolig krever skjemaet at eieren står som den som leverer: hver skattemelding oppgir sin egen eier, med sitt eget NIE eller NIF. Det én ektefelle kan gjøre, er å sende inn den andres skattemelding, med en fullmakt som den andre registrerer hos skattemyndighetene, på nett med sin egen Cl@ve eller sitt digitale sertifikat; det er fortsatt den andres skattemelding.
- 1Hver eier har et spansk skattenummer, et NIE; uten det kan predeclaración gi en identifikasjonskode for anledningen.
- 2Fyll ut én skattemelding per eier, hver med sin andel, på nett eller med Modelo 210 predeclaración hvis du ikke har spansk tilgang på nett.
- 3Betal hver skattemelding: med direktebelastning fra en konto eieren har, en felles konto også, slik vi leser reglene, eller med overføring fra utlandet, som hvem som helst kan sende: se slik betaler du Modelo 210.
- 4Ta vare på begge kvitteringene: hver eier har sitt eget bevis på levering.
Blir den ene ektefellens skattemelding glemt, er den skattemeldingen for sent levert, med sitt eget tillegg hvis den leveres før skattemyndighetene ber om den, slik guiden vår om Modelo 210 for sent forklarer. Et år én eier har gått glipp av, tas igjen som alle andre: se Modelo 210 tidligere år.
Vi leverer Modelo 210 for deg
 Hver eier, hvert år
- Du godkjenner før vi leverer
- 100 % digitalt
Begge skattemeldingene, én forespørsel: med Modelo 210 leverer vi hver eiers skattemelding ut fra opplysningene om boligen din, og betaler hver enkelts skatt til Agencia Tributaria.
Hva om boligen leies ut?
Samme regel: hver eier oppgir sin andel av leien i sine egne skattemeldinger, og, hvis de bor i EU eller EØS, sin andel av kostnadene. Dagene boligen ikke var utleid, gir hver eier en fiktiv inntekt på sin andel, som for en bolig som står tom.
En skattemelding kan samle leien til én eier, aldri til to: et par som leier ut en leilighet de eier med halvparten hver, leverer to sett skattemeldinger for leie.
Hva med et salg?
Det er det ene unntaket. Når en bolig som eies av et ektepar der begge er ikke-residenter i Spania, selges, kan ektefellene levere én felles skattemelding for salget. Ellers leverer hver selger sin egen, på sin andel av gevinsten.
- Gift, begge ikke-residenter: dere kan levere én skattemelding, merket som felles med ektefellen, med hver ektefelles andel og den andres opplysninger.
- Ugifte par, søsken, venner: én skattemelding per selger, slik vi leser regelen, som bare nevner ekteskap.
- Én ektefelle bor i Spania: ingen felles skattemelding; ektefellen i utlandet leverer alene.
På nett signeres den felles skattemeldingen av én ektefelle med sitt digitale sertifikat eller Cl@ve; den andre, med sin egen Cl@ve eller sitt sertifikat, gir først skattemyndighetenes fullmakt for Modelo 210 («210P»), som varer i opptil fem år.
Hva om én av dere har bruksrett?
For en bolig som ikke leies ut, oppgir den som har bruksretten (usufructo), den fiktive inntekten eieren ville hatt, for den delen bruksretten dekker; de som har eiendomsretten uten bruksrett, oppgir ikke den delen. En gjenlevende ektefelle som har bruksrett til hele boligen, leverer for hele; når hun eller han eier halvparten selv og har bruksrett bare til den andre halvparten, det samme: sin egen halvpart, og den andre halvparten som den som har bruksretten. Barna oppgir en andel de eier fullt ut, fri for bruksrett.
Hva endres på skjemaet fra 2027?
Skattemeldinger som leveres fra 1. januar 2027, uansett inntektsår, bruker et nytt skjema med et felt for eierens andel (Cuota participación) og ett for antall dager, for en bolig som ikke leies ut og for leie. Ved et salg blir feltet for felles skattemelding «felles med ektefelle» eller «individuell». Selve regelen endres ikke: én skattemelding per eier.
Slik har vi kvalitetssikret guiden
Vi har gått gjennom de offisielle kildene nedenfor og oppdaterer guiden hver gang reglene endres. Dette er generell informasjon, ikke rådgivning om din situasjon.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 5, 8, 15, 24 y 25) — lest 6. november 2026
- Ley 35/2006, del IRPF (arts. 11 y 85) — lest 6. november 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado, arts. 2, 3 y 13) — lest 6. november 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — lest 6. november 2026
- Agencia Tributaria, Modelo 210: instrucciones — lest 6. november 2026
- Agencia Tributaria, Apoderamiento entre cónyuges para declaraciones conjuntas del modelo 210 — lest 6. november 2026


