 Nyt


Modelo 210 ægtepar og andre medejere: én selvangivelse pr. ejer, af ejerens andel
Modelo 210 ægtepar og alle andre medejere indsender hver sin selvangivelse: et par, der ejer en bolig med halvdelen hver, to søskende, der har arvet den, to venner, der har købt den sammen. Hver angiver sin andel af indkomsten med den skattesats, ens egen bopæl giver. Én undtagelse: Et ægtepar, hvor begge er ikke-residenter, kan sælge på én fælles selvangivelse.
Af CasitaTax-teamet · Opdateret den 9. november 2026 · 8 min. læsetid
Kort fortalt
 Én selvangivelse pr. ejer, pr. bolig: Et par indsender to for boligens årlige indkomst, aldrig én sammen.
- Hver angiver sin andel, som regel den i skødet; en bolig, der er ægtefællernes fælleseje, tæller med halvdelen hver, medmindre en anden andel bevises.
- Hver ejer betaler sin egen skattesats: 19 % i EU og EØS, 24 % andre steder, også i Storbritannien.
- Ejeren er altid den, der indsender; en ægtefælle kan indsende den andens selvangivelse med en fuldmagt, der er registreret hos skattemyndighederne.
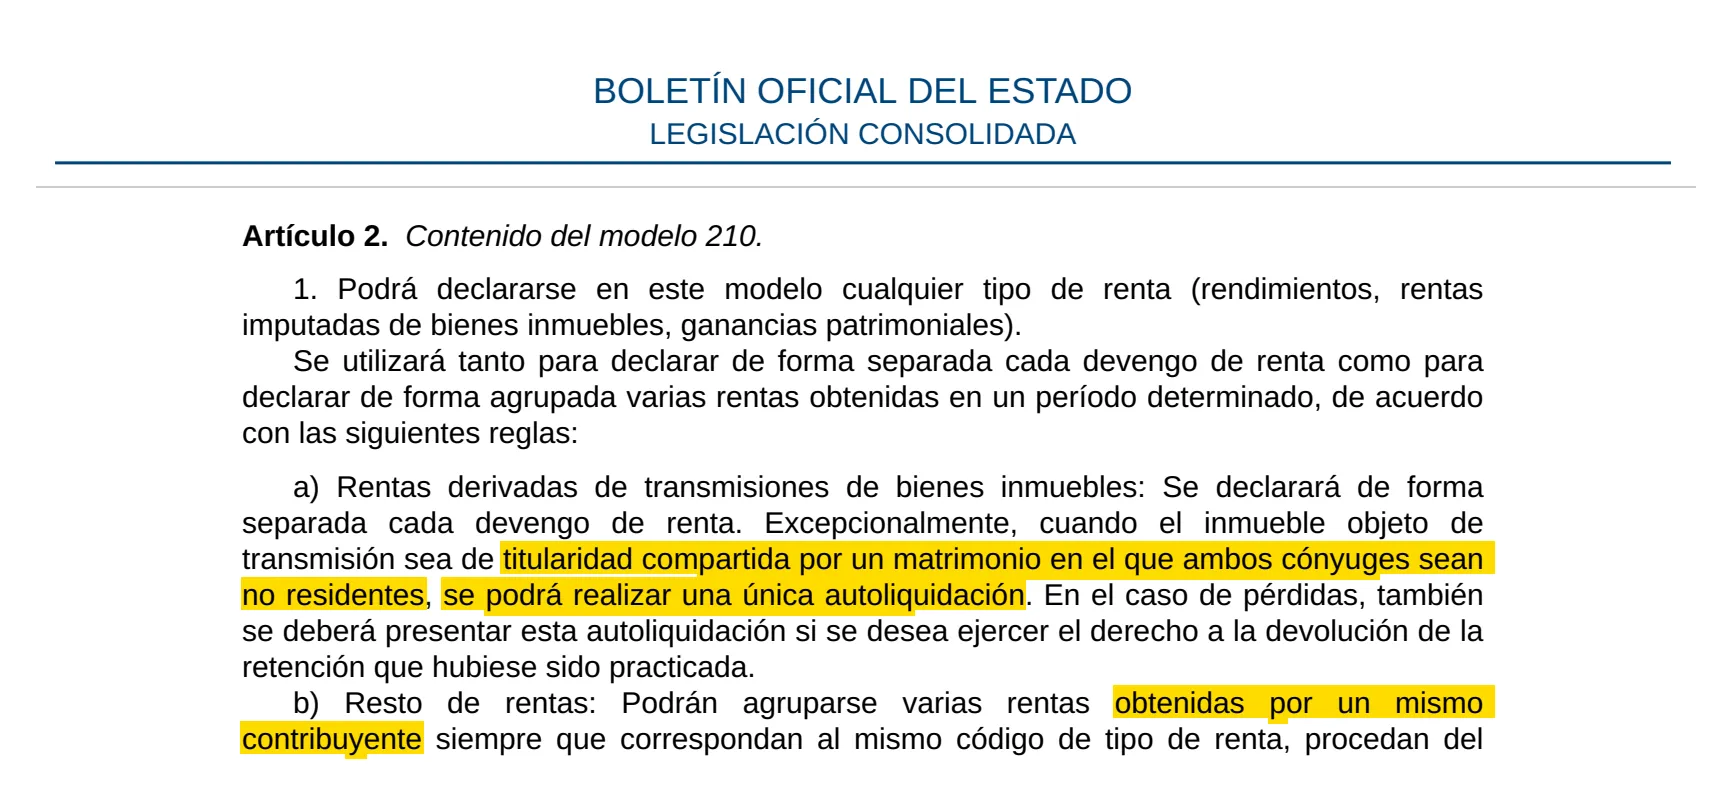
- Et salg er undtagelsen: Et ægtepar, hvor begge er ikke-residenter, kan indsende én fælles selvangivelse.
På denne side
Indsender medejere én Modelo 210 eller hver sin?
Hver sin. Spanien beskatter hver ikke-resident af sin egen indkomst, og en Modelo 210 tilhører én skatteyder: Den kan samle flere indkomster for den samme ejer, aldrig for to ejere. Et par, der ejer en lejlighed med halvdelen hver, indsender derfor to selvangivelser hvert år, én pr. person, som vores guide til Modelo 210 deadline tæller dem.
Et ægtepar, der ejer den sammen og begge bor i udlandet, bolig der ikke udlejes
- Selvangivelser for et år
- To: én pr. ægtefælle
Et ugift par, søskende, venner
- Selvangivelser for et år
- Én pr. ejer
Et par, hvor den ene bor i Spanien
- Selvangivelser for et år
- Én Modelo 210 for ægtefællen i udlandet; den anden beskattes efter den spanske indkomstskat
Et ægtepar, begge i udlandet, der sælger
- Selvangivelser for et år
- Én pr. ægtefælle eller én fælles selvangivelse
En efterlevende ægtefælle med brugsret til hele boligen, børn med ejendomsretten uden brugsret
- Selvangivelser for et år
- Én, for den, der har brugsretten, for en bolig der ikke udlejes
| Hvem ejer boligen | Selvangivelser for et år |
|---|---|
| Et ægtepar, der ejer den sammen og begge bor i udlandet, bolig der ikke udlejes | To: én pr. ægtefælle |
| Et ugift par, søskende, venner | Én pr. ejer |
| Et par, hvor den ene bor i Spanien | Én Modelo 210 for ægtefællen i udlandet; den anden beskattes efter den spanske indkomstskat |
| Et ægtepar, begge i udlandet, der sælger | Én pr. ægtefælle eller én fælles selvangivelse |
| En efterlevende ægtefælle med brugsret til hele boligen, børn med ejendomsretten uden brugsret | Én, for den, der har brugsretten, for en bolig der ikke udlejes |
Denne guide følger statens regler. En bolig i Navarra eller Baskerlandet hører under deres egne skattemyndigheder, som har deres egen Modelo 210 og kan behandle par anderledes.
Hvordan deles skatten mellem medejere?
Hver ejer beskattes af sin andel af indkomsten, ikke af det hele: Skattemyndighederne betragter indkomsten som tjent af hver ejer i forhold til det, vedkommende ejer. For en bolig, der ikke udlejes, tager hver sin andel af den fiktive indkomst, der regnes ud fra katastralværdien, og anvender sin egen skattesats.
Tag vores eksempelbolig: en katastralværdi på 120.000 € i en kommune, hvis katastralværdier er revideret i 2012 eller senere, altså en fiktiv indkomst på 1,1 % af den, 1.320,00 € for hele boligen. Ejet med halvdelen hver:
Andel
- Ejer A
- 50 %
- Ejer B
- 50 %
Angivet fiktiv indkomst
- Ejer A
- 660,00 €
- Ejer B
- 660,00 €
Skat, begge bosat i EU (19 %)
- Ejer A
- 125,40 €
- Ejer B
- 125,40 €
Skat, hvis B bor uden for EU og EØS (24 %)
- Ejer A
- 125,40 €
- Ejer B
- 158,40 €
| Ejer A | Ejer B | |
|---|---|---|
| Andel | 50 % | 50 % |
| Angivet fiktiv indkomst | 660,00 € | 660,00 € |
| Skat, begge bosat i EU (19 %) | 125,40 € | 125,40 € |
| Skat, hvis B bor uden for EU og EØS (24 %) | 125,40 € | 158,40 € |
Hver selvangivelse udfyldes som for en enkelt ejer, med andelen anvendt: felt for felt i vores guide til Modelo 210 PDF. For dine egne tal spørger beregneren for spansk skat for ikke-residenter, hvor mange ejere der er.
Hvilken andel angiver hver ejer?
Den, loven giver vedkommende, og det er som regel den i skødet (escritura): halvdelen hver, når I har købt halvdelen hver, eller en tredjedel hver, når tre arvinger arver lige store andele. To regler gør billedet færdigt.
- Ægtefællers fælleseje: En bolig, der tilhører begge ægtefæller efter reglerne for deres ægteskab, tæller med halvdelen hver, medmindre en anden andel bevises, uanset hvilket lands regler de er gift efter, som vi læser loven. En bolig, der er købt under et ægteskab med fælleseje, kan altså tælle med halvdelen hver, selv om kun ét navn står i skødet.
- Når ejerskabet ikke er bevist, kan skattemyndighederne betragte den som ejer, der står som ejer i et skatteregister eller et andet offentligt register.
Om jeres ægteskab gør boligen til fælleseje, er et spørgsmål om civilret, ikke om Modelo 210: Er du i tvivl, er andelene i skødet stedet at begynde, og det er dem, skattemyndighederne ser.
Hvad hvis I ikke bor i samme land?
Hver ejers selvangivelse følger det sted, ejeren bor. Skattesatsen er 19 % for personer bosat i EU, Island, Norge og Liechtenstein, 24 % for alle andre, også Storbritannien siden brexit: Et par, der er delt mellem Frankrig og London, betaler to skattesatser for den samme bolig, som eksemplet viser. Efter loven er det kun personer bosat i EU og EØS, der trækker udgifter fra lejen; for ejere andre steder er den regel nu ved at blive prøvet ved domstolene.
Er en af jer skattemæssigt hjemmehørende i Spanien, er den ægtefælle ikke ikke-resident: Vedkommendes andel hører under den spanske indkomstskat (IRPF), ikke Modelo 210, og kun den anden indsender en Modelo 210.
Kan den ene af jer indsende for begge?
Ikke i dit eget navn. For en boligs indkomst kræver blanketten, at ejeren er den, der indsender: Hver selvangivelse angiver sin egen ejer med sit eget NIE- eller NIF-nummer. Det, en ægtefælle kan, er at indsende den andens selvangivelse med en fuldmagt, som den anden registrerer hos skattemyndighederne, online med sin egen Cl@ve eller sit eget digitale certifikat; det er stadig den andens selvangivelse.
- 1Hver ejer har et spansk skattenummer, et NIE-nummer; uden et kan predeclaración give en identifikationskode til lejligheden.
- 2Udfyld én selvangivelse pr. ejer, hver med sin andel, online eller med Modelo 210 predeclaración, hvis du ikke har spansk onlineadgang.
- 3Betal hver selvangivelse: via direkte debitering fra en konto, ejeren har, også en fælles konto, som vi læser reglerne, eller med en overførsel fra udlandet, som alle kan sende: Se, hvordan du kan betale Modelo 210.
- 4Gem begge kvitteringer: Hver ejer har sit eget bevis for indsendelse.
Bliver den ene ægtefælles selvangivelse glemt, er den selvangivelse for sent indsendt, med sit eget tillæg, hvis den indsendes, før skattemyndighederne beder om den, som vores guide til Modelo 210 for sent forklarer. Et manglende år for én ejer indhentes som alle andre: Se Modelo 210 tidligere år.
Vi indsender din Modelo 210
 Hver ejer, hvert år
- Du godkender, før vi indsender
- 100 % online
Begge selvangivelser, én forespørgsel: Med Modelo 210 indsender vi hver ejers selvangivelse ud fra oplysningerne om din bolig og betaler hver enkelts skat til Agencia Tributaria.
Hvad hvis boligen er udlejet?
Samme regel: Hver ejer angiver sin andel af lejen på sine egne selvangivelser og, hvis vedkommende bor i EU eller EØS, sin andel af udgifterne. De dage, boligen ikke var udlejet, giver hver ejer en fiktiv indkomst af sin andel, som for en bolig, der står tom.
En selvangivelse kan samle lejen for én ejer, aldrig for to: Et par, der udlejer en lejlighed, som de ejer med halvdelen hver, indsender to sæt selvangivelser for leje.
Hvad med et salg?
Det er den eneste undtagelse. Når en bolig, der ejes af et ægtepar, hvor begge er ikke-residenter i Spanien, sælges, kan ægtefællerne indsende én fælles selvangivelse for salget. Ellers indsender hver sælger sin egen af sin andel af avancen.
- Gift, begge ikke-residenter: I kan indsende én selvangivelse, markeret som fælles med ægtefællen, med hver ægtefælles andel og den andens oplysninger.
- Ugifte par, søskende, venner: én selvangivelse pr. sælger, som vi læser reglen, der kun taler om et ægteskab.
- Den ene ægtefælle bor i Spanien: ingen fælles selvangivelse; ægtefællen i udlandet indsender alene.
Online underskrives den fælles selvangivelse af den ene ægtefælle med sit digitale certifikat eller sin Cl@ve; den anden giver først, med sin egen Cl@ve eller sit eget certifikat, vedkommende skattemyndighedernes fuldmagt til Modelo 210 ("210P"), som gælder i op til fem år.
Hvad hvis en af jer har brugsret?
For en bolig, der ikke udlejes, angiver den, der har brugsretten (usufructo), den fiktive indkomst, som ejeren ville have, for den del, brugsretten dækker; de, der ejer boligen uden brugsret, angiver ikke den del. En efterlevende ægtefælle med brugsret til hele boligen indsender for det hele; ejer vedkommende halvdelen fuldt ud og har brugsret til den anden halvdel, gælder det samme: sin egen halvdel og den anden halvdel som indehaver af brugsretten. Børn angiver enhver andel, de ejer fuldt ud, fri for brugsret.
Hvad ændrer sig på blanketten fra 2027?
Selvangivelser, der indsendes fra den 1. januar 2027, uanset skatteår, bruger en ny blanket med et felt til ejerens andel (Cuota participación) og et til antallet af dage, for en bolig, der ikke udlejes, og for leje. Ved et salg bliver feltet for fælles selvangivelse til "fælles med ægtefællen" eller "individuel". Selve reglen ændrer sig ikke: én selvangivelse pr. ejer.
Sådan har vi tjekket guiden
Vi har læst de officielle tekster nedenfor og opdaterer guiden, når reglerne ændres. Guiden er generel information og ikke rådgivning om din konkrete situation.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 5, 8, 15, 24 y 25) — læst den 6. november 2026
- Ley 35/2006, del IRPF (arts. 11 y 85) — læst den 6. november 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado, arts. 2, 3 y 13) — læst den 6. november 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — læst den 6. november 2026
- Agencia Tributaria, Modelo 210: instrucciones — læst den 6. november 2026
- Agencia Tributaria, Apoderamiento entre cónyuges para declaraciones conjuntas del modelo 210 — læst den 6. november 2026


