 Nieuw


Modelo 210 echtpaar en mede-eigenaren: één aangifte per eigenaar, over zijn aandeel
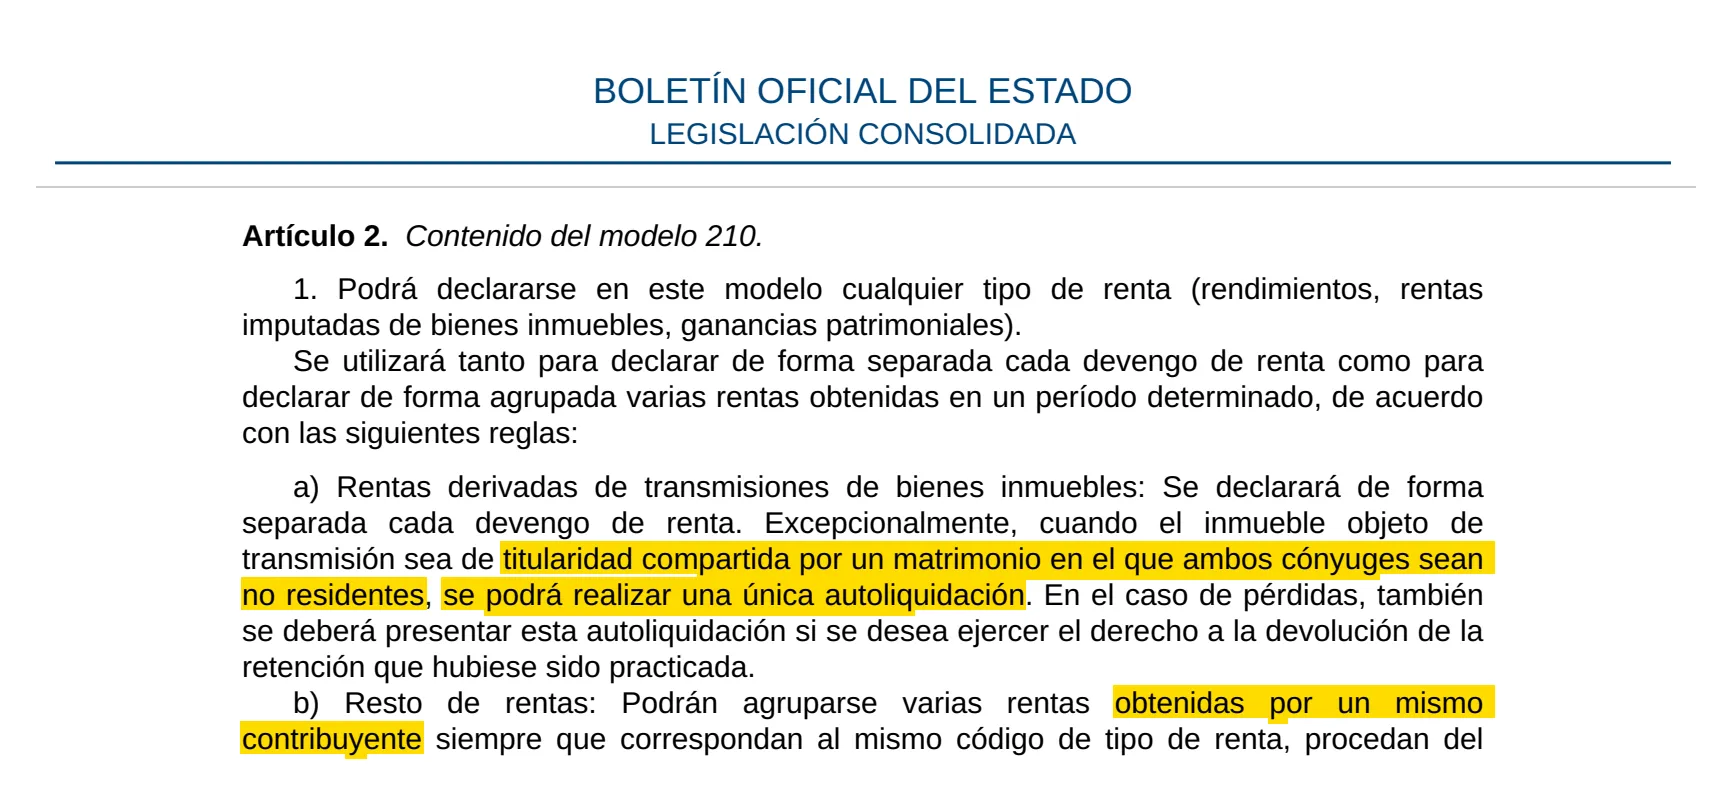
Modelo 210 echtpaar of andere mede-eigenaren: elke eigenaar dient een eigen aangifte in. Dat geldt voor een stel dat een woning elk voor de helft bezit, voor twee broers of zussen die ze erfden en voor twee vrienden die ze samen kochten. Elk geeft zijn aandeel in het inkomen aan, tegen het tarief dat bij zijn eigen woonplaats hoort. Eén uitzondering: een echtpaar dat allebei niet-resident is, kan bij een verkoop één aangifte indienen.
Door het CasitaTax-team · Bijgewerkt op 9 november 2026 · 9 min leestijd
In het kort
 Eén aangifte per eigenaar, per woning: een stel dient voor het jaarlijkse inkomen van de woning twee aangiftes in, nooit één samen.
- Elk geeft zijn eigen aandeel aan, meestal dat in de akte; een woning die gemeenschappelijk bezit van een huwelijk is, telt voor de helft elk, tenzij een ander aandeel wordt aangetoond.
- Elke eigenaar betaalt zijn eigen tarief: 19% in de EU en de EER, 24% elders, ook in het Verenigd Koninkrijk.
- De eigenaar is altijd degene die indient; een echtgenoot kan de aangifte van de ander versturen met een volmacht die bij de belastingdienst is geregistreerd.
- Een verkoop is de uitzondering: een echtpaar dat allebei niet-resident is, mag één gezamenlijke aangifte indienen.
Op deze pagina
Dienen mede-eigenaren één Modelo 210 in, of elk een eigen?
Elk een eigen. Spanje belast elke niet-resident over zijn eigen inkomen, en een Modelo 210 hoort bij één belastingplichtige: het kan meerdere inkomsten van dezelfde eigenaar groeperen, nooit twee eigenaren. Een stel dat elk de helft van een appartement bezit, dient dus elk jaar twee aangiftes in, één per persoon, zoals onze gids over de Modelo 210 deadline ze telt.
Een echtpaar dat de woning samen bezit, allebei in het buitenland, woning niet verhuurd
- Aangiftes per jaar
- Twee: één per echtgenoot
Een ongehuwd stel, broers of zussen, vrienden
- Aangiftes per jaar
- Eén per eigenaar
Een stel waarvan één in Spanje woont
- Aangiftes per jaar
- Eén Modelo 210, voor de echtgenoot in het buitenland; de ander valt onder de Spaanse inkomstenbelasting
Een echtpaar, allebei in het buitenland, dat verkoopt
- Aangiftes per jaar
- Eén per echtgenoot, of één gezamenlijke aangifte
Een langstlevende echtgenoot met het vruchtgebruik van de hele woning, kinderen met de blote eigendom
- Aangiftes per jaar
- Eén, voor de vruchtgebruiker, voor een niet-verhuurde woning
| Wie bezit de woning | Aangiftes per jaar |
|---|---|
| Een echtpaar dat de woning samen bezit, allebei in het buitenland, woning niet verhuurd | Twee: één per echtgenoot |
| Een ongehuwd stel, broers of zussen, vrienden | Eén per eigenaar |
| Een stel waarvan één in Spanje woont | Eén Modelo 210, voor de echtgenoot in het buitenland; de ander valt onder de Spaanse inkomstenbelasting |
| Een echtpaar, allebei in het buitenland, dat verkoopt | Eén per echtgenoot, of één gezamenlijke aangifte |
| Een langstlevende echtgenoot met het vruchtgebruik van de hele woning, kinderen met de blote eigendom | Eén, voor de vruchtgebruiker, voor een niet-verhuurde woning |
Deze gids volgt de regels van de Spaanse staat. Een woning in Navarra of Baskenland valt onder hun eigen belastingdiensten, die een eigen Modelo 210 hebben en stellen anders kunnen behandelen.
Hoe wordt de belasting tussen mede-eigenaren verdeeld?
Elke eigenaar wordt belast over zijn aandeel in het inkomen, niet over het geheel: de belastingdienst rekent het inkomen toe aan elke eigenaar naar verhouding van wat die bezit. Voor een niet-verhuurde woning neemt elk zijn aandeel in het fictieve inkomen dat uit de kadastrale waarde volgt, en past daarop zijn eigen tarief toe.
Neem onze voorbeeldwoning: een kadastrale waarde van € 120.000, in een gemeente waarvan de kadastrale waarden in of na 2012 zijn herzien, dus een fictief inkomen van 1,1% daarvan, € 1.320,00 voor de hele woning. Elk voor de helft eigenaar:
Aandeel
- Eigenaar A
- 50%
- Eigenaar B
- 50%
Aangegeven fictief inkomen
- Eigenaar A
- € 660,00
- Eigenaar B
- € 660,00
Belasting, allebei in de EU (19%)
- Eigenaar A
- € 125,40
- Eigenaar B
- € 125,40
Belasting als B buiten de EU en de EER woont (24%)
- Eigenaar A
- € 125,40
- Eigenaar B
- € 158,40
| Eigenaar A | Eigenaar B | |
|---|---|---|
| Aandeel | 50% | 50% |
| Aangegeven fictief inkomen | € 660,00 | € 660,00 |
| Belasting, allebei in de EU (19%) | € 125,40 | € 125,40 |
| Belasting als B buiten de EU en de EER woont (24%) | € 125,40 | € 158,40 |
Elke aangifte wordt ingevuld zoals die van een enige eigenaar, met het aandeel toegepast: vakje voor vakje in onze gids Modelo 210 invullen. Voor uw eigen cijfers vraagt de gratis simulator belasting Spanje hoeveel eigenaren er zijn.
Welk aandeel geeft elke eigenaar aan?
Het aandeel dat de wet hem geeft, meestal dat in de akte (escritura): elk de helft als u elk de helft kocht, of elk een derde als drie erfgenamen gelijke delen erven. Twee regels vullen dat aan.
- Gemeenschappelijk bezit van een huwelijk: een woning die volgens het huwelijksvermogensregime van beide echtgenoten is, telt voor de helft elk, tenzij een ander aandeel wordt aangetoond, onder welk nationaal recht ze ook trouwden, zoals wij de wet lezen. Een woning die tijdens een huwelijk in gemeenschap van goederen is gekocht, kan dus voor de helft elk tellen, ook als er maar één naam in de akte staat.
- Als het eigendom niet is aangetoond, kan de belastingdienst als eigenaar beschouwen wie als zodanig in een fiscaal of ander openbaar register staat.
Of uw huwelijk de woning tot gemeenschappelijk bezit maakt, is een vraag van burgerlijk recht, niet van het Modelo 210: bij twijfel zijn de aandelen in de akte het vertrekpunt, en wat de belastingdienst ziet.
En als u niet in hetzelfde land woont?
De aangifte van elke eigenaar volgt waar die eigenaar woont. Het tarief is 19% voor inwoners van de EU, IJsland, Noorwegen en Liechtenstein, 24% voor alle anderen, sinds de brexit ook voor het Verenigd Koninkrijk: een stel dat verdeeld is tussen Nederland en Londen betaalt twee tarieven op dezelfde woning, zoals het voorbeeld laat zien. Volgens de wet trekken alleen inwoners van de EU en de EER kosten af van de huur; voor eigenaren elders wordt die regel nu door de rechter getoetst.
Is een van u fiscaal resident van Spanje, dan is die echtgenoot geen niet-resident: zijn aandeel valt onder de Spaanse inkomstenbelasting (IRPF), niet onder het Modelo 210, en alleen de ander dient een Modelo 210 in.
Kan een van u voor beiden indienen?
Niet op eigen naam. Voor het inkomen uit een woning eist het formulier dat de eigenaar degene is die indient: elke aangifte vermeldt haar eigen eigenaar, met zijn eigen NIE of NIF. Wat een echtgenoot wel kan, is de aangifte van de ander versturen, met een volmacht die de ander bij de belastingdienst registreert, online met zijn eigen Cl@ve of digitaal certificaat; het blijft de aangifte van de ander.
- 1Elke eigenaar heeft een Spaans fiscaal nummer, een NIE; zonder NIE kan de predeclaración voor die gelegenheid een identificatiecode geven.
- 2Vul één aangifte per eigenaar in, elk met zijn aandeel, online of met de predeclaración van het Modelo 210 als u geen Spaanse online toegang hebt.
- 3Betaal elke aangifte: per automatische incasso van een rekening waarvan de eigenaar houder is, een gezamenlijke rekening inbegrepen zoals wij de regels lezen, of per overschrijving uit het buitenland, die iedereen mag doen: zie Modelo 210 betalen vanuit het buitenland.
- 4Bewaar beide ontvangstbewijzen: elke eigenaar heeft zijn eigen bewijs van indiening.
Wordt de aangifte van één echtgenoot vergeten, dan is die aangifte te laat, met een eigen verhoging als ze wordt ingediend voordat de belastingdienst erom vraagt, zoals onze gids over Modelo 210 te laat indienen uitlegt. Een gemist jaar van één eigenaar haalt u in zoals elk ander: zie Modelo 210 vorige jaren.
Wij dienen uw Modelo 210 in
 Elke eigenaar, elk jaar
- Eerst uw akkoord, dan indienen
- 100% online
Beide aangiftes, één aanvraag: met het Modelo 210 dienen wij de aangifte van elke eigenaar in op basis van de gegevens van uw woning, en betalen wij de belasting van elk aan de Agencia Tributaria.
En als de woning verhuurd is?
Dezelfde regel: elke eigenaar geeft zijn aandeel in de huur aan op zijn eigen aangiftes en, als hij in de EU of de EER woont, zijn aandeel in de kosten. De dagen dat de woning niet verhuurd was, geven elke eigenaar een fictief inkomen over zijn aandeel, zoals bij een woning die leegstaat.
Een aangifte kan de huur van één eigenaar groeperen, nooit die van twee: een stel dat een appartement elk voor de helft bezit en verhuurt, dient twee reeksen huuraangiftes in.
En bij een verkoop?
Dat is de enige uitzondering. Wordt een woning verkocht die van een echtpaar is dat allebei niet-resident in Spanje is, dan mogen de echtgenoten één gezamenlijke aangifte voor de verkoop indienen. Anders dient elke verkoper een eigen aangifte in, over zijn aandeel in de winst.
- Getrouwd, allebei niet-resident: u kunt één aangifte indienen, aangemerkt als gezamenlijk met de echtgenoot, met het aandeel van elk en de gegevens van de ander.
- Ongehuwde stellen, broers of zussen, vrienden: één aangifte per verkoper, zoals wij de regel lezen, die alleen over een huwelijk spreekt.
- Eén echtgenoot woont in Spanje: geen gezamenlijke aangifte; de echtgenoot in het buitenland dient alleen in.
Online wordt de gezamenlijke aangifte ondertekend door één echtgenoot met zijn digitaal certificaat of Cl@ve; de ander geeft hem eerst, met zijn eigen Cl@ve of certificaat, de volmacht van de belastingdienst voor het Modelo 210 ("210P"), die tot vijf jaar geldt.
En als een van u het vruchtgebruik heeft?
Voor een niet-verhuurde woning geeft de vruchtgebruiker (usufructo) het fictieve inkomen aan dat de eigenaar zou hebben, voor het deel dat zijn vruchtgebruik dekt; de blote eigenaren geven dat deel niet aan. Een langstlevende echtgenoot met het vruchtgebruik van de hele woning geeft de hele woning aan; bezit hij de helft in volle eigendom en heeft hij alleen het vruchtgebruik van de andere helft, dan hetzelfde: zijn eigen helft, en de andere helft als vruchtgebruiker. Kinderen geven elk aandeel aan dat zij in volle eigendom bezitten, vrij van vruchtgebruik.
Wat verandert er vanaf 2027 op het formulier?
Aangiftes die vanaf 1 januari 2027 worden ingediend, over welk belastingjaar ook, gebruiken een nieuw formulier met een vakje voor het aandeel van de eigenaar (Cuota participación) en een voor het aantal dagen, voor een niet-verhuurde woning en voor huur. Bij een verkoop wordt het vakje voor de gezamenlijke aangifte "gezamenlijk met echtgenoot" of "individueel". De regel zelf verandert niet: één aangifte per eigenaar.
Hoe we deze gids hebben gecontroleerd
Wij hebben de onderstaande officiële teksten gelezen en werken deze gids bij zodra de regels veranderen. Deze gids bevat algemene informatie en is geen advies over uw eigen situatie.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 5, 8, 15, 24 y 25) — geraadpleegd op 6 november 2026
- Ley 35/2006, del IRPF (arts. 11 y 85) — geraadpleegd op 6 november 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado, arts. 2, 3 y 13) — geraadpleegd op 6 november 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — geraadpleegd op 6 november 2026
- Agencia Tributaria, Modelo 210: instrucciones — geraadpleegd op 6 november 2026
- Agencia Tributaria, Apoderamiento entre cónyuges para declaraciones conjuntas del modelo 210 — geraadpleegd op 6 november 2026


