 Nouveau


Modelo 210 couple et copropriétaires : une déclaration par propriétaire, sur sa quote-part
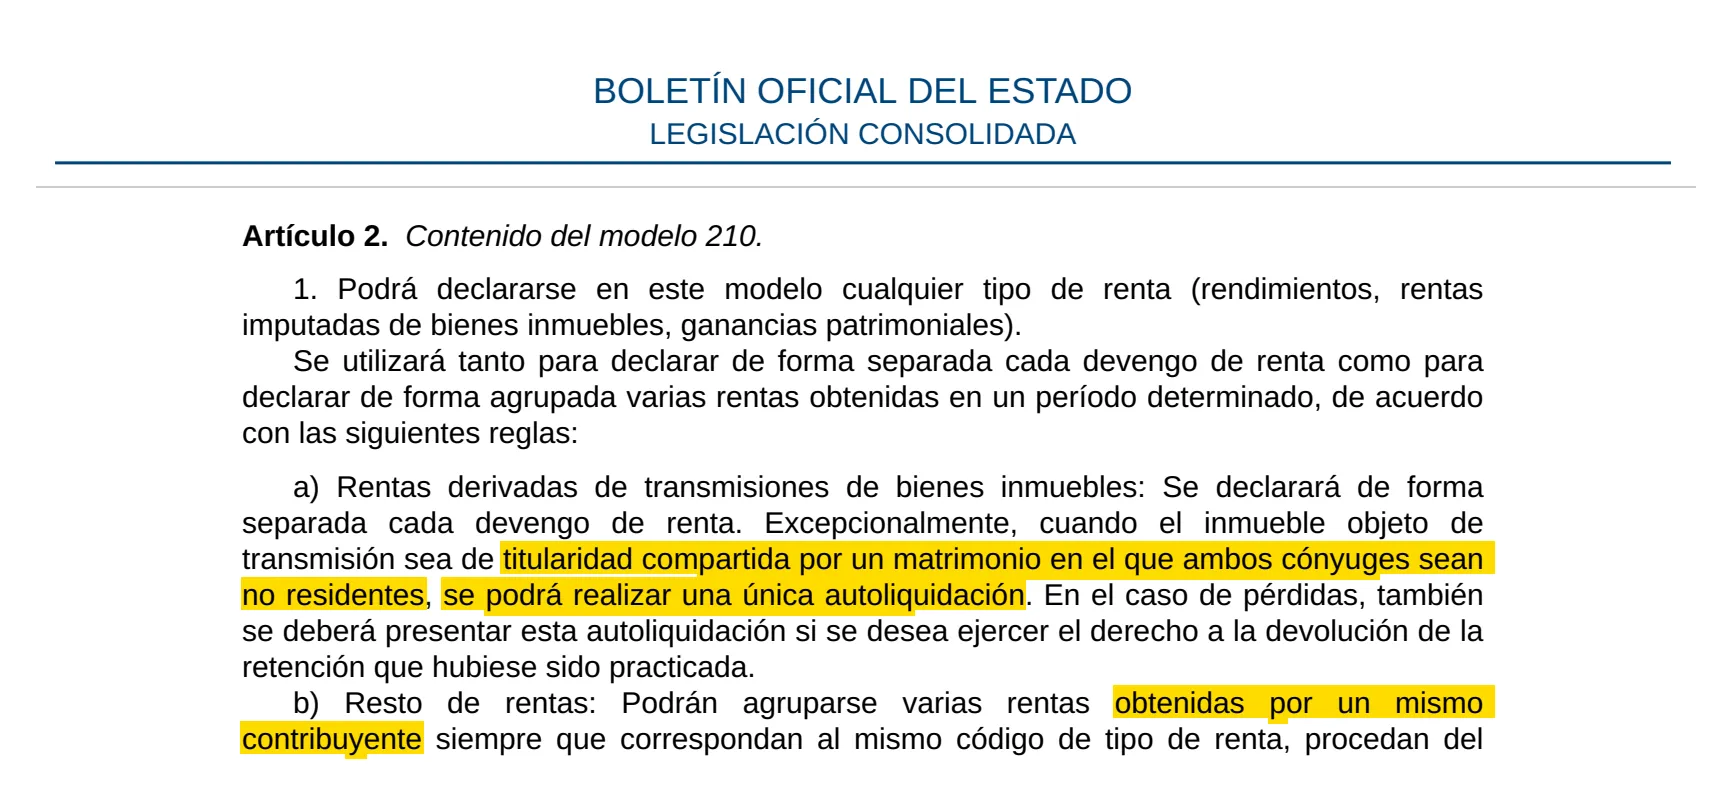
Modelo 210 couple, mais aussi frères et sœurs ou amis : chaque copropriétaire dépose sa propre déclaration, qu’il s’agisse d’un couple qui possède un logement à moitié chacun, de deux frères et sœurs qui en ont hérité ou de deux amis qui l’ont acheté ensemble. Chacun déclare sa quote-part du revenu, au taux que lui donne sa propre résidence. Une exception : un couple marié dont les deux membres sont non-résidents peut vendre avec une seule déclaration.
Par l’équipe CasitaTax · Mis à jour le 9 novembre 2026 · 9 min de lecture
En bref
 Une déclaration par propriétaire, par logement : un couple en dépose deux pour le revenu annuel du logement, jamais une seule à deux.
- Chacun déclare sa quote-part, en général celle de l’escritura ; un logement qui est un bien commun des époux compte pour moitié chacun, sauf preuve d’une autre répartition.
- Chaque propriétaire paie à son propre taux : 19 % dans l’UE et l’EEE, 24 % ailleurs, Royaume-Uni compris.
- Le propriétaire est toujours celui qui déclare ; un époux peut présenter la déclaration de l’autre avec une procuration enregistrée auprès de l’administration fiscale.
- La vente fait exception : un couple marié dont les deux membres sont non-résidents peut déposer une seule déclaration commune.
Sommaire
Les copropriétaires déposent-ils un Modelo 210 commun ou un chacun ?
Une déclaration chacun. L’Espagne impose chaque non-résident sur ses propres revenus, et un Modelo 210 appartient à un seul contribuable : il peut regrouper plusieurs revenus d’un même propriétaire, jamais deux propriétaires. Un couple qui possède un appartement à moitié chacun dépose donc deux déclarations chaque année, une par personne, comme le décompte notre guide de la date limite du Modelo 210.
Un couple marié qui le possède ensemble, les deux vivant à l’étranger, logement non loué
- Déclarations pour une année
- Deux : une par époux
Un couple non marié, des frères et sœurs, des amis
- Déclarations pour une année
- Une par propriétaire
Un couple dont l’un vit en Espagne
- Déclarations pour une année
- Un Modelo 210, pour l’époux à l’étranger ; l’autre relève de l’impôt espagnol sur le revenu
Un couple marié, les deux à l’étranger, qui vend
- Déclarations pour une année
- Une par époux, ou une déclaration commune
Un conjoint survivant usufruitier de tout le logement, les enfants nus-propriétaires
- Déclarations pour une année
- Une, pour l’usufruitier, sur un logement non loué
| À qui appartient le logement | Déclarations pour une année |
|---|---|
| Un couple marié qui le possède ensemble, les deux vivant à l’étranger, logement non loué | Deux : une par époux |
| Un couple non marié, des frères et sœurs, des amis | Une par propriétaire |
| Un couple dont l’un vit en Espagne | Un Modelo 210, pour l’époux à l’étranger ; l’autre relève de l’impôt espagnol sur le revenu |
| Un couple marié, les deux à l’étranger, qui vend | Une par époux, ou une déclaration commune |
| Un conjoint survivant usufruitier de tout le logement, les enfants nus-propriétaires | Une, pour l’usufruitier, sur un logement non loué |
Ce guide suit les règles de l’État. Un logement en Navarre ou au Pays basque relève de leurs propres administrations fiscales, qui ont leur propre Modelo 210 et peuvent traiter les couples autrement.
Comment l’impôt se répartit-il entre copropriétaires ?
Chaque propriétaire est imposé sur sa quote-part du revenu, pas sur le tout : l’administration fiscale considère que le revenu est perçu par chaque propriétaire en proportion de ce qu’il possède. Pour un logement non loué, chacun prend sa part du revenu forfaitaire calculé à partir de la valeur cadastrale, puis applique son propre taux.
Prenons notre logement d’exemple : une valeur cadastrale de 120 000 €, dans une commune dont les valeurs cadastrales ont été révisées en 2012 ou après, donc un revenu forfaitaire de 1,1 % de cette valeur, soit 1 320,00 € pour tout le logement. Détenu à moitié chacun :
Quote-part
- Propriétaire A
- 50 %
- Propriétaire B
- 50 %
Revenu forfaitaire déclaré
- Propriétaire A
- 660,00 €
- Propriétaire B
- 660,00 €
Impôt, les deux vivant dans l’UE (19 %)
- Propriétaire A
- 125,40 €
- Propriétaire B
- 125,40 €
Impôt si B vit hors de l’UE et de l’EEE (24 %)
- Propriétaire A
- 125,40 €
- Propriétaire B
- 158,40 €
| Propriétaire A | Propriétaire B | |
|---|---|---|
| Quote-part | 50 % | 50 % |
| Revenu forfaitaire déclaré | 660,00 € | 660,00 € |
| Impôt, les deux vivant dans l’UE (19 %) | 125,40 € | 125,40 € |
| Impôt si B vit hors de l’UE et de l’EEE (24 %) | 125,40 € | 158,40 € |
Chaque déclaration se remplit comme celle d’un propriétaire unique, avec la quote-part appliquée : case par case dans notre guide du formulaire Modelo 210. Pour vos propres chiffres, le simulateur d’impôt Espagne non résident demande combien de propriétaires il y a.
Quelle quote-part chaque propriétaire déclare-t-il ?
Celle que lui donne la loi, qui est en général celle de l’acte de propriété (escritura) : la moitié chacun quand vous avez acheté à moitié chacun, ou un tiers chacun quand trois héritiers héritent à parts égales. Deux règles la complètent.
- Bien commun des époux : un logement qui appartient aux deux époux selon le régime de leur mariage compte pour moitié chacun, sauf preuve d’une autre répartition, quel que soit le pays dont relève leur régime matrimonial, selon notre lecture de la loi. Un logement acheté pendant un mariage sous un régime de communauté peut donc compter pour moitié chacun même si un seul nom figure sur l’escritura.
- Quand la propriété n’est pas prouvée, l’administration fiscale peut considérer comme propriétaire celui qui figure comme tel dans un registre fiscal ou un autre registre public.
Savoir si votre mariage fait du logement un bien commun est une question de droit civil, pas de Modelo 210 : dans le doute, les quotes-parts de l’escritura sont le point de départ, et ce que voit l’administration fiscale.
Et si vous ne vivez pas dans le même pays ?
La déclaration de chaque propriétaire suit le lieu où il vit. Le taux est de 19 % pour les résidents de l’UE, de l’Islande, de la Norvège et du Liechtenstein, de 24 % pour tous les autres, Royaume-Uni compris depuis le Brexit : un couple partagé entre la France et Londres paie deux taux sur le même logement, comme le montre l’exemple. Selon la loi, seuls les résidents de l’UE et de l’EEE déduisent des charges de leurs loyers ; pour les propriétaires vivant ailleurs, cette règle est en cours d’examen par les tribunaux.
Si l’un de vous est résident fiscal en Espagne, cet époux n’est pas non-résident : sa quote-part relève de l’impôt espagnol sur le revenu (IRPF), pas du Modelo 210, et seul l’autre dépose un Modelo 210.
L’un de vous peut-il déposer pour les deux ?
Pas en son propre nom. Pour le revenu d’un logement, le formulaire exige que le propriétaire soit le déclarant : chaque déclaration nomme son propre propriétaire, avec son propre NIE ou NIF. Ce qu’un époux peut faire, c’est présenter la déclaration de l’autre, avec une procuration que l’autre enregistre auprès de l’administration fiscale, en ligne avec sa propre Cl@ve ou son certificat numérique ; cela reste la déclaration de l’autre.
- 1Chaque propriétaire a un numéro fiscal espagnol, un NIE ; sans NIE, la predeclaración peut attribuer un code d’identification pour l’occasion.
- 2Remplissez une déclaration par propriétaire, chacune avec sa quote-part, en ligne ou avec la predeclaración du Modelo 210 si vous n’avez pas d’accès numérique espagnol.
- 3Payez chaque déclaration : par prélèvement sur un compte dont le propriétaire est titulaire, un compte joint compris selon notre lecture des règles, ou par virement depuis l’étranger, que n’importe qui peut envoyer : voir comment payer le Modelo 210.
- 4Gardez les deux justificatifs : chaque propriétaire a sa propre preuve de dépôt.
Si la déclaration d’un époux est oubliée, cette déclaration est en retard, avec sa propre majoration si elle est déposée avant que l’administration fiscale ne la réclame, comme l’explique notre guide du Modelo 210 en retard. Une année manquée pour un propriétaire se rattrape comme n’importe quelle autre : voir Modelo 210 années précédentes.
Nous déposons votre Modelo 210
 Chaque propriétaire, chaque année
- Vous validez avant le dépôt
- 100 % en ligne
Les deux déclarations, une seule demande : avec le Modelo 210, nous déposons la déclaration de chaque propriétaire à partir des informations sur votre logement et payons l’impôt de chacun à l’Agencia Tributaria.
Et si le logement est loué ?
La même règle : chaque propriétaire déclare sa quote-part des loyers dans ses propres déclarations et, s’il vit dans l’UE ou l’EEE, sa quote-part des charges. Les jours où le logement n’était pas loué donnent à chaque propriétaire un revenu forfaitaire sur sa quote-part, comme pour un logement resté vide.
Une déclaration peut regrouper les loyers d’un propriétaire, jamais ceux de deux : un couple qui loue un appartement détenu à moitié chacun dépose deux séries de déclarations de location.
Et en cas de vente ?
C’est la seule exception. Quand un logement appartenant à un couple marié dont les deux membres sont non-résidents en Espagne est vendu, les époux peuvent déposer une seule déclaration commune pour la vente. Sinon, chaque vendeur dépose la sienne, sur sa quote-part de la plus-value.
- Mariés, tous deux non-résidents : vous pouvez déposer une seule déclaration, cochée comme conjointe avec l’époux, avec la quote-part de chacun et les coordonnées de l’autre.
- Couples non mariés, frères et sœurs, amis : une déclaration par vendeur, selon notre lecture de la règle, qui ne parle que du mariage.
- Un époux vivant en Espagne : pas de déclaration commune ; l’époux à l’étranger dépose seul.
En ligne, la déclaration commune est signée par un époux avec son certificat numérique ou sa Cl@ve ; l’autre, avec sa propre Cl@ve ou son certificat, lui donne d’abord la procuration de l’administration fiscale pour le Modelo 210 (« 210P »), valable jusqu’à cinq ans.
Et si l’un de vous a l’usufruit ?
Pour un logement non loué, l’usufruitier (usufructo) déclare le revenu forfaitaire qu’aurait le propriétaire, pour la part que couvre son usufruit ; les nus-propriétaires ne déclarent pas cette part. Un conjoint survivant qui a l’usufruit de tout le logement déclare pour la totalité ; quand il possède la moitié en pleine propriété et l’usufruit de l’autre moitié seulement, de même : sa propre moitié, et l’autre moitié comme usufruitier. Les enfants déclarent toute part qu’ils possèdent en pleine propriété, libre d’usufruit.
Qu’est-ce qui change sur le formulaire à partir de 2027 ?
Les déclarations déposées à partir du 1er janvier 2027, quelle que soit leur année d’imposition, utilisent un nouveau formulaire avec une case pour la quote-part du propriétaire (Cuota participación) et une pour le nombre de jours, pour un logement non loué comme pour les loyers. Pour une vente, la case de la déclaration commune devient « conjointe avec l’époux » ou « individuelle ». La règle elle-même ne change pas : une déclaration par propriétaire.
Comment nous avons vérifié ce guide
Nous avons consulté les textes officiels ci-dessous et mettons ce guide à jour dès que les règles changent. Il s’agit d’une information générale, et non d’un conseil adapté à votre situation.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 5, 8, 15, 24 y 25) — consulté le 6 novembre 2026
- Ley 35/2006, del IRPF (arts. 11 y 85) — consulté le 6 novembre 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado, arts. 2, 3 y 13) — consulté le 6 novembre 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — consulté le 6 novembre 2026
- Agencia Tributaria, Modelo 210: instrucciones — consulté le 6 novembre 2026
- Agencia Tributaria, Apoderamiento entre cónyuges para declaraciones conjuntas del modelo 210 — consulté le 6 novembre 2026


