 Nieuw


Modelo 210 vorige jaren: hoe ver terug, en hoe u inhaalt
Modelo 210 vorige jaren kunt u nog indienen: de belastingdienst heeft 4 jaar vanaf het einde van de termijn van elke aangifte om die op te eisen, dus vandaag staan voor een niet-verhuurde woning de belastingjaren 2021 tot 2025 open. Zo werkt die grens, deze regels neemt elk jaar mee, en zo haalt u de achterstand in.
Door het CasitaTax-team · Bijgewerkt op 9 november 2026 · 9 min leestijd
In het kort
 4 jaar vanaf het einde van elke termijn, niet vanaf het belastingjaar: voor een niet-verhuurde woning staan 2021 tot 2025 vandaag open.
- De telling begint opnieuw wanneer de belastingdienst actie onderneemt op een aangifte, of wanneer u dat doet.
- Eén aangifte per jaar en per eigenaar, elk met de regels van dat jaar, niet die van dit jaar.
- Ingediend vóór elke brief kost een vorig jaar een verhoging, geen boete.
- Een verjaard jaar dient u niet in: is het toch betaald, dan kunt u de betaling terugvragen.
Op deze pagina
Welke jaren Modelo 210 moet u inhalen?
Elk belastingjaar waarin u de woning bezat terwijl u buiten Spanje woonde, en dat nog openstaat: voor een niet-verhuurde woning vandaag 2021 tot 2025, zoals wij de wet lezen. Een niet-resident is voor elk van die jaren een Modelo 210 verschuldigd, verhuurd of niet (een fiscaal resident van Spanje geeft de woning in plaats daarvan aan in de Spaanse aangifte inkomstenbelasting); een woning die niet wordt verhuurd, betaalt over een fictief inkomen, een deel van de kadastrale waarde, uitgewerkt in onze gids Modelo 210 invullen.
- Elke eigenaar dient een eigen aangifte in: een stel dat de woning elk voor de helft bezit, dient twee aangiftes per jaar in.
- Het jaar waarin u kocht of verkocht telt ook, voor de dagen dat de woning van u was.
Let bij de meest recente jaren op welke al te laat zijn. Een aangifte is te laat vanaf de dag nadat haar termijn sluit: onze gids over de Modelo 210 deadline geeft elke termijn.
Hoeveel jaar terug kan Spanje het Modelo 210 opeisen?
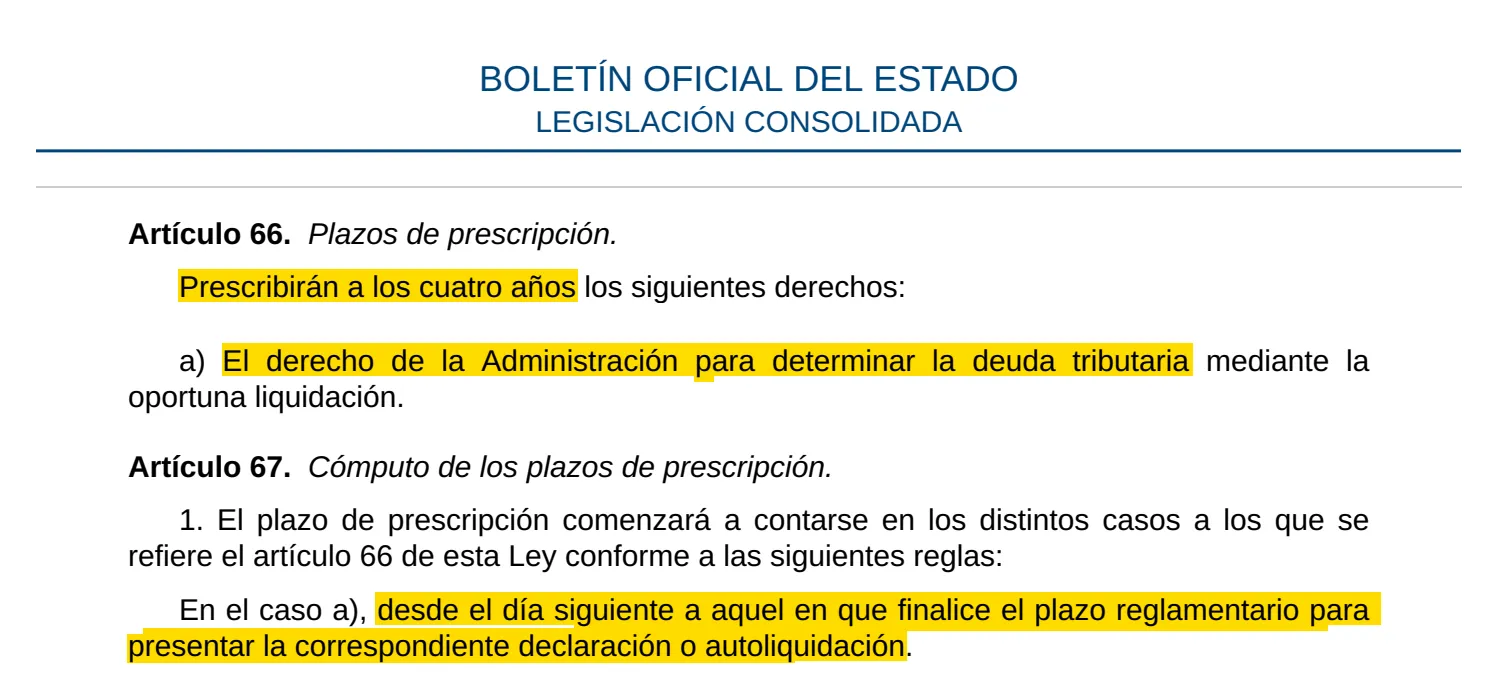
De grens is 4 jaar, geteld vanaf de dag na het einde van de indientermijn van elke aangifte: dat is de Spaanse verjaringstermijn voor belastingen, de prescripción van de Ley General Tributaria (art. 66 en 67). De telling loopt per aangifte, niet per belastingjaar.
Neem de aangifte over 2024 van een niet-verhuurde woning:
31 december 2025
Laatste dag van de termijn
Vanaf 1 januari 2026
Te laat: de verhoging begint bij 1%
Vanaf 1 januari 2027
Verhoging van 15%, en de rente begint te lopen
Tot 31 december 2029
De belastingdienst kan haar nog opeisen, zoals wij de wet lezen, tenzij de telling opnieuw begint
Daarom spreekt men van vijf jaar: omdat de aangifte van een niet-verhuurde woning het jaar erna wordt ingediend, staan 5 belastingjaren tegelijk open. Het oudste dat vandaag openstaat, 2021, blijft open tot 31 december 2026, zoals wij de wet lezen. De tien jaar die sommige pagina's noemen, gaan over verliezen en tegoeden die naar latere jaren worden doorgeschoven, niet over een Modelo 210 dat nooit is ingediend.
Wat laat de telling van vier jaar opnieuw beginnen?
Elke stap die de wet ziet als een handeling met betrekking tot de belasting: de telling stopt, en vanaf die dag beginnen 4 nieuwe jaren (art. 68).
- Een handeling van de belastingdienst die formeel ter kennis van u wordt gebracht en gericht is op het controleren of vaststellen van de belasting: een brief, een verzoek om informatie, een controle.
- Hetzelfde, via een ander land: handelingen in het buitenland in het kader van wederzijdse bijstand tussen belastingdiensten tellen ook.
- Een bezwaar of beroep, van welke aard ook.
- Een stap van uzelf om die belasting aan te geven of vast te stellen.
Laat het indienen van één jaar de telling van een ander jaar opnieuw beginnen? Zoals wij de wet lezen, nee: een aangifte gaat over de belasting van haar eigen jaar, en elk jaar heeft een eigen telling. Wij vonden hierover geen officieel standpunt.
Wachten is dus een slechte gok: één brief laat de telling opnieuw beginnen voor waar die over gaat, en vanaf dan krijgt die aangifte geen verhoging meer: in plaats daarvan kan een boete gelden. Wat een brief betekent, en hoeveel tijd die u geeft: onze pagina over brieven van de belastingdienst.
En de jaren die al verjaard zijn?
Die dient u niet in: verjaring doet de belastingschuld tenietgaan, en de wet past die uit zichzelf toe, zonder dat u erom hoeft te vragen (art. 69). Voor een niet-verhuurde woning betekent dat 2020 en de jaren daarvoor, zoals wij de wet lezen, tenzij de telling voor een ervan opnieuw is begonnen.
Is een verjaard jaar toch betaald, dan is die betaling onverschuldigd en kunt u die terugvragen, binnen 4 jaar na de betaling (art. 66 en 221).
Welke regels gelden voor elk vorig jaar?
Die van dat jaar, niet die van dit jaar: elke aangifte wordt berekend met de regels, de waarde en de situatie van haar eigen belastingjaar.
- Het belastingtarief: 19% voor inwoners van de EU, IJsland, Noorwegen en Liechtenstein, 24% voor alle anderen, in elk jaar dat vandaag openstaat. Het Verenigd Koninkrijk valt sinds de brexit onder 24%. Zoals wij het lezen, beslist waar u woonde: op de laatste dag van het jaar voor een niet-verhuurde woning, op het moment dat de huur verschuldigd werd voor huur.
- Het fictieve inkomen op een woning die u niet verhuurt: 1,1% van de kadastrale waarde als de waarden van de gemeente recent genoeg zijn herzien, anders 2%. Wat als recent geldt, hangt af van het belastingjaar.
- De kadastrale waarde van dat jaar, die kan verschillen van die van vandaag: het is de heffingsgrondslag van de IBI, dus zoals wij het lezen staat die op de IBI-aanslag van elk jaar, als valor catastral (niet de lagere base liquidable).
- De dagen dat de woning van u was, en de dagen dat ze verhuurd was, die naar verhouding van het fictieve inkomen afgaan.
De rekenhulp gemiste jaren past de tarieven van elk jaar toe voor een woning die niet werd verhuurd. Voor de aangifte van dit jaar: de rekenhulp voor de belasting niet-ingezetenen.
En als de woning sommige jaren verhuurd was?
Dan hebben die jaren huuraangiftes, met eigen termijnen, plus een fictief inkomen voor de dagen dat de woning niet verhuurd was. Voor huur met te betalen belasting had vóór 2024 elk kwartaal een eigen aangifte; vanaf 2024 kan de huur van een jaar op één aangifte worden samengevoegd.
Elke huuraangifte heeft haar eigen 4 jaar, geteld vanaf het einde van haar eigen termijn: huur die per kwartaal is aangegeven, verjaart kwartaal voor kwartaal, dus het oudste open jaar van huur is niet het oudste open jaar van een woning die leegstond. Inwoners van de EU en de EER trekken de kosten van de verhuurde periode af; alle anderen worden belast over de bruto huur. Bewaar de contracten en de bewijsstukken van elk jaar.
Hoe haalt u meerdere jaren Modelo 210 in?
Jaar voor jaar, elk op een eigen aangifte: de wet staat niet toe dat een te late aangifte meer dan één periode omvat (art. 27).
- 1Zet de open jaren op een rij waarin u de woning bezat, voor elke eigenaar, en welke daarvan verhuurd waren.
- 2Verzamel de cijfers van elk jaar: de kadastrale waarde, de dagen in bezit en de verhuurde dagen, waar u woonde, en de huur en de kosten van de verhuurde jaren.
- 3Begin met het meest recente te late jaar als de twaalfde maand ervan nog niet voorbij is: de verhoging stijgt elke maand één punt en springt daarna naar 15%, met rente. De oudere jaren staan al op 15% en hun rente loopt per dag: dien die direct daarna in. Deze volgorde is onze lezing van de schaal.
- 4Vul elke aangifte in op het onlineformulier van de belastingdienst, dat belastingjaren vanaf 2019 dekt; aangiftes die vanaf 1 januari 2027 worden ingediend, gebruiken het nieuwe formulier, over welk jaar ze ook gaan. Zonder Spaanse online toegang dekt de predeclaración van het Modelo 210, aangeboden voor belastingjaren vanaf 2019, ook vorige jaren.
- 5Betaal elke aangifte wanneer u die indient: automatische incasso staat na de termijn niet meer open, maar een overschrijving uit het buitenland, een kaart of een Spaanse bank wel; zie het Modelo 210 vanuit het buitenland betalen.
- 6Bewaar elk bewijs van indiening en betaling, en let daarna op de brieven over de verhogingen.
Wij dienen uw Modelo 210 in
 Elke eigenaar, elk jaar
- Eerst uw akkoord, dan indienen
- 100% online
Inhalen is wat wij doen met het Modelo 210: wij berekenen elk open jaar, voor elke eigenaar, en dienen ze in samen met dat van dit jaar.
Wat kost het om vorige jaren in te halen?
De belasting van elk jaar, plus een verhoging als u indient vóór elke brief van de belastingdienst: 1% plus 1% per volle maand vertraging, daarna 15% met rente na twaalf maanden, een kwart minder als u de belasting betaalt wanneer u indient en de verhoging binnen de termijn ervan. Onze gids over Modelo 210 boete toont elke fase, met een uitgewerkt voorbeeld.
Na een brief is de verhoging niet meer mogelijk: u bent rente verschuldigd vanaf het einde van de termijn, en er kan een boete volgen, vanaf 50% van de belasting vóór verlagingen. Op een te late aangifte zonder te betalen belasting komt geen verhoging, maar de wet voorziet in een vaste boete. De belastingdienst heeft een eigen procedure voor niet-ingezetenen die geen aangifte hebben ingediend.
Wat elk open jaar voor uw woning kost: de rekenhulp gemiste jaren, die de verhoging en de rente jaar voor jaar optelt.
Verjaart onbetaalde belasting van het Modelo 210 ook?
Ja, met een eigen klok: hebt u een aangifte op tijd ingediend maar niet betaald, dan heeft de belastingdienst 4 jaar vanaf het einde van de betalingstermijn om de belasting in te vorderen (art. 66 tot 68). De telling begint opnieuw bij elke invorderingsstap die u ter kennis wordt gebracht, bij een bezwaar of beroep, of bij een stap van uzelf om te betalen.
Tot dan gaat de onbetaalde belasting naar de invordering, met eigen verhogingen: onze gids over Modelo 210 boete zet ze op een rij.
Hoe we deze gids hebben gecontroleerd
Wij hebben de onderstaande officiële teksten gelezen en werken deze gids bij zodra de regels veranderen. Deze gids bevat algemene informatie en is geen advies over uw eigen situatie.
- Ley 58/2003, General Tributaria (arts. 27, 66–69 y 221) — geraadpleegd op 5 november 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24 y 25) — geraadpleegd op 5 november 2026
- Ley 35/2006, del IRPF (art. 85, imputación de rentas inmobiliarias) — geraadpleegd op 5 november 2026
- Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales (art. 65) — geraadpleegd op 5 november 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — geraadpleegd op 29 oktober 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — geraadpleegd op 3 november 2026
- Agencia Tributaria, Modelo 210: instrucciones — geraadpleegd op 5 november 2026
- Agencia Tributaria, Modelo 210: gestiones — geraadpleegd op 5 november 2026
- Agencia Tributaria, Regularización por falta de presentación del IRNR — geraadpleegd op 5 november 2026


