 Nouveau


Modelo 210 années précédentes : jusqu’où remonter, et comment régulariser
Modelo 210 années précédentes : elles peuvent encore être déposées. L’administration fiscale dispose de 4 ans à compter de la fin de la fenêtre de chaque déclaration pour la réclamer : aujourd’hui, pour un logement non loué, les années d’imposition 2021 à 2025 sont donc ouvertes. Voici comment fonctionne ce délai, quelles règles s’appliquent à chaque année et comment régulariser.
Par l’équipe CasitaTax · Mis à jour le 9 novembre 2026 · 9 min de lecture
En bref
 4 ans à compter de la fin de chaque fenêtre, pas de l’année d’imposition : pour un logement non loué, les années 2021 à 2025 sont ouvertes aujourd’hui.
- Le décompte repart à zéro quand l’administration fiscale agit sur une déclaration, ou quand vous le faites.
- Une déclaration par année et par propriétaire, chacune avec les règles de son année, pas celles de l’année en cours.
- Déposée avant tout courrier, une année passée coûte une majoration, pas une sanction.
- Une année prescrite ne se dépose pas : si elle a quand même été payée, vous pouvez en demander le remboursement.
Sommaire
Quelles années du Modelo 210 devez-vous régulariser ?
Chaque année d’imposition pendant laquelle vous étiez propriétaire du logement en vivant hors d’Espagne, et qui est encore ouverte : pour un logement non loué, de 2021 à 2025 aujourd’hui, selon notre lecture de la loi. Un non-résident doit un Modelo 210 pour chacune de ces années, que le logement soit loué ou non (un résident fiscal en Espagne le déclare plutôt dans sa déclaration de revenus espagnole) ; un logement non loué est imposé sur un revenu forfaitaire, une part de sa valeur cadastrale, calculé dans notre guide du formulaire Modelo 210.
- Chaque propriétaire dépose sa propre déclaration : un couple propriétaire du logement à parts égales dépose deux déclarations par an.
- L’année de l’achat ou de la vente compte aussi, pour les jours où vous étiez propriétaire.
Pour les années les plus récentes, vérifiez lesquelles sont déjà en retard. Une déclaration est en retard dès le lendemain de la fermeture de sa fenêtre : notre guide de la date limite du Modelo 210 donne chaque fenêtre.
Jusqu’à combien d’années en arrière l’Espagne peut-elle réclamer le Modelo 210 ?
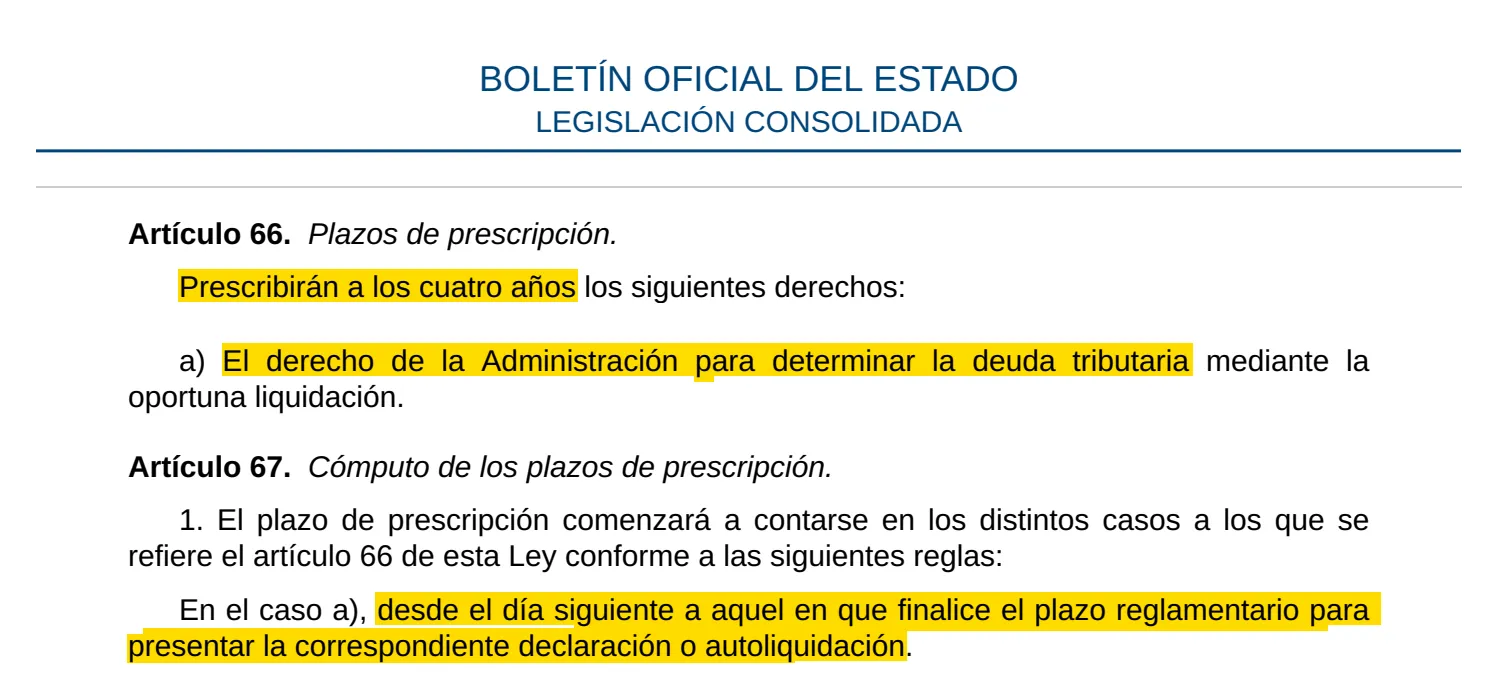
Le délai est de 4 ans, comptés à partir du lendemain de la fin de la fenêtre de dépôt de chaque déclaration : c’est la prescription des impôts en Espagne, la prescripción de la Ley General Tributaria (art. 66 et 67). Le décompte court par déclaration, pas par année d’imposition.
Prenons la déclaration 2024 d’un logement non loué :
31 décembre 2025
Dernier jour de sa fenêtre
À partir du 1er janvier 2026
En retard : la majoration commence à 1 %
À partir du 1er janvier 2027
Majoration de 15 %, et les intérêts commencent
Jusqu’au 31 décembre 2029
L’administration fiscale peut encore la réclamer, selon notre lecture de la loi, sauf si le décompte repart
Voilà pourquoi on parle de cinq ans : comme la déclaration d’un logement non loué se dépose l’année suivante, 5 années d’imposition sont ouvertes en même temps. La plus ancienne ouverte aujourd’hui, 2021, le reste jusqu’au 31 décembre 2026, selon notre lecture de la loi. Les dix ans que citent certaines pages concernent les pertes et les crédits reportés, pas un Modelo 210 jamais déposé.
Qu’est-ce qui relance le délai de quatre ans ?
Tout acte que la loi traite comme une action sur l’impôt : le décompte s’interrompt, et un nouveau délai de 4 ans commence ce jour-là (art. 68).
- Une action de l’administration fiscale portée formellement à votre connaissance, visant à vérifier ou à liquider l’impôt : un courrier, une demande d’information, un contrôle.
- La même chose, par un autre pays : les actions menées à l’étranger dans le cadre de l’assistance mutuelle entre administrations fiscales comptent aussi.
- Un recours ou une réclamation, de quelque nature que ce soit.
- Une démarche de votre part en vue de déposer ou de liquider cet impôt.
Déposer une année relance-t-il le délai d’une autre ? Selon notre lecture de la loi, non : une déclaration agit sur l’impôt de sa propre année, et chaque année a son propre décompte. Nous n’avons trouvé aucune position officielle à ce sujet.
Attendre est donc un mauvais pari : un seul courrier relance le décompte pour ce qu’il concerne, et à partir de là cette déclaration n’a plus droit à la majoration : une sanction peut s’appliquer à la place. Ce que signifie un courrier, et le délai qu’il vous laisse : notre page sur les courriers de l’administration fiscale.
Et les années prescrites ?
Vous ne les déposez pas : la prescription éteint la dette d’impôt, et la loi l’applique d’office, sans que vous ayez à la demander (art. 69). Pour un logement non loué, cela concerne 2020 et les années antérieures, selon notre lecture de la loi, sauf si le décompte est reparti pour l’une d’elles.
Si une année prescrite a quand même été payée, ce paiement est indu et vous pouvez en demander le remboursement, dans les 4 ans qui suivent le paiement (art. 66 et 221).
Quelles règles s’appliquent à chaque année passée ?
Celles de cette année-là, pas celles de l’année en cours : chaque déclaration se calcule avec les règles, la valeur et la situation de sa propre année d’imposition.
- Le taux d’imposition : 19 % pour les résidents de l’UE, de l’Islande, de la Norvège et du Liechtenstein, 24 % pour tous les autres, pour chaque année ouverte aujourd’hui. Le Royaume-Uni est à 24 % depuis le Brexit. Selon notre lecture, c’est le lieu où vous viviez qui décide : le dernier jour de l’année pour un logement non loué, à l’échéance du loyer pour une location.
- Le revenu forfaitaire d’un logement que vous ne louez pas : 1,1 % de la valeur cadastrale si les valeurs de la commune ont été révisées assez récemment, 2 % sinon. Ce qui compte comme récent dépend de l’année d’imposition.
- La valeur cadastrale de cette année-là, qui peut différer de celle d’aujourd’hui : c’est la base imposable de l’IBI, donc, selon notre lecture, l’avis d’IBI de chaque année l’indique, comme valor catastral (pas la base liquidable, plus basse).
- Les jours où vous étiez propriétaire, et ceux où le logement était loué, qui sont déduits du revenu forfaitaire au prorata.
Le calculateur des années en retard applique les taux de chaque année pour un logement non loué. Pour la déclaration de cette année, le simulateur d’impôt des non-résidents en Espagne.
Et si le logement a été loué certaines années ?
Alors ces années ont des déclarations de loyers, avec leurs propres fenêtres, plus un revenu forfaitaire pour les jours où il n’était pas loué. Pour des loyers avec un impôt à payer, chaque trimestre avait sa propre déclaration avant 2024 ; à partir de 2024, les loyers d’une année peuvent être regroupés sur une seule déclaration.
Chaque déclaration de loyers a ses propres 4 ans, comptés à partir de la fin de sa propre fenêtre : des loyers déclarés par trimestre se prescrivent trimestre par trimestre, de sorte que la plus ancienne année de loyers encore ouverte n’est pas la plus ancienne année ouverte d’un logement resté vide. Les résidents de l’UE et de l’EEE déduisent les charges de la période louée ; tous les autres sont imposés sur les loyers bruts. Conservez les contrats et les justificatifs de chaque année.
Comment régulariser plusieurs années de Modelo 210 ?
Année par année, chacune sur sa propre déclaration : la loi ne permet pas qu’une déclaration tardive couvre plus d’une période (art. 27).
- 1Listez les années ouvertes où vous étiez propriétaire du logement, pour chaque propriétaire, et celles où il était loué.
- 2Rassemblez les chiffres de chaque année : la valeur cadastrale, les jours de propriété et de location, votre lieu de résidence, et les loyers et charges des années louées.
- 3Commencez par l’année en retard la plus récente si son douzième mois n’est pas écoulé : sa majoration monte d’un point par mois, puis passe à 15 % avec des intérêts. Les années plus anciennes sont déjà à 15 %, et leurs intérêts courent jour par jour : déposez-les juste après. Cet ordre est notre lecture du barème.
- 4Remplissez chaque déclaration sur le formulaire en ligne de l’administration fiscale, qui couvre les années d’imposition à partir de 2019 ; les déclarations déposées à partir du 1er janvier 2027 utilisent le nouveau formulaire, quelle que soit leur année. Sans accès en ligne espagnol, la predeclaración du Modelo 210, proposée pour les années d’imposition à partir de 2019, couvre aussi les années passées.
- 5Payez chacune au moment de la déposer : le prélèvement n’est plus ouvert après la fenêtre, mais un virement depuis l’étranger, une carte ou une banque espagnole le sont ; voir comment payer le Modelo 210.
- 6Conservez chaque preuve de dépôt et de paiement, puis guettez les courriers sur les majorations.
Nous déposons votre Modelo 210
 Chaque propriétaire, chaque année
- Vous validez avant le dépôt
- 100 % en ligne
Régulariser, c’est ce que nous faisons avec le Modelo 210 : nous calculons chaque année ouverte, pour chaque propriétaire, et les déposons avec celle de l’année en cours.
Combien coûte la régularisation des années passées ?
L’impôt de chaque année, plus une majoration si vous déposez avant tout courrier de l’administration fiscale : 1 % plus 1 % par mois entier de retard, puis 15 % avec des intérêts au-delà de douze mois, un quart en moins si vous payez l’impôt au moment du dépôt et la majoration dans son délai. Notre guide du Modelo 210 en retard détaille chaque étape, avec un exemple chiffré.
Après un courrier, la majoration n’est plus possible : vous devez des intérêts depuis la fin de la fenêtre, et une sanction peut suivre, à partir de 50 % de l’impôt avant réductions. Une déclaration tardive sans rien à payer n’a pas de majoration, mais la loi prévoit une amende fixe. L’administration fiscale a une procédure propre pour les non-résidents qui n’ont pas déposé.
Ce que représente chaque année ouverte pour votre logement : le calculateur des années en retard, qui ajoute la majoration et les intérêts année par année.
L’impôt impayé du Modelo 210 se prescrit-il aussi ?
Oui, avec son propre décompte : si vous avez déposé une déclaration à temps sans la payer, l’administration fiscale dispose de 4 ans à compter de la fin de la période de paiement pour recouvrer l’impôt (art. 66 à 68). Le décompte repart avec toute démarche de recouvrement portée à votre connaissance, un recours ou une démarche de votre part en vue de payer.
D’ici là, l’impôt impayé passe en recouvrement, avec ses propres majorations : notre guide du Modelo 210 en retard les détaille.
Comment nous avons vérifié ce guide
Nous avons consulté les textes officiels ci-dessous et mettons ce guide à jour dès que les règles changent. Il s’agit d’une information générale, et non d’un conseil adapté à votre situation.
- Ley 58/2003, General Tributaria (arts. 27, 66–69 y 221) — consulté le 5 novembre 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24 y 25) — consulté le 5 novembre 2026
- Ley 35/2006, del IRPF (art. 85, imputación de rentas inmobiliarias) — consulté le 5 novembre 2026
- Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales (art. 65) — consulté le 5 novembre 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — consulté le 29 octobre 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — consulté le 3 novembre 2026
- Agencia Tributaria, Modelo 210: instrucciones — consulté le 5 novembre 2026
- Agencia Tributaria, Modelo 210: gestiones — consulté le 5 novembre 2026
- Agencia Tributaria, Regularización por falta de presentación del IRNR — consulté le 5 novembre 2026


