 Neu


Modelo 210 nachreichen: wie weit zurück und wie Sie nachholen
Modelo 210 nachreichen ist für vergangene Jahre noch möglich: Die Steuerbehörde hat ab dem Ende des Zeitraums jeder Erklärung 4 Jahre, um sie einzufordern, für eine nicht vermietete Immobilie sind heute also die Steuerjahre 2021 bis 2025 offen. Hier lesen Sie, wie diese Frist funktioniert, welche Regeln für jedes Jahr gelten und wie Sie nachholen.
Vom CasitaTax-Team · Aktualisiert am 9. November 2026 · 8 Min. Lesezeit
Das Wichtigste in Kürze
 4 Jahre ab dem Ende jedes Zeitraums, nicht ab dem Steuerjahr: Für eine nicht vermietete Immobilie sind heute 2021 bis 2025 offen.
- Die Zählung beginnt neu, wenn die Steuerbehörde zu einer Erklärung tätig wird oder Sie es tun.
- Eine Erklärung pro Jahr und pro Eigentümer, jede mit den Regeln jenes Jahres, nicht mit denen von diesem.
- Vor jedem Schreiben eingereicht kostet ein vergangenes Jahr einen Zuschlag, keine Geldbuße.
- Ein verjährtes Jahr wird nicht eingereicht: Wurde es trotzdem bezahlt, lässt sich die Zahlung zurückfordern.
Auf dieser Seite
Welche Jahre des Modelo 210 müssen Sie nachholen?
Jedes Steuerjahr, in dem Ihnen die Immobilie gehörte, während Sie außerhalb Spaniens lebten, und das noch offen ist: für eine nicht vermietete Immobilie heute 2021 bis 2025, nach unserer Lesart des Gesetzes. Ein Nichtresident schuldet für jedes dieser Jahre ein Modelo 210, ob vermietet oder nicht (wer in Spanien steuerlich ansässig ist, erklärt stattdessen in der spanischen Einkommensteuererklärung); eine nicht vermietete Immobilie zahlt auf ein fiktives Einkommen, einen Anteil ihres Katasterwerts, berechnet in unserer Modelo 210 Anleitung.
- Jeder Eigentümer reicht seine eigene Erklärung ein: Ein Paar, dem die Immobilie je zur Hälfte gehört, reicht zwei Erklärungen pro Jahr ein.
- Das Jahr des Kaufs oder Verkaufs zählt auch, für die Tage, an denen Ihnen die Immobilie gehörte.
Achten Sie bei den jüngsten Jahren darauf, welche schon verspätet sind. Eine Erklärung ist ab dem Tag nach dem Ende ihres Zeitraums verspätet: Unser Ratgeber zur Modelo 210 Frist nennt jeden Zeitraum.
Wie viele Jahre rückwirkend kann Spanien das Modelo 210 einfordern?
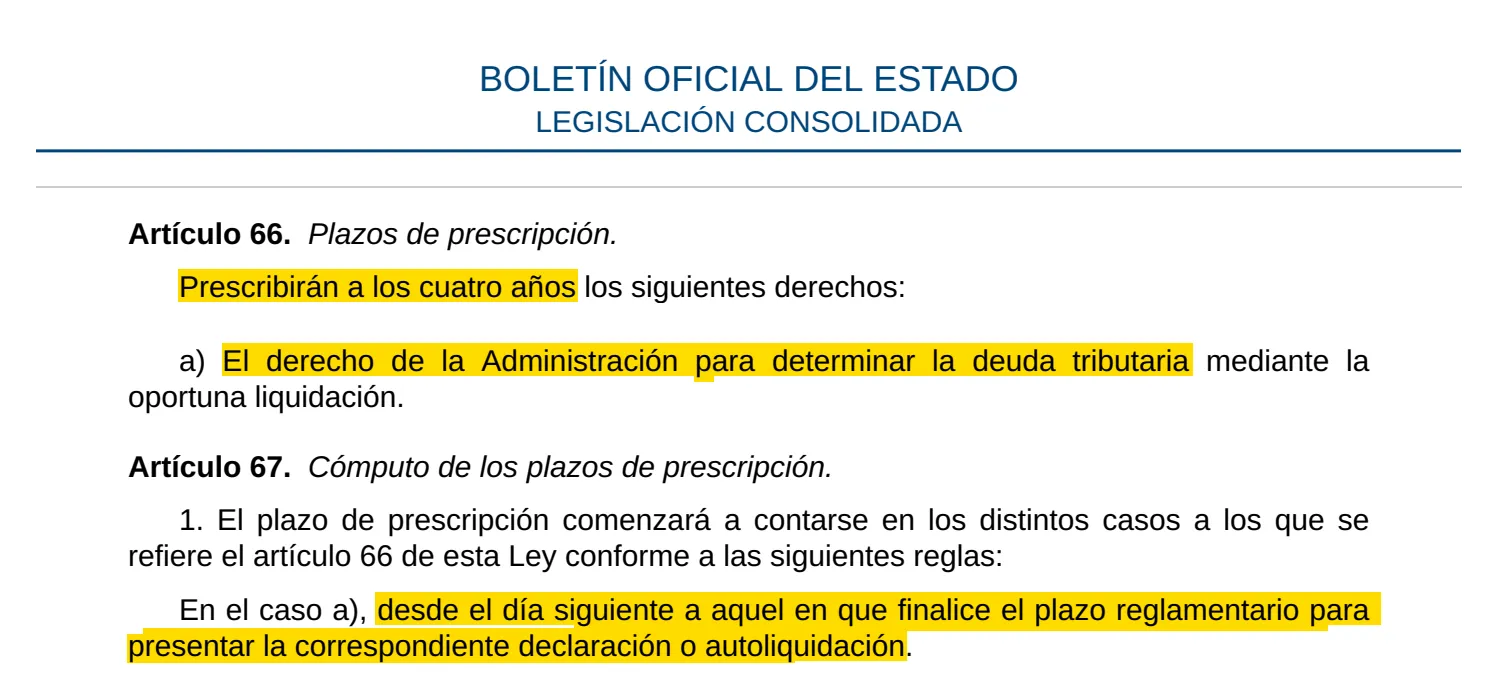
Die Grenze liegt bei 4 Jahren, gezählt ab dem Tag nach dem Ende des Einreichungszeitraums jeder Erklärung: Das ist die spanische Verjährung von Steuern, die prescripción der Ley General Tributaria (Art. 66 und 67). Die Zählung läuft je Erklärung, nicht je Steuerjahr.
Nehmen wir die Erklärung 2024 für eine nicht vermietete Immobilie:
31. Dezember 2025
Letzter Tag ihres Zeitraums
Ab 1. Januar 2026
Verspätet: Der Zuschlag beginnt bei 1 %
Ab 1. Januar 2027
Zuschlag von 15 %, und die Zinsen beginnen
Bis 31. Dezember 2029
Die Steuerbehörde kann sie nach unserer Lesart des Gesetzes noch einfordern, sofern die Zählung nicht neu beginnt
Deshalb ist oft von fünf Jahren die Rede: Da die Erklärung für eine nicht vermietete Immobilie im Folgejahr eingereicht wird, sind 5 Steuerjahre gleichzeitig offen. Das älteste heute offene, 2021, bleibt nach unserer Lesart des Gesetzes bis 31. Dezember 2026 offen. Die zehn Jahre, die manche Seiten nennen, betreffen vorgetragene Verluste und Abzüge, nicht ein nie eingereichtes Modelo 210.
Was lässt die Vierjahresfrist neu beginnen?
Jeder Schritt, den das Gesetz als Tätigwerden zur Steuer ansieht: Die Zählung bricht ab, und ab diesem Tag beginnen 4 neue Jahre (Art. 68).
- Eine Handlung der Steuerbehörde, die Ihnen förmlich zur Kenntnis gebracht wird und darauf zielt, die Steuer zu prüfen oder festzusetzen: ein Schreiben, ein Auskunftsersuchen, eine Prüfung.
- Dasselbe über ein anderes Land: Handlungen im Ausland im Rahmen der Amtshilfe zwischen Steuerbehörden zählen ebenfalls.
- Ein Rechtsbehelf oder eine Beschwerde jeder Art.
- Ein Schritt von Ihnen, um diese Steuer zu erklären oder festzusetzen.
Lässt die Einreichung eines Jahres die Zählung eines anderen neu beginnen? Nach unserer Lesart des Gesetzes nicht: Eine Erklärung betrifft die Steuer ihres eigenen Jahres, und jedes Jahr hat seine eigene Zählung. Eine offizielle Aussage dazu haben wir nicht gefunden.
Warten ist also eine schlechte Wette: Ein einziges Schreiben lässt die Zählung für das, was es betrifft, neu beginnen, und ab dann gibt es für diese Erklärung keinen Zuschlag mehr: Stattdessen kann eine Geldbuße anfallen. Was ein Schreiben bedeutet und wie viel Zeit es Ihnen lässt: unsere Seite zu den Briefen der Steuerbehörde.
Was gilt für verjährte Jahre?
Sie reichen sie nicht ein: Die Verjährung lässt die Steuerschuld erlöschen, und das Gesetz wendet sie von sich aus an, ohne dass Sie sie geltend machen müssen (Art. 69). Für eine nicht vermietete Immobilie heißt das 2020 und die Jahre davor, nach unserer Lesart des Gesetzes, sofern die Zählung für keines davon neu begonnen hat.
Wurde ein verjährtes Jahr trotzdem bezahlt, ist die Zahlung rechtsgrundlos und lässt sich zurückfordern, innerhalb von 4 Jahren nach der Zahlung (Art. 66 und 221).
Welche Regeln gelten für jedes vergangene Jahr?
Die jenes Jahres, nicht die von diesem: Jede Erklärung wird nach den Regeln, dem Wert und der Lage ihres eigenen Steuerjahres berechnet.
- Der Steuersatz: 19 % für Einwohner der EU, Islands, Norwegens und Liechtensteins, 24 % für alle anderen, in jedem heute offenen Jahr. Das Vereinigte Königreich liegt seit dem Brexit bei 24 %. Nach unserer Lesart entscheidet, wo Sie wohnten: bei einer nicht vermieteten Immobilie am letzten Tag des Jahres, bei Miete an dem Tag, an dem sie fällig wurde.
- Das fiktive Einkommen auf eine nicht vermietete Immobilie: 1,1 % des Katasterwerts, wenn die Werte der Gemeinde vor nicht zu langer Zeit neu bewertet wurden, sonst 2 %. Was als vor nicht zu langer Zeit gilt, hängt vom Steuerjahr ab.
- Der Katasterwert jenes Jahres, der vom heutigen abweichen kann: Er ist die Bemessungsgrundlage des IBI, nach unserer Lesart zeigt ihn also der IBI-Bescheid jedes Jahres, als valor catastral (nicht die niedrigere base liquidable).
- Die Tage, an denen Ihnen die Immobilie gehörte, und die, an denen sie vermietet war: Sie werden anteilig vom fiktiven Einkommen abgezogen.
Der Rechner für versäumte Jahre wendet für eine nicht vermietete Immobilie die Sätze jedes Jahres an. Für die Erklärung dieses Jahres: der Rechner für die Nichtresidentensteuer.
Was gilt, wenn die Immobilie in manchen Jahren vermietet war?
Dann haben diese Jahre Erklärungen zur Miete, mit eigenen Zeiträumen, dazu ein fiktives Einkommen für die Tage ohne Vermietung. Bei Mieteinnahmen mit Steuerschuld hatte vor 2024 jedes Quartal seine eigene Erklärung; ab 2024 lässt sich die Miete eines Jahres in einer Erklärung zusammenfassen.
Jede Erklärung zur Miete hat ihre eigenen 4 Jahre, gezählt ab dem Ende ihres eigenen Zeitraums: Quartalsweise erklärte Miete verjährt Quartal für Quartal, das älteste offene Mietjahr ist also nicht das älteste offene Jahr einer leer stehenden Immobilie. Einwohner der EU und des EWR ziehen die Ausgaben des vermieteten Zeitraums ab; alle anderen werden auf die Bruttomiete besteuert. Bewahren Sie die Verträge und Belege jedes Jahres auf.
Wie holen Sie mehrere Jahre des Modelo 210 nach?
Jahr für Jahr, jedes in seiner eigenen Erklärung: Das Gesetz lässt nicht zu, dass eine verspätete Erklärung mehr als einen Zeitraum umfasst (Art. 27).
- 1Listen Sie die offenen Jahre auf, in denen Ihnen die Immobilie gehörte, für jeden Eigentümer, und welche davon vermietet waren.
- 2Sammeln Sie die Angaben jedes Jahres: den Katasterwert, die Tage im Eigentum und in Vermietung, wo Sie wohnten, sowie Miete und Ausgaben der vermieteten Jahre.
- 3Beginnen Sie mit dem jüngsten verspäteten Jahr, wenn sein zwölfter Monat noch nicht zu Ende ist: Sein Zuschlag steigt um einen Prozentpunkt pro Monat und springt dann auf 15 %, mit Zinsen. Die älteren Jahre stehen schon bei 15 %, und ihre Zinsen laufen Tag für Tag: Reichen Sie sie gleich danach ein. Diese Reihenfolge ist unsere Lesart der Staffel.
- 4Füllen Sie jede Erklärung aus, im Online-Formular der Steuerbehörde, das Steuerjahre ab 2019 abdeckt; ab dem 1. Januar 2027 eingereichte Erklärungen nutzen das neue Formular, gleich für welches Jahr. Ohne spanischen Online-Zugang deckt die Modelo 210 predeclaración, angeboten für Steuerjahre ab 2019, auch vergangene Jahre ab.
- 5Zahlen Sie jede bei der Einreichung: Die Lastschrift steht nach dem Zeitraum nicht mehr offen, eine Überweisung aus dem Ausland, eine Karte oder eine spanische Bank aber schon; siehe Modelo 210 bezahlen.
- 6Bewahren Sie jeden Nachweis über Einreichung und Zahlung auf und achten Sie dann auf die Schreiben zu den Zuschlägen.
Wir reichen Ihr Modelo 210 ein
 Alle Eigentümer, jedes Jahr
- Nichts ohne Ihre Freigabe
- 100 % online
Nachholen ist genau das, was wir mit dem Modelo 210 tun: Wir berechnen jedes offene Jahr, für jeden Eigentümer, und reichen es zusammen mit dem laufenden ein.
Was kostet es, vergangene Jahre nachzuholen?
Die Steuer jedes Jahres, plus einen Zuschlag, wenn Sie vor jedem Schreiben der Steuerbehörde einreichen: 1 % plus 1 % je vollem Monat Verspätung, dann 15 % mit Zinsen nach zwölf Monaten, ein Viertel weniger, wenn Sie die Steuer bei der Einreichung zahlen und den Zuschlag innerhalb seiner Frist. Unser Ratgeber zur Modelo 210 Strafe zeigt jede Phase, mit einem Rechenbeispiel.
Nach einem Schreiben steht der Zuschlag nicht mehr offen: Sie schulden Zinsen ab dem Ende des Zeitraums, und eine Geldbuße kann folgen, ab 50 % der Steuer vor Ermäßigungen. Eine verspätete Erklärung ohne Steuerschuld hat keinen Zuschlag, aber das Gesetz sieht eine feste Geldbuße vor. Die Steuerbehörde hat ein eigenes Verfahren für Nichtresidenten, die nicht eingereicht haben.
Was jedes offene Jahr für Ihre Immobilie ausmacht: der Rechner für versäumte Jahre, der Zuschlag und Zinsen Jahr für Jahr hinzurechnet.
Verjährt auch nicht gezahlte Steuer zum Modelo 210?
Ja, mit ihrer eigenen Zählung: Haben Sie eine Erklärung rechtzeitig eingereicht, aber nicht bezahlt, hat die Steuerbehörde 4 Jahre ab dem Ende der Zahlungsfrist, um sie einzutreiben (Art. 66 bis 68). Die Zählung beginnt neu mit jedem Vollstreckungsschritt, der Ihnen zur Kenntnis gebracht wird, einem Rechtsbehelf oder einem Schritt von Ihnen, um zu zahlen.
Bis dahin geht die nicht gezahlte Steuer in die Vollstreckung, mit eigenen Zuschlägen: Unser Ratgeber zur Modelo 210 Strafe führt sie auf.
Wie wir diesen Ratgeber geprüft haben
Wir haben die unten genannten amtlichen Texte gelesen und aktualisieren diesen Ratgeber, sobald sich die Regeln ändern. Er informiert allgemein und ersetzt keine Beratung zu Ihrem Fall.
- Ley 58/2003, General Tributaria (arts. 27, 66–69 y 221) — abgerufen am 5. November 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24 y 25) — abgerufen am 5. November 2026
- Ley 35/2006, del IRPF (art. 85, imputación de rentas inmobiliarias) — abgerufen am 5. November 2026
- Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales (art. 65) — abgerufen am 5. November 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — abgerufen am 29. Oktober 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — abgerufen am 3. November 2026
- Agencia Tributaria, Modelo 210: instrucciones — abgerufen am 5. November 2026
- Agencia Tributaria, Modelo 210: gestiones — abgerufen am 5. November 2026
- Agencia Tributaria, Regularización por falta de presentación del IRNR — abgerufen am 5. November 2026


