 Uutta


Modelo 210 aiemmat vuodet: kuinka kauas taaksepäin ja miten rästit hoidetaan
Modelo 210 aiemmat vuodet voi vielä jättää: verottajalla on 4 vuotta kunkin ilmoitusajan päättymisestä aikaa periä ilmoitus, joten tänään vuokraamattoman asunnon verovuodet 2021–2025 ovat auki. Tässä kerromme, miten raja toimii, mitkä säännöt kuhunkin vuoteen pätevät ja miten rästit hoidetaan.
CasitaTax-tiimi · Päivitetty 9. marraskuuta 2026 · Lukuaika 6 min
Lyhyesti
 4 vuotta kunkin ilmoitusajan päättymisestä, ei verovuodesta: vuokraamattoman asunnon osalta vuodet 2021–2025 ovat tänään auki.
- Laskenta alkaa alusta, kun verottaja ryhtyy toimiin ilmoituksen osalta tai kun sinä teet niin.
- Yksi ilmoitus vuotta ja omistajaa kohden, kukin kyseisen vuoden säännöillä, ei tämän vuoden.
- Ennen kirjettä jätettynä mennyt vuosi maksaa korotuksen, ei sakkoa.
- Vanhentunutta vuotta ei jätetä: jos se on kuitenkin maksettu, maksun voi pyytää takaisin.
Tällä sivulla
Mitkä Modelo 210 -vuodet sinun pitää hoitaa jälkikäteen?
Jokainen yhä auki oleva verovuosi, jona omistit asunnon ja asuit Espanjan ulkopuolella: vuokraamattoman asunnon osalta tänään vuodet 2021–2025, lain tulkintamme mukaan. Ulkomailla asuva on velkaa Modelo 210:n jokaiselta näistä vuosista, oli asunto vuokralla tai ei (Espanjassa verotuksellisesti asuva ilmoittaa asunnon sen sijaan Espanjan tuloveroilmoituksessa); vuokraamattomasta asunnosta maksetaan veroa laskennallisesta tulosta, joka on osuus katastriarvosta ja joka lasketaan Modelo 210 PDF -oppaassamme.
- Jokainen omistaja jättää oman ilmoituksensa: puoliksi asunnon omistava pariskunta jättää kaksi ilmoitusta vuodessa.
- Osto- tai myyntivuosi lasketaan myös, niiltä päiviltä, jotka omistit asunnon.
Tuoreimpien vuosien kohdalla katso, mitkä ovat jo myöhässä. Ilmoitus on myöhässä ilmoitusajan päättymistä seuraavasta päivästä alkaen: Modelo 210 deadline -oppaamme kertoo jokaisen ilmoitusajan.
Kuinka monelta vuodelta Espanja voi periä Modelo 210:n?
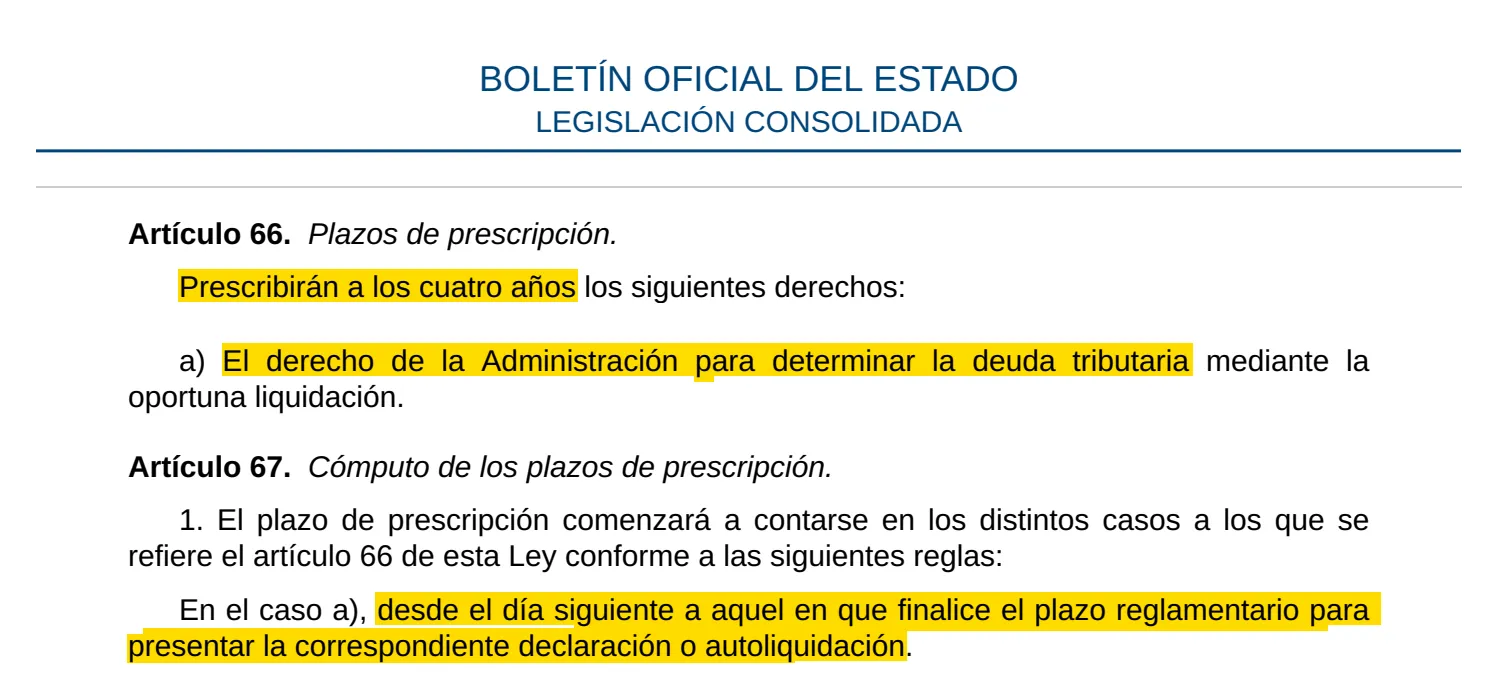
Raja on 4 vuotta, laskettuna kunkin ilmoituksen ilmoitusajan päättymistä seuraavasta päivästä: se on Espanjan verojen vanhentumisaika, Ley General Tributaria -lain prescripción (66 ja 67 artikla). Laskenta kulkee ilmoituskohtaisesti, ei verovuosittain.
Esimerkkinä vuokraamattoman asunnon verovuoden 2024 ilmoitus:
31. joulukuuta 2025
Ilmoitusajan viimeinen päivä
1. tammikuuta 2026 alkaen
Myöhässä: korotus on aluksi 1 %
1. tammikuuta 2027 alkaen
Korotus 15 %, ja korko alkaa juosta
31. joulukuuta 2029 asti
Verottaja voi lain tulkintamme mukaan vielä periä sen, ellei laskenta ala alusta
Siksi puhutaan viidestä vuodesta: koska vuokraamattoman asunnon ilmoitus jätetään seuraavana vuonna, auki on yhtä aikaa 5 verovuotta. Vanhin tänään auki oleva vuosi, 2021, on lain tulkintamme mukaan auki 31. joulukuuta 2026 asti. Joillakin sivuilla mainitut kymmenen vuotta koskevat eteenpäin siirrettäviä tappioita ja vähennyksiä, eivät jättämätöntä Modelo 210:tä.
Mikä aloittaa neljän vuoden laskennan alusta?
Mikä tahansa toimi, jota laki pitää veroon kohdistuvana: laskenta pysähtyy, ja siitä päivästä alkaa 4 uutta vuotta (68 artikla).
- Verottajan toimi, joka saatetaan muodollisesti tietoosi ja jonka tarkoitus on tarkistaa tai määrätä vero: kirje, tietopyyntö, tarkastus.
- Sama toisen maan kautta: myös ulkomailla verohallintojen keskinäisen avun nojalla tehdyt toimet lasketaan.
- Valitus tai oikaisuvaatimus, millainen tahansa.
- Oma toimesi kyseisen veron ilmoittamiseksi tai määräämiseksi.
Aloittaako yhden vuoden ilmoittaminen laskennan alusta toiselle vuodelle? Lain tulkintamme mukaan ei: ilmoitus koskee oman vuotensa veroa, ja jokaisella vuodella on oma laskentansa. Emme löytäneet tästä virallista kannanottoa.
Odottaminen on siis huono veto: yksikin kirje aloittaa laskennan alusta sen osalta, mitä se koskee, eikä tuohon ilmoitukseen sovelleta siitä eteenpäin korotusta: sen sijaan voi tulla sakko. Mitä kirje tarkoittaa ja paljonko aikaa se antaa: sivumme verottajan kirjeistä.
Entä vanhentuneet vuodet?
Niitä ei jätetä: vanhentuminen lakkauttaa verovelan, ja laki soveltaa sitä itsestään, ilman että sinun tarvitsee pyytää (69 artikla). Vuokraamattoman asunnon osalta se tarkoittaa lain tulkintamme mukaan vuotta 2020 ja sitä aiempia vuosia, ellei laskenta alkanut alusta jonkin niistä osalta.
Jos vanhentunut vuosi on kuitenkin maksettu, maksu on aiheeton, ja sen voi pyytää takaisin 4 vuoden kuluessa maksamisesta (66 ja 221 artikla).
Mitkä säännöt koskevat kutakin mennyttä vuotta?
Kyseisen vuoden säännöt, ei tämän vuoden: jokainen ilmoitus lasketaan oman verovuotensa säännöillä, arvolla ja tilanteella.
- Verokanta: 19 % EU-maissa, Islannissa, Norjassa ja Liechtensteinissa asuville, 24 % kaikille muille, kaikkina tänään auki olevina vuosina. Isossa-Britanniassa asuviin sovelletaan brexitistä alkaen 24 %. Tulkintamme mukaan ratkaisee, missä asuit: vuokraamattoman asunnon osalta vuoden viimeisenä päivänä, vuokran osalta silloin, kun vuokra erääntyi.
- Laskennallinen tulo vuokraamattomasta asunnosta: 1,1 % katastriarvosta, jos kunnan arvot on tarkistettu riittävän äskettäin, muuten 2 %. Se, mikä lasketaan äskettäiseksi, riippuu verovuodesta.
- Kyseisen vuoden katastriarvo, joka voi poiketa nykyisestä: se on IBI-veron veropohja, joten tulkintamme mukaan se näkyy kunkin vuoden IBI-laskussa nimellä valor catastral (ei pienempi base liquidable).
- Omistuspäivät ja vuokrauspäivät, jotka vähennetään laskennallisesta tulosta suhteessa.
Menneiden vuosien laskuri käyttää kunkin vuoden verokantoja asunnolle, jota ei vuokrattu. Tämän vuoden ilmoitukseen: laskuri, joka laskee ei-residentin veron Espanjassa.
Entä jos asunto oli joinakin vuosina vuokralla?
Silloin niiltä vuosilta on vuokrailmoituksia, joilla on omat ilmoitusaikansa, ja lisäksi laskennallinen tulo niiltä päiviltä, joina asunto ei ollut vuokralla. Kun vuokrasta oli maksettavaa veroa, jokaisella neljänneksellä oli oma ilmoituksensa ennen vuotta 2024; vuodesta 2024 alkaen vuoden vuokrat voi koota yhteen ilmoitukseen.
Jokainen vuokrailmoitus vanhentuu 4 vuodessa, laskettuna sen oman ilmoitusajan päättymisestä: neljännesvuosittain ilmoitettu vuokra vanhentuu neljännes kerrallaan, joten vanhin auki oleva vuokravuosi ei ole sama kuin tyhjänä olleen asunnon vanhin auki oleva vuosi. EU- ja ETA-maissa asuvat vähentävät vuokrakauden kulut; kaikkia muita verotetaan bruttovuokrasta. Säilytä kunkin vuoden sopimukset ja kuitit.
Miten useamman vuoden Modelo 210 -rästit hoidetaan?
Vuosi kerrallaan, kukin omalla ilmoituksellaan: laki ei salli, että myöhässä oleva ilmoitus kattaa useamman kuin yhden kauden (27 artikla).
- 1Listaa avoimet vuodet, joina omistit asunnon, jokaiselle omistajalle, ja mitkä niistä olivat vuokralla.
- 2Kerää kunkin vuoden luvut: katastriarvo, omistus- ja vuokrauspäivät, asuinmaasi sekä vuokrattujen vuosien vuokrat ja kulut.
- 3Aloita tuoreimmasta myöhässä olevasta vuodesta, jos sen kahdestoista kuukausi ei ole vielä päättynyt: sen korotus kasvaa yhden prosenttiyksikön kuukaudessa, sitten se on kerralla 15 %, ja korko alkaa juosta. Vanhemmilla vuosilla korotus on jo 15 %, ja niiden korko kertyy päivä päivältä: jätä ne heti perään. Tämä järjestys on oma tulkintamme asteikosta.
- 4Täytä jokainen ilmoitus verottajan verkkolomakkeella, joka kattaa verovuodet verovuodesta 2019 alkaen; 1. tammikuuta 2027 alkaen jätetyissä ilmoituksissa käytetään uutta lomaketta verovuodesta riippumatta. Ilman espanjalaista verkkotunnistetta Modelo 210 predeclaración, joka on tarjolla verovuodesta 2019 alkaen, käy myös aiemmille vuosille.
- 5Maksa jokainen ilmoitus sitä jättäessäsi: suoraveloitus ei ole käytettävissä ilmoitusajan jälkeen, mutta tilisiirto ulkomailta, kortti tai espanjalainen pankki ovat; katso, miten Modelo 210 maksu ulkomailta onnistuu.
- 6Säilytä jokainen todiste ilmoituksen jättämisestä ja maksusta, ja seuraa sitten korotuksia koskevia kirjeitä.
Jätämme Modelo 210 -ilmoituksesi
 Jokainen omistaja, joka vuosi
- Sinä hyväksyt ensin
- Kokonaan verkossa
Rästien hoitaminen on osa työtämme, kun hoidamme Modelo 210 -ilmoituksesi: laskemme jokaisen avoimen vuoden kullekin omistajalle ja jätämme ne tämän vuoden ilmoituksen kanssa.
Mitä aiempien vuosien hoitaminen maksaa?
Kunkin vuoden vero ja lisäksi korotus, jos jätät ilmoituksen ennen verottajan kirjettä: 1 % ja lisäksi 1 % jokaiselta täydeltä myöhästyneeltä kuukaudelta, kahdentoista kuukauden jälkeen 15 % ja korko, neljännes vähemmän, jos maksat veron ilmoitusta jättäessäsi ja korotuksen sen maksuajan kuluessa. Modelo 210 myöhässä -oppaamme näyttää jokaisen vaiheen laskuesimerkin kanssa.
Kirjeen jälkeen korotus ei ole enää mahdollinen: olet velkaa korkoa ilmoitusajan päättymisestä alkaen, ja sakko voi seurata, vähintään 50 % verosta ennen alennuksia. Myöhässä olevasta ilmoituksesta, jossa ei ole mitään maksettavaa, ei tule korotusta, mutta laki säätää kiinteän sakon. Verottajalla on oma menettelynsä ulkomailla asuville, jotka eivät ole jättäneet ilmoitusta.
Mitä kukin avoin vuosi tekee sinun asunnollesi: menneiden vuosien laskuri, joka lisää korotuksen ja koron vuosi vuodelta.
Vanheneeko maksamaton Modelo 210 -vero myös?
Kyllä, omassa aikataulussaan: jos jätit ilmoituksen ajoissa mutta et maksanut sitä, verottajalla on 4 vuotta maksuajan päättymisestä aikaa periä se (66–68 artikla). Laskenta alkaa alusta jokaisesta tietoosi saatetusta perintätoimesta, valituksesta tai omasta toimestasi maksun hyväksi.
Siihen asti maksamaton vero on perinnässä, omine korotuksineen: Modelo 210 myöhässä -oppaamme kertoo ne.
Näin tarkistimme tämän oppaan
Luimme alla luetellut viralliset lähteet, ja päivitämme oppaan aina, kun säännöt muuttuvat. Tämä on yleistä tietoa, ei henkilökohtaista neuvontaa.
- Ley 58/2003, General Tributaria (arts. 27, 66–69 y 221) — luettu 5. marraskuuta 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24 y 25) — luettu 5. marraskuuta 2026
- Ley 35/2006, del IRPF (art. 85, imputación de rentas inmobiliarias) — luettu 5. marraskuuta 2026
- Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales (art. 65) — luettu 5. marraskuuta 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — luettu 29. lokakuuta 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — luettu 3. marraskuuta 2026
- Agencia Tributaria, Modelo 210: instrucciones — luettu 5. marraskuuta 2026
- Agencia Tributaria, Modelo 210: gestiones — luettu 5. marraskuuta 2026
- Agencia Tributaria, Regularización por falta de presentación del IRNR — luettu 5. marraskuuta 2026


