 Novedad


Prescripción Hacienda en el Modelo 210: cuántos años atrás y cómo ponerte al día
Prescripción Hacienda en el Modelo 210, el impuesto de los no residentes con una vivienda en España: los años anteriores aún se pueden presentar, porque Hacienda tiene 4 años desde el final del plazo de cada declaración para reclamarla. Hoy, para una vivienda no alquilada, están abiertos los ejercicios 2021 a 2025. Te explicamos cómo funciona el límite, qué reglas toma cada año y cómo ponerte al día.
Por el equipo de CasitaTax · Actualizado el 9 de noviembre de 2026 · 9 min de lectura
En resumen
 4 años desde el final de cada plazo, no desde el ejercicio: para una vivienda no alquilada, hoy están abiertos los ejercicios 2021 a 2025.
- El cómputo vuelve a empezar cuando Hacienda actúa sobre una declaración, o cuando lo haces tú.
- Una declaración por año y por propietario, cada una con las reglas de su año, no las de este.
- Presentado antes de cualquier carta, un año anterior cuesta un recargo, no una sanción.
- Un año prescrito no se presenta: si se pagó de todos modos, se puede pedir la devolución.
En esta página
¿Qué años del Modelo 210 tienes que ponerte al día?
Cada ejercicio en que la vivienda fue tuya mientras vivías fuera de España y que sigue abierto: para una vivienda no alquilada, hoy de 2021 a 2025, tal como leemos la ley. Un no residente debe un Modelo 210 por cada uno de esos años, esté alquilada o no (un residente fiscal en España la declara en su declaración de la renta); una vivienda no alquilada tributa por una renta imputada, una parte de su valor catastral, que calculamos en nuestras instrucciones del Modelo 210.
- Cada propietario presenta su propia declaración: una pareja que tiene la vivienda a partes iguales presenta dos declaraciones por año.
- El año en que compraste o vendiste también cuenta, por los días en que la vivienda fue tuya.
En los años más recientes, fíjate en cuáles ya están fuera de plazo. Una declaración lo está desde el día siguiente al cierre de su plazo: nuestra guía sobre el plazo Modelo 210 da todos los plazos.
¿Cuándo prescribe el Modelo 210 para Hacienda?
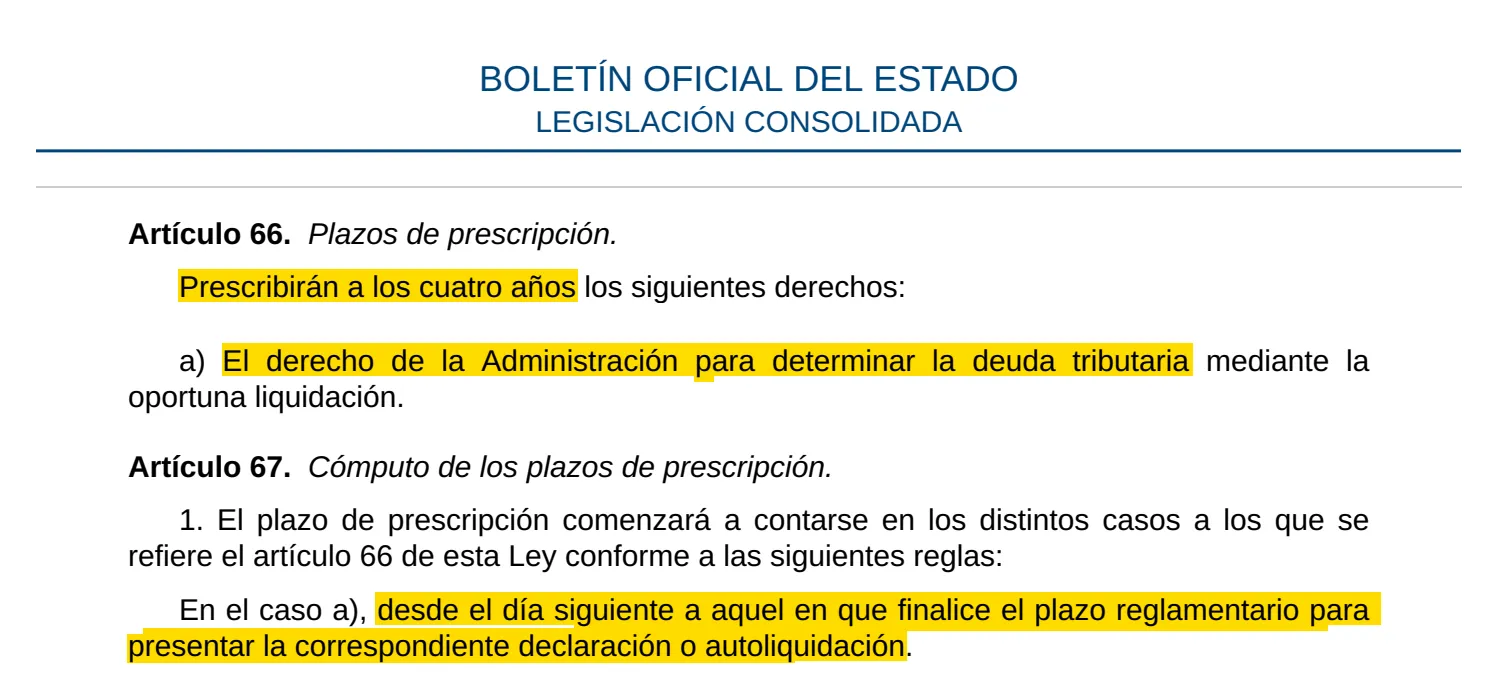
El límite es de 4 años, contados desde el día siguiente al final del plazo de presentación de cada declaración: es la prescripción de la Ley General Tributaria (arts. 66 y 67). El cómputo va por declaración, no por ejercicio.
Toma la declaración de 2024 de una vivienda no alquilada:
31 de diciembre de 2025
Último día de su plazo
Desde el 1 de enero de 2026
Fuera de plazo: el recargo empieza en el 1 %
Desde el 1 de enero de 2027
Recargo del 15 %, y empiezan los intereses de demora
Hasta el 31 de diciembre de 2029
Hacienda aún puede reclamarla, tal como leemos la ley, salvo que el cómputo vuelva a empezar
Por eso se habla de cinco años: como la declaración de una vivienda no alquilada se presenta al año siguiente, hay 5 ejercicios abiertos a la vez. El más antiguo abierto hoy, 2021, sigue abierto hasta el 31 de diciembre de 2026, tal como leemos la ley. Los diez años que citan algunas páginas se refieren a las pérdidas y deducciones pendientes de compensar o aplicar, no a un Modelo 210 que nunca se presentó.
¿Qué reinicia el cómputo de los cuatro años?
Cualquier paso que la ley trata como una actuación sobre el impuesto: el cómputo se interrumpe y empiezan 4 años nuevos desde ese día (art. 68).
- Una actuación de Hacienda realizada con conocimiento formal tuyo y dirigida a comprobar o liquidar el impuesto: una carta, un requerimiento de información, una comprobación.
- Lo mismo, a través de otro país: también cuentan las actuaciones realizadas en el extranjero en el marco de la asistencia mutua entre administraciones tributarias.
- Un recurso o una reclamación de cualquier tipo.
- Un paso tuyo dirigido a presentar o liquidar ese impuesto.
¿Presentar un año reinicia el cómputo de otro? Tal como leemos la ley, no: una declaración actúa sobre el impuesto de su propio año, y cada año tiene su propio cómputo. No hemos encontrado ninguna declaración oficial al respecto.
Así que esperar es una mala apuesta: una sola carta reinicia el cómputo de lo que afecta y, desde entonces, esa declaración ya no tiene recargo: en su lugar puede corresponder una sanción. Qué significa una carta y qué plazo te da: nuestra página sobre las cartas de Hacienda.
¿Y los años que ya han prescrito?
No se presentan: la prescripción extingue la deuda tributaria, y la ley la aplica de oficio, sin que tengas que pedirlo (art. 69). Para una vivienda no alquilada, eso significa 2020 y los años anteriores, tal como leemos la ley, salvo que el cómputo haya vuelto a empezar para alguno de ellos.
Si un año prescrito se pagó de todos modos, ese pago es un ingreso indebido y se puede pedir su devolución, en los 4 años siguientes al pago (arts. 66 y 221).
¿Qué reglas se aplican a cada año anterior?
Las de ese año, no las de este: cada declaración se calcula con las reglas, el valor y la situación de su propio ejercicio.
- El tipo de gravamen: el 19 % para los residentes en la UE, Islandia, Noruega y Liechtenstein, el 24 % para los demás, en todos los años abiertos hoy. El Reino Unido está en el 24 % desde el Brexit. Tal como lo leemos, lo que decide es dónde vivías: el último día del año para una vivienda no alquilada, cuando vencía el alquiler para un alquiler.
- La renta imputada de una vivienda que no alquilas: el 1,1 % del valor catastral si los valores del municipio se revisaron hace poco, el 2 % si no. Lo que cuenta como reciente depende del ejercicio.
- El valor catastral de ese año, que puede ser distinto del de hoy: es la base imponible del IBI, así que, tal como lo leemos, cada recibo del IBI lo muestra, como valor catastral (no la base liquidable, que es más baja).
- Los días en que la vivienda fue tuya, y los que estuvo alquilada, que se descuentan de la renta imputada en proporción.
La calculadora de años anteriores aplica los tipos de cada año a una vivienda que no se alquiló. Para la declaración de este año, el simulador del impuesto de no residentes.
¿Y si la vivienda estuvo alquilada algunos años?
Entonces esos años tienen declaraciones de alquiler, con sus propios plazos, más una renta imputada por los días en que no estuvo alquilada. Para un alquiler con impuesto a pagar, cada trimestre tenía su propia declaración antes de 2024; desde 2024, el alquiler de un año se puede agrupar en una sola declaración.
Cada declaración de alquiler tiene sus propios 4 años, contados desde el final de su propio plazo: un alquiler declarado por trimestres prescribe trimestre a trimestre, así que el año de alquiler abierto más antiguo no es el año abierto más antiguo de una vivienda vacía. Los residentes en la UE y el EEE deducen los gastos del período alquilado; los demás tributan por el alquiler íntegro. Guarda los contratos y los justificantes de cada año.
¿Cómo te pones al día con varios años de Modelo 210?
Año por año, cada uno en su propia declaración: la ley no permite que una declaración atrasada cubra más de un período (art. 27).
- 1Haz la lista de los años abiertos en que la vivienda fue tuya, para cada propietario, y de cuáles estuvo alquilada.
- 2Reúne las cifras de cada año: el valor catastral, los días de propiedad y de alquiler, dónde vivías, y el alquiler y los gastos de los años alquilados.
- 3Empieza por el año atrasado más reciente si aún no ha terminado su duodécimo mes: su recargo sube un punto al mes y después salta al 15 %, con intereses. Los años más antiguos ya están en el 15 % y sus intereses corren día a día: preséntalos justo después. Este orden es nuestra lectura de la escala.
- 4Rellena cada declaración en el formulario online de Hacienda, que cubre los ejercicios desde 2019; las declaraciones presentadas desde el 1 de enero de 2027 usan el nuevo formulario, sea cual sea su año. Sin identificación electrónica española, la predeclaración del Modelo 210, disponible para los ejercicios desde 2019, también sirve para años anteriores.
- 5Paga cada una al presentarla: la domiciliación no está abierta fuera de plazo, pero sí una transferencia desde el extranjero, una tarjeta o un banco español; consulta cómo pagar el Modelo 210.
- 6Guarda cada justificante de presentación y de pago, y después estate atento a las cartas sobre los recargos.
Presentamos tu Modelo 210
 Cada propietario, cada año
- Tú das el visto bueno
- 100 % online
Ponerte al día es lo que hacemos con el Modelo 210: calculamos cada año abierto, para cada propietario, y los presentamos junto con el de este año.
¿Cuánto cuesta ponerse al día con los años anteriores?
El impuesto de cada año, más un recargo si presentas antes de cualquier carta de Hacienda: el 1 % más un 1 % por cada mes completo de retraso, y el 15 % con intereses pasados doce meses, una cuarta parte menos si pagas el impuesto al presentar y el recargo dentro de su plazo. Nuestra guía del Modelo 210 fuera de plazo muestra cada etapa, con un ejemplo calculado.
Tras una carta, el recargo ya no está a tu alcance: debes intereses de demora desde el final del plazo, y puede llegar una sanción, desde el 50 % del impuesto antes de reducciones. Una declaración atrasada sin nada que pagar no tiene recargo, pero la ley prevé una multa fija. Hacienda tiene un procedimiento propio para los no residentes que no han presentado.
Cuánto sale cada año abierto para tu vivienda: la calculadora de años anteriores, que suma el recargo y los intereses año por año.
¿También prescribe el impuesto del Modelo 210 no pagado?
Sí, con su propio cómputo: si presentaste una declaración a tiempo pero no la pagaste, Hacienda tiene 4 años desde el final del período de pago para cobrarla (arts. 66 a 68). El cómputo vuelve a empezar con cualquier actuación de cobro que se te notifique, un recurso o un paso tuyo dirigido a pagar.
Hasta entonces, el impuesto no pagado entra en el período ejecutivo, con recargos propios: nuestra guía del Modelo 210 fuera de plazo los detalla.
Cómo hemos comprobado esta guía
Hemos consultado los textos oficiales que figuran a continuación y actualizamos esta guía cada vez que cambia la normativa. Es información general, no asesoramiento sobre tu caso concreto.
- Ley 58/2003, General Tributaria (arts. 27, 66–69 y 221) — consultado el 5 de noviembre de 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24 y 25) — consultado el 5 de noviembre de 2026
- Ley 35/2006, del IRPF (art. 85, imputación de rentas inmobiliarias) — consultado el 5 de noviembre de 2026
- Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales (art. 65) — consultado el 5 de noviembre de 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — consultado el 29 de octubre de 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — consultado el 3 de noviembre de 2026
- Agencia Tributaria, Modelo 210: instrucciones — consultado el 5 de noviembre de 2026
- Agencia Tributaria, Modelo 210: gestiones — consultado el 5 de noviembre de 2026
- Agencia Tributaria, Regularización por falta de presentación del IRNR — consultado el 5 de noviembre de 2026


