 Nytt


Skattesats Spanien för icke-residenter: 19 % eller 24 %, beroende på var du bor
Skattesats Spanien för icke-residenter: bor du utomlands och äger en bostad i Spanien betalar du spansk inkomstskatt för icke-residenter på den med 19 % om du bor i EU, Island, Norge eller Liechtenstein, och 24 % på alla andra håll, Storbritannien, Schweiz och USA inräknade. Det är var du bor som avgör, inte ditt pass.
Av CasitaTax-teamet · Uppdaterad 18 november 2026 · 8 min läsning
I korthet
 19 % för den som bor i EU, Island, Norge och Liechtenstein; 24 % för alla andra (reglerna för 2026).
- Storbritannien betalar 24 % på inkomster sedan 1 januari 2021, efter brexit. Schweiz och USA ligger också på 24 %.
- Skattesatsen följer underlaget: den som bor i EU och EES får dra av kostnaderna för uthyrningen, alla andra beskattas på bruttohyran.
- En försäljning beskattas med 19 % för alla, var du än bor.
- Ett dubbelbeskattningsavtal sänker den inte: Spanien får beskatta bostäder i landet, och ditt eget land hanterar dubbelbeskattningen.
På den här sidan
Vilken skattesats betalar icke-residenter i Spanien?
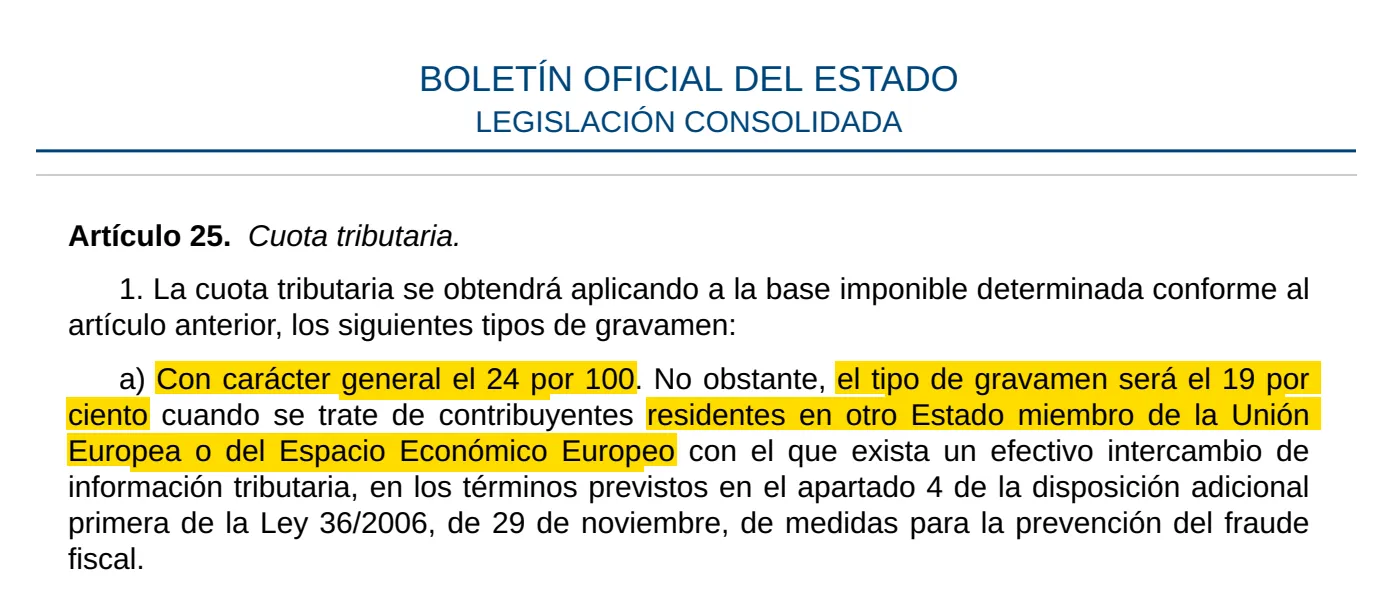
Den är 19 % eller 24 %, en platt skattesats utan grundavdrag. Lagen anger 24 % som allmän skattesats, och 19 % för den som bor i en annan medlemsstat i Europeiska unionen eller i Europeiska ekonomiska samarbetsområdet som utbyter skatteinformation med Spanien.
De 27 EU-länderna
- Skattesats
- 19 %
- Hyran beskattas på
- Hyran efter kostnader
Island, Norge, Liechtenstein
- Skattesats
- 19 %
- Hyran beskattas på
- Hyran efter kostnader
Storbritannien, Schweiz, USA, alla andra länder
- Skattesats
- 24 %
- Hyran beskattas på
- Bruttohyran
| Där du bor | Skattesats | Hyran beskattas på |
|---|---|---|
| De 27 EU-länderna | 19 % | Hyran efter kostnader |
| Island, Norge, Liechtenstein | 19 % | Hyran efter kostnader |
| Storbritannien, Schweiz, USA, alla andra länder | 24 % | Bruttohyran |
Den här guiden gäller en privatperson som äger bostaden direkt och inte har något fast driftställe (en verksamhetsbas) i Spanien. Deklarationen där skatten tas upp är Modelo 210.
Vilka länder får den lägre skattesatsen?
EU:s 27 medlemsstater och tre länder i Europeiska ekonomiska samarbetsområdet: Island, Norge och Liechtenstein. Agencia Tributarias tabell över skattesatser räknar upp dem så.
Villkoret för EES-länderna är ett utbyte av skatteinformation med Spanien. Spanien ändrade hur det utbytet definieras den 11 juli 2021, och den som bor i Liechtenstein har betalat 19 % på inkomster från och med den dagen; före den, 24 %. Island och Norge låg redan på 19 %.
Inget annat land har den lägre skattesatsen, hur nära band det än har till EU. Schweiz, Andorra, Monaco och Storbritannien står utanför både EU och EES, så den som bor där betalar 24 %.
Är det medborgarskapet eller var du bor som avgör?
Var du har din skatterättsliga hemvist. Lagen talar om skattskyldiga bosatta i en annan medlemsstat, inte om medborgare. Alltså:
- En brittisk ägare som bor i Frankrike betalar 19 %.
- En tysk ägare som bor i Schweiz betalar 24 %.
- En spansk medborgare som bor i London är också icke-resident och betalar 24 %.
Din hemvist är det land där du har skatterättslig hemvist, det som beskattar hela din inkomst i världen. Har du skatterättslig hemvist i Spanien gäller den här skatten inte alls: då deklarerar du i stället i den spanska inkomstdeklarationen för residenter.
Vilken skattesats betalar den som bor i Storbritannien efter brexit?
24 %, på inkomster sedan 1 januari 2021, när övergångsperioden tog slut. Agencia Tributarias meddelande om brexit säger att den som bor i Storbritannien förlorade de regler som Spanien har för boende i EU och EES:
- Skattesatsen: 24 % i stället för 19 %, på hyra och på schablonintäkten för en bostad som inte hyrs ut.
- Kostnaderna: hyran beskattas brutto, utan avdrag för kostnaderna för uthyrningen.
- Några undantag, som det för vinsten när en tidigare permanentbostad i Spanien säljs och pengarna återinvesteras i en ny permanentbostad.
År före 2021 behöll de gamla reglerna. Alla år som fortfarande är öppna i dag är 2021 eller senare, så en efterhandsdeklaration görs med 24 % för alla år: vår guide om Modelo 210 tidigare år förklarar vilka år det gäller.
Skatteavtalet mellan Spanien och Storbritannien gäller fortfarande efter brexit, tillägger Agencia Tributaria. Det ändrar inte skattesatsen för en bostad i Spanien, som avsnittet om dubbelbeskattningsavtal längre ner förklarar.
Och Schweiz, USA och andra länder?
24 %, som alla länder utanför EU och EES: Schweiz, USA, Kanada, Australien, Andorra, Monaco och resten. Hyran beskattas brutto även för dem.
Schweiz nära band med EU ändrar inte detta: lagen nämner bara EU och EES, och Schweiz hör inte till någon av dem, så Agencia Tributarias tabell placerar landet bland de övriga.
Om den som bor i de här länderna får dra av sina kostnader för uthyrningen prövas nu av de spanska domstolarna: se avsnittet om brutto- eller nettohyra längre ner.
Vilka inkomster beskattas med 19 % eller 24 %?
Den inkomst som bostaden ger sin ägare, i två fall:
- Hyra, för de dagar bostaden är uthyrd.
- Schablonintäkten för en bostad du inte hyr ut, en andel av taxeringsvärdet, för de övriga dagarna: se vår guide om skatt bostad Spanien ej uthyrd.
En försäljning är något annat. Vinsten när du säljer bostaden beskattas med 19 % för alla icke-residenter, oavsett om du bor i Lyon, London eller Zürich. Dessutom håller köparen inne 3 % av priset och betalar in det till skattemyndigheten åt dig; din deklaration efter försäljningen reglerar mellanskillnaden. Vår sida om skatt när du säljer hus i Spanien räknar ut det.
Den här guiden handlar om inkomsten från en bostad. Andra inkomster (pensioner, utdelningar, ränta) har egna skattesatser.
Tas skatten ut på brutto- eller nettohyran?
Det beror på samma gräns mellan länder. Den som bor i EU och EES kan dra av de kostnader som hänger direkt ihop med uthyrningen (andelen av IBI, avgifter till samfälligheten, försäkring, reparationer, ränta, avskrivning); alla andra beskattas på bruttohyran. Därför ligger de två skattesatserna längre ifrån varandra än de ser ut att göra:
Bosatt i EU eller EES (19 %)
- Beskattas på
- 6 000 €
- Skatt
- 1 140 €
Bosatt på annat håll (24 %)
- Beskattas på
- 10 000 €
- Skatt
- 2 400 €
| Hyra 10 000 €, kostnader 4 000 € | Beskattas på | Skatt |
|---|---|---|
| Bosatt i EU eller EES (19 %) | 6 000 € | 1 140 € |
| Bosatt på annat håll (24 %) | 10 000 € | 2 400 € |
Den skillnaden ifrågasätts. Audiencia Nacional har låtit en person bosatt i USA dra av sina kostnader; staten överklagade, och Tribunal Supremo har tagit upp målet. Tills domstolen har avgjort det beskattar Agencia Tributaria bruttohyran, som lagtexten föreskriver. För en bostad du inte hyr ut räknas kostnader inte alls, var du än bor.
Och om du flyttade till ett annat land under året?
Skattesatsen följer var du bodde när inkomsten skulle tas upp, som vi läser lagen, eftersom skatten tas ut på varje inkomst när den förfaller:
- Schablonintäkten för en bostad som inte hyrs ut förfaller årets sista dag: det land du bodde i då avgör skattesatsen för hela årets deklaration.
- Hyra förfaller när hyresgästen ska betala den, eller när du får betalt om det sker tidigare: hyra före flytten med den ena skattesatsen, hyra efter den med den andra.
Hyra med två olika skattesatser kan inte dela deklaration: blankettens anvisningar tillåter bara att inkomster som beskattas med samma skattesats samlas. Att flytta till Spanien är en annan sak: ett år då du har skatterättslig hemvist i Spanien tas upp i inkomstdeklarationen för residenter, inte i Modelo 210.
Hur visar du var du bor?
Modelo 210 frågar efter ditt skatterättsliga hemland (ruta 1, en landskod ur dess lista), och skattesatsen följer av det. Den frågar också efter ditt födelseland, aldrig efter ditt medborgarskap. Beviset för den hemvisten är ett intyg om skatterättslig hemvist från skattemyndigheten i ditt eget land.
Intyget krävs när du drar av kostnader: blankettens anvisningar ber den som bor i EU och EES och drar av dem om ett intyg om skatterättslig hemvist utfärdat av skattemyndigheten i det egna landet, giltigt i ett år från utfärdandet, som ska bifogas deklarationen. Spara en kopia tillsammans med dina kvitton och hyresavtalen.
Från utlandet kan du skicka det online, genom Agencia Tributarias förfarande ”Modelo 210. Aportar documentación complementaria”, som öppnas med ett digitalt certifikat eller Cl@ve. Med en Modelo 210 predeclaración på papper skickas det med posten tillsammans med betalningssidans exemplar för myndigheten: till Oficina Nacional de Gestión Tributaria i Madrid efter en överföring från utlandet, annars till det kontor som anvisningarna i pdf:en anger.
Sänker ett dubbelbeskattningsavtal skattesatsen?
Nej, inte för en bostad. Spaniens skatteavtal låter det land där en bostad ligger beskatta inkomsten från den, oavsett om den hyrs ut eller används av ägaren. Agencia Tributaria drar slutsatsen: inkomsten från en bostad i Spanien beskattas enligt spansk lag, med 19 % eller 24 %.
Avtalet verkar på andra sidan: ditt eget land, som kan beskatta samma inkomst, ger dig lättnad för den spanska skatten enligt sina regler och avtalets. Hur stor lättnaden blir, och på vilken blankett, beror på det landet.
Var hamnar skattesatsen på Modelo 210?
På varje Modelo 210 du lämnar in, efter underlaget. Blanketten fyller inte i den åt dig: du skriver din skattesats i ruta 21, och blanketten räknar ut skatten i ruta 22. Vår guide om att fylla i Modelo 210 visar rutan.
Blankettens kontroll (”Validar declaración”) godtog inte 19 % när vi provade den för en person bosatt i Storbritannien, Schweiz eller USA, och inte heller kostnader för en person bosatt i Storbritannien. Den lät däremot en person bosatt i Frankrike betala 24 % utan någon varning: bor du i EU eller EES, titta på ruta 21 innan du betalar.
Delägare lämnar in var sin deklaration med sin egen skattesats: ett par där den ena bor i Frankrike och den andra i Storbritannien betalar 19 % och 24 % på sina andelar, som vår guide om Modelo 210 makar går igenom.
För din egen bostad tillämpar vår räknare för spansk skatt för icke-residenter skattesatsen för det land du väljer, och de andra skatterna som vår guide om fastighetsskatt Spanien går igenom kommer till.
Hur mycket ska du betala?
 Uthyrd eller inte
- Ägare för ägare
- Gratis, på en minut
Så har vi faktagranskat guiden
Vi har läst de officiella texterna nedan och uppdaterar guiden när reglerna ändras. Det här är allmän information, inte rådgivning om just din situation.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24, 25 y 27) — läst den 18 november 2026
- Ley 36/2006, de medidas para la prevención del fraude fiscal (disposiciones adicionales primera y décima) — läst den 16 november 2026
- Agencia Tributaria, Tipos de gravamen en el IRNR sin establecimiento permanente — läst den 18 november 2026
- Agencia Tributaria, Consecuencias del BREXIT en el IRNR sin establecimiento permanente — läst den 18 november 2026
- Agencia Tributaria, Manual de Tributación de No Residentes, rendimientos de capital inmobiliario — läst den 18 november 2026
- Agencia Tributaria, Modelo 210: instrucciones — läst den 18 november 2026
- Convenio entre el Reino de España y el Reino Unido para evitar la doble imposición (arts. 6 y 22) — läst den 16 november 2026
- Agencia Tributaria, Modelo 210: formulario para su presentación (predeclaración), casillas 1, 7, 21 y 22 y su validación — läst den 18 november 2026
- Agencia Tributaria, Modelo 210: gestiones (Aportar documentación complementaria) — läst den 18 november 2026
- Agencia Tributaria, Declaración del IRNR sin establecimiento permanente: documentación — läst den 18 november 2026


