 Nyt


Skatteprocent Spanien for ikke-residenter: 19 % eller 24 %, alt efter hvor du bor
Skatteprocent Spanien for ikke-residenter: En ejer, der bor i udlandet, betaler Spaniens indkomstskat for ikke-residenter af boligen med 19 %, hvis ejeren bor i EU, Island, Norge eller Liechtenstein, og 24 % alle andre steder, også i Storbritannien, Schweiz og USA. Det er din bopæl, der afgør det, ikke dit pas.
Af CasitaTax-teamet · Opdateret den 18. november 2026 · 8 min. læsetid
Kort fortalt
 19 % for personer bosat i EU, Island, Norge og Liechtenstein; 24 % for alle andre (reglerne for 2026).
- Storbritannien betaler 24 % af indkomst optjent siden 1. januar 2021, efter brexit. Schweiz og USA ligger også på 24 %.
- Skattesatsen følger grundlaget: Personer bosat i EU og EØS kan trække udgifterne ved udlejning fra, alle andre beskattes af bruttolejen.
- Et salg beskattes med 19 % for alle, uanset hvor du bor.
- En dobbeltbeskatningsoverenskomst sænker den ikke: Spanien må beskatte sine boliger, og dit eget land tager sig af dobbeltbeskatningen.
På denne side
Hvad er skattesatsen for ikke-residenter i Spanien?
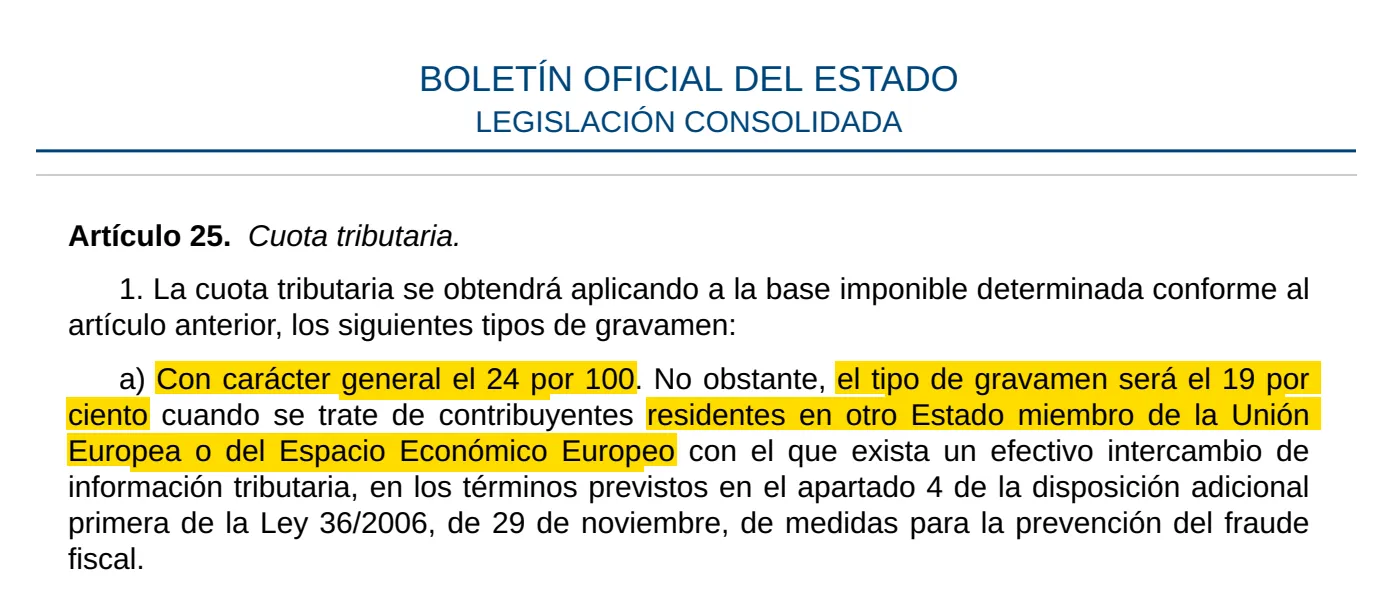
Den er 19 % eller 24 %, en fast sats uden bundfradrag. Loven fastsætter 24 % som den generelle sats og 19 % for personer bosat i en anden medlemsstat i Den Europæiske Union eller i Det Europæiske Økonomiske Samarbejdsområde, som udveksler skatteoplysninger med Spanien.
De 27 EU-lande
- Skattesats
- 19 %
- Lejen beskattes af
- Lejen efter udgifter
Island, Norge, Liechtenstein
- Skattesats
- 19 %
- Lejen beskattes af
- Lejen efter udgifter
Storbritannien, Schweiz, USA og alle andre steder
- Skattesats
- 24 %
- Lejen beskattes af
- Bruttolejen
| Hvor du bor | Skattesats | Lejen beskattes af |
|---|---|---|
| De 27 EU-lande | 19 % | Lejen efter udgifter |
| Island, Norge, Liechtenstein | 19 % | Lejen efter udgifter |
| Storbritannien, Schweiz, USA og alle andre steder | 24 % | Bruttolejen |
Denne guide handler om en privatperson, der ejer boligen direkte og ikke har noget fast driftssted (en erhvervsmæssig base) i Spanien. Selvangivelsen, skatten står på, er Modelo 210.
Hvilke lande får den lave skattesats?
De 27 medlemsstater i Den Europæiske Union og tre lande i EØS: Island, Norge og Liechtenstein. Sådan står de i Agencia Tributarias oversigt over skattesatser.
Betingelsen for EØS-landene er, at de udveksler skatteoplysninger med Spanien. Spanien ændrede sin definition af den udveksling den 11. juli 2021, og personer bosat i Liechtenstein har betalt 19 % af indkomst optjent fra den dag; før da 24 %. Island og Norge lå allerede på 19 %.
Intet andet land har den lave sats, uanset hvor tæt det er knyttet til EU. Schweiz, Andorra, Monaco og Storbritannien står uden for både EU og EØS, så personer bosat der betaler 24 %.
Er det din nationalitet eller din bopæl, der afgør det?
Din skattemæssige bopæl. Loven taler om skattepligtige bosat i en anden medlemsstat, ikke om statsborgere. Altså:
- En britisk ejer, der bor i Frankrig, betaler 19 %.
- En dansk ejer, der bor i Schweiz, betaler 24 %.
- En spansk statsborger, der bor i London, er også ikke-resident og betaler 24 %.
Din bopæl er det land, hvor du er skattemæssigt hjemmehørende, det land, der beskatter din globale indkomst. Er du hjemmehørende i Spanien, gælder denne skat slet ikke: Så angiver du i stedet indkomstskat som resident.
Hvilken skattesats betaler personer bosat i Storbritannien efter brexit?
24 % af indkomst optjent siden 1. januar 2021, da overgangsperioden sluttede. Agencia Tributarias notat om brexit siger, at personer bosat i Storbritannien mistede de regler, Spanien har for personer bosat i EU og EØS:
- Skattesatsen: 24 % i stedet for 19 % af leje og af den fiktive indkomst af en bolig, der ikke udlejes.
- Udgifterne: Lejen beskattes brutto, uden fradrag for udgifterne ved udlejning.
- Nogle få fritagelser, for eksempel den for geninvestering af gevinsten ved salg af en tidligere helårsbolig i Spanien i en ny helårsbolig.
Årene før 2021 beholdt de gamle regler. Alle år, der stadig er åbne i dag, er 2021 eller senere, så en efterangivelse sker med 24 % hele vejen igennem: Vores guide til Modelo 210 tidligere år forklarer, hvilke år det drejer sig om.
Dobbeltbeskatningsoverenskomsten mellem Spanien og Storbritannien gælder stadig efter brexit, tilføjer Agencia Tributaria. Den ændrer ikke skattesatsen på en spansk bolig, som afsnittet om overenskomster nedenfor forklarer.
Hvad med Schweiz, USA og andre lande?
24 %, som alle lande uden for EU og EØS: Schweiz, USA, Canada, Australien, Andorra, Monaco og resten. Også for dem beskattes lejen brutto.
Schweiz' tætte forbindelser med EU ændrer ikke på det: Loven nævner kun EU og EØS, og Schweiz hører til ingen af dem, så Agencia Tributarias oversigt placerer landet sammen med de andre.
Om personer bosat i disse lande må trække deres udgifter ved udlejning fra, ligger nu hos de spanske domstole: Se afsnittet om brutto- eller nettoleje nedenfor.
Hvilken indkomst beskattes med 19 % eller 24 %?
Den indkomst, en bolig giver sin ejer, i to tilfælde:
- Leje, for de dage boligen er udlejet.
- Den fiktive indkomst af en bolig, du ikke udlejer, en andel af katastralværdien, for de øvrige dage: Se vores guide til skat bolig Spanien ikke udlejet.
Et salg er noget andet. Gevinsten ved salg af boligen beskattes med 19 % for alle ikke-residenter, uanset om du bor i Aarhus, London eller Zürich. Derudover tilbageholder køberen 3 % af prisen og betaler beløbet til skattemyndighederne for dig; din selvangivelse efter salget udligner forskellen. Vores beregner for skat ved salg af bolig i Spanien regner det ud.
Denne guide handler om indkomsten fra en bolig. Anden indkomst (pensioner, udbytte, renter) har sine egne satser.
Beregnes skatten af brutto- eller nettolejen?
Det afhænger af den samme skillelinje mellem lande. Personer bosat i EU og EØS kan trække de udgifter fra, der direkte vedrører udlejningen (andelen af IBI, fællesudgifter, forsikring, reparationer, renter, afskrivninger); alle andre beskattes af bruttolejen. Derfor ligger de to satser længere fra hinanden, end de ser ud til:
Bosat i EU eller EØS (19 %)
- Beskattes af
- 6.000 €
- Skat
- 1.140 €
Bosat andre steder (24 %)
- Beskattes af
- 10.000 €
- Skat
- 2.400 €
| Leje på 10.000 €, udgifter på 4.000 € | Beskattes af | Skat |
|---|---|---|
| Bosat i EU eller EØS (19 %) | 6.000 € | 1.140 € |
| Bosat andre steder (24 %) | 10.000 € | 2.400 € |
Den forskel bliver nu anfægtet. Audiencia Nacional har ladet en person bosat i USA trække sine udgifter fra; staten ankede, og Tribunal Supremo har taget sagen. Indtil den afgør sagen, beskatter Agencia Tributaria bruttolejen, som lovens ordlyd foreskriver. For en bolig, du ikke udlejer, tæller udgifter slet ikke, uanset hvor du bor.
Hvad hvis du flyttede til et andet land i løbet af året?
Skattesatsen følger det sted, du boede, da indkomsten forfaldt, som vi læser loven, fordi skatten opkræves af hver indkomst, når den forfalder:
- Den fiktive indkomst af en bolig, der ikke udlejes, forfalder på årets sidste dag: Det land, du boede i da, afgør skattesatsen for hele årets selvangivelse.
- Leje forfalder, når lejeren skylder den, eller når du får den betalt, hvis det er tidligere: leje før flytningen med den ene sats, leje efter den med den anden.
Leje med to forskellige skattesatser kan ikke stå på samme selvangivelse: Blankettens vejledning tillader kun at samle indkomst, der beskattes med samme sats. At flytte til selve Spanien er en anden sag: Et år, hvor du er hjemmehørende i Spanien, hører til på selvangivelsen for residenter, ikke på Modelo 210.
Hvordan beviser du, hvor du bor?
Modelo 210 spørger om dit skattemæssige bopælsland (felt 1, en landekode fra blankettens liste), og skattesatsen følger af det. Den spørger også om dit fødeland, aldrig om din nationalitet. Beviset for bopælen er en attest om skattemæssigt hjemsted fra skattemyndighederne i dit eget land.
Attesten kræves, når du trækker udgifter fra: Blankettens vejledning beder personer bosat i EU og EØS, der trækker udgifter fra, om en attest om skattemæssigt hjemsted udstedt af skattemyndighederne i deres land, gyldig i et år fra udstedelsesdagen, vedlagt selvangivelsen. Gem en kopi sammen med dine regninger og lejekontrakterne.
Fra udlandet kan du sende den online via Agencia Tributarias procedure »Modelo 210. Aportar documentación complementaria«, som åbnes med et digitalt certifikat eller Cl@ve. Med en Modelo 210 predeclaración på papir sendes den med posten sammen med administrationens eksemplar af betalingssiden: til Oficina Nacional de Gestión Tributaria i Madrid efter en overførsel fra udlandet, ellers til det kontor, som PDF'ens vejledning angiver.
Sænker en dobbeltbeskatningsoverenskomst skattesatsen?
Nej, ikke for en bolig. Spaniens dobbeltbeskatningsoverenskomster lader det land, hvor en bolig ligger, beskatte indkomsten af den, uanset om den udlejes eller bruges af ejeren. Agencia Tributaria drager konsekvensen: Indkomsten af en bolig i Spanien beskattes efter spansk lov med 19 % eller 24 %.
Overenskomsten virker på den anden side: Dit eget land, som kan beskatte den samme indkomst, giver dig lempelse for den spanske skat efter sine egne regler og overenskomstens. Hvor stor lempelsen er, og på hvilken blanket, afhænger af det land.
Hvor står skattesatsen på Modelo 210?
På hver Modelo 210, du indsender, efter grundlaget. Blanketten udfylder den ikke for dig: Du skriver din skattesats i felt 21, og blanketten regner skatten ud i felt 22. Vores guide til Modelo 210 PDF viser feltet.
Blankettens kontrol (»Validar declaración«) afviste 19 %, da vi prøvede den for en person bosat i Storbritannien, Schweiz eller USA, og udgifter for en person bosat i Storbritannien. Den lod dog en person bosat i Frankrig betale 24 % uden en advarsel: Bor du i EU eller EØS, så tjek felt 21, før du betaler.
Medejere indsender hver deres selvangivelse med hver deres skattesats: Et par, hvor den ene bor i Frankrig og den anden i Storbritannien, betaler 19 % og 24 % af deres andele, som vores guide til Modelo 210 ægtepar forklarer.
For din egen bolig anvender beregneren for spansk skat for ikke-residenter skattesatsen for det land, du vælger, og de andre former for bolig i Spanien skat kommer oveni.
Hvor meget skal du betale?
 Udlejet eller ej
- Ejer for ejer
- Gratis og på et minut
Sådan har vi tjekket guiden
Vi har læst de officielle tekster nedenfor og opdaterer guiden, når reglerne ændres. Guiden er generel information og ikke rådgivning om din konkrete situation.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24, 25 y 27) — læst den 18. november 2026
- Ley 36/2006, de medidas para la prevención del fraude fiscal (disposiciones adicionales primera y décima) — læst den 16. november 2026
- Agencia Tributaria, Tipos de gravamen en el IRNR sin establecimiento permanente — læst den 18. november 2026
- Agencia Tributaria, Consecuencias del BREXIT en el IRNR sin establecimiento permanente — læst den 18. november 2026
- Agencia Tributaria, Manual de Tributación de No Residentes, rendimientos de capital inmobiliario — læst den 18. november 2026
- Agencia Tributaria, Modelo 210: instrucciones — læst den 18. november 2026
- Convenio entre el Reino de España y el Reino Unido para evitar la doble imposición (arts. 6 y 22) — læst den 16. november 2026
- Agencia Tributaria, Modelo 210: formulario para su presentación (predeclaración), casillas 1, 7, 21 y 22 y su validación — læst den 18. november 2026
- Agencia Tributaria, Modelo 210: gestiones (Aportar documentación complementaria) — læst den 18. november 2026
- Agencia Tributaria, Declaración del IRNR sin establecimiento permanente: documentación — læst den 18. november 2026


