 Neu


Nichtresidentensteuer Spanien Steuersatz: 19 % oder 24 %, je nach Wohnsitz
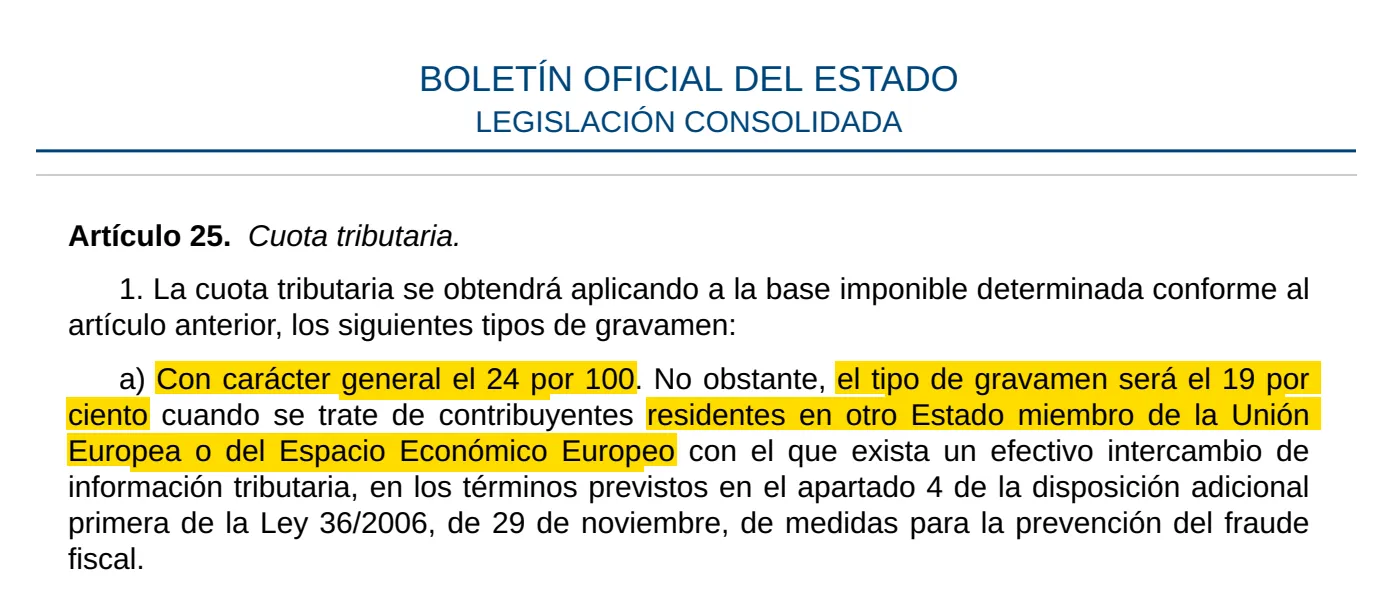
Nichtresidentensteuer Spanien Steuersatz: Wer im Ausland lebt und in Spanien eine Immobilie besitzt, zahlt darauf die spanische Einkommensteuer für Nichtresidenten, mit 19 %, wenn er in der EU, in Island, Norwegen oder Liechtenstein lebt, und mit 24 % überall sonst, auch im Vereinigten Königreich, in der Schweiz und in den USA. Entscheidend ist Ihr Wohnsitz, nicht Ihr Pass.
Vom CasitaTax-Team · Aktualisiert am 18. November 2026 · 9 Min. Lesezeit
Das Wichtigste in Kürze
 19 % für Einwohner der EU, Islands, Norwegens und Liechtensteins; 24 % für alle anderen (Regeln für 2026).
- Das Vereinigte Königreich zahlt 24 % auf Einkünfte, die seit dem 1. Januar 2021 angefallen sind, nach dem Brexit. Auch die Schweiz und die USA liegen bei 24 %.
- Der Steuersatz hängt mit der Bemessungsgrundlage zusammen: Einwohner der EU und des EWR dürfen die Kosten der Vermietung abziehen, alle anderen werden auf die Bruttomiete besteuert.
- Ein Verkauf kostet für alle 19 %, wo immer Sie leben.
- Ein Doppelbesteuerungsabkommen senkt ihn nicht: Spanien darf seine Immobilien besteuern, und Ihr eigenes Land regelt die Doppelbesteuerung.
Auf dieser Seite
Wie hoch ist der Steuersatz für Nichtresidenten in Spanien?
Er beträgt 19 % oder 24 %, ein fester Satz ohne Freibetrag. Das Gesetz legt 24 % als allgemeinen Satz fest und 19 % für Einwohner eines anderen Mitgliedstaats der Europäischen Union oder des Europäischen Wirtschaftsraums, der mit Spanien Steuerinformationen austauscht.
Die 27 EU-Länder
- Steuersatz
- 19 %
- Besteuert wird
- Die Miete nach Abzug der Kosten
Island, Norwegen, Liechtenstein
- Steuersatz
- 19 %
- Besteuert wird
- Die Miete nach Abzug der Kosten
Vereinigtes Königreich, Schweiz, USA, alle anderen Länder
- Steuersatz
- 24 %
- Besteuert wird
- Die Bruttomiete
| Wo Sie leben | Steuersatz | Besteuert wird |
|---|---|---|
| Die 27 EU-Länder | 19 % | Die Miete nach Abzug der Kosten |
| Island, Norwegen, Liechtenstein | 19 % | Die Miete nach Abzug der Kosten |
| Vereinigtes Königreich, Schweiz, USA, alle anderen Länder | 24 % | Die Bruttomiete |
Dieser Ratgeber betrifft eine Privatperson, der die Immobilie direkt gehört und die in Spanien keine Betriebsstätte (keinen geschäftlichen Sitz) hat. Die Erklärung dafür ist das Modelo 210.
Welche Länder erhalten den niedrigeren Steuersatz?
Die 27 Mitgliedstaaten der Europäischen Union und drei Länder des Europäischen Wirtschaftsraums: Island, Norwegen und Liechtenstein. So führt sie die Tabelle der Steuersätze der Agencia Tributaria auf.
Die Bedingung für die EWR-Länder ist ein Austausch von Steuerinformationen mit Spanien. Spanien hat am 11. Juli 2021 geändert, wie es diesen Austausch definiert, und seither zahlen Einwohner Liechtensteins 19 % auf Einkünfte, die ab diesem Tag angefallen sind; davor 24 %. Island und Norwegen lagen bereits bei 19 %.
Kein anderes Land erhält den niedrigeren Satz, so eng seine Beziehungen zur EU auch sein mögen. Die Schweiz, Andorra, Monaco und das Vereinigte Königreich gehören weder zur EU noch zum EWR, daher zahlen ihre Einwohner 24 %.
Entscheidet Ihre Staatsangehörigkeit oder Ihr Wohnsitz?
Ihr steuerlicher Wohnsitz. Das Gesetz spricht von Steuerpflichtigen mit Wohnsitz in einem anderen Mitgliedstaat, nicht von Staatsangehörigen. Also:
- Ein britischer Eigentümer, der in Frankreich lebt, zahlt 19 %.
- Ein deutscher Eigentümer, der in der Schweiz lebt, zahlt 24 %.
- Ein Spanier, der in London lebt, ist ebenfalls Nichtresident und zahlt 24 %.
Ihr Wohnsitz ist das Land, in dem Sie steuerlich ansässig sind, das also Ihr weltweites Einkommen besteuert. Sind Sie in Spanien steuerlich ansässig, gilt diese Steuer überhaupt nicht: Dann reichen Sie stattdessen die Einkommensteuererklärung für Residenten ein.
Welchen Steuersatz zahlen Einwohner des Vereinigten Königreichs nach dem Brexit?
24 %, auf Einkünfte, die seit dem 1. Januar 2021 angefallen sind, als die Übergangsphase endete. Die Agencia Tributaria schreibt in ihrem Hinweis zum Brexit, dass Einwohner des Vereinigten Königreichs die Regeln verloren haben, die Spanien für Einwohner der EU und des EWR vorsieht:
- Der Steuersatz: 24 % statt 19 %, auf Miete und auf das fiktive Einkommen einer nicht vermieteten Immobilie.
- Die Kosten: Die Miete wird brutto besteuert, ohne Abzug der Kosten der Vermietung.
- Einige Befreiungen, etwa die für die Reinvestition des Gewinns aus dem Verkauf einer früheren Hauptwohnung in Spanien in eine neue Hauptwohnung.
Jahre vor 2021 behielten die alten Regeln. Jedes heute noch offene Jahr ist 2021 oder später, sodass eine Nachholung durchgehend mit 24 % erfolgt: Unser Ratgeber Modelo 210 nachreichen erklärt, um welche Jahre es geht.
Das Steuerabkommen zwischen Spanien und dem Vereinigten Königreich gilt auch nach dem Brexit weiter, ergänzt die Agencia Tributaria. Am Steuersatz auf eine spanische Immobilie ändert es nichts, wie der Abschnitt zu den Doppelbesteuerungsabkommen weiter unten erklärt.
Und die Schweiz, die USA und andere Länder?
24 %, wie jedes Land außerhalb der EU und des EWR: die Schweiz, die USA, Kanada, Australien, Andorra, Monaco und alle übrigen. Auch für sie wird die Miete brutto besteuert.
Die engen Beziehungen der Schweiz zur EU ändern daran nichts: Das Gesetz nennt nur die EU und den EWR, und die Schweiz gehört zu keinem von beiden, weshalb die Tabelle der Agencia Tributaria sie zu den übrigen Ländern zählt.
Ob Einwohner dieser Länder ihre Vermietungskosten abziehen dürfen, liegt den spanischen Gerichten vor: siehe den Abschnitt zu Brutto- oder Nettomiete weiter unten.
Welche Einkünfte werden mit 19 % oder 24 % besteuert?
Das Einkommen, das eine Immobilie ihrem Eigentümer bringt, in zwei Fällen:
- Miete, für die Tage, an denen die Immobilie vermietet ist.
- Das fiktive Einkommen einer nicht vermieteten Immobilie, ein Anteil ihres Katasterwerts, für die übrigen Tage: siehe unseren Ratgeber Steuer leerstehende Immobilie Spanien.
Ein Verkauf ist etwas anderes. Der Gewinn aus dem Verkauf der Immobilie wird für jeden Nichtresidenten mit 19 % besteuert, ob Sie in Lyon, London oder Zürich leben. Zusätzlich behält der Käufer 3 % des Preises ein und zahlt sie für Sie an das Finanzamt; Ihre Erklärung nach dem Verkauf gleicht die Differenz aus. Unsere Seite Hausverkauf Spanien Steuern rechnet es vor.
Dieser Ratgeber betrifft das Einkommen aus einer Immobilie. Andere Einkünfte (Renten, Dividenden, Zinsen) haben eigene Steuersätze.
Gilt der Steuersatz für die Brutto- oder die Nettomiete?
Das hängt von derselben Grenze zwischen den Ländern ab. Einwohner der EU und des EWR können die Kosten abziehen, die unmittelbar mit der Miete zusammenhängen (den Anteil der IBI, Gemeinschaftsbeiträge, Versicherung, Reparaturen, Zinsen, Abschreibung); alle anderen werden auf die Bruttomiete besteuert. Die beiden Steuersätze liegen also weiter auseinander, als es scheint:
Wohnsitz in der EU oder im EWR (19 %)
- Besteuert wird
- 6.000 €
- Steuer
- 1.140 €
Wohnsitz anderswo (24 %)
- Besteuert wird
- 10.000 €
- Steuer
- 2.400 €
| Miete von 10.000 €, Kosten von 4.000 € | Besteuert wird | Steuer |
|---|---|---|
| Wohnsitz in der EU oder im EWR (19 %) | 6.000 € | 1.140 € |
| Wohnsitz anderswo (24 %) | 10.000 € | 2.400 € |
Dieser Unterschied wird angefochten. Die Audiencia Nacional hat einem Einwohner der USA den Abzug seiner Kosten erlaubt; der Staat hat Rechtsmittel eingelegt, und der Tribunal Supremo hat den Fall angenommen. Bis zu seinem Urteil besteuert die Agencia Tributaria die Bruttomiete, wie es der Wortlaut des Gesetzes vorsieht. Für eine nicht vermietete Immobilie zählen Kosten überhaupt nicht, wo immer Sie leben.
Und wenn Sie im Laufe des Jahres umgezogen sind?
Der Steuersatz richtet sich nach unserer Lesart des Gesetzes danach, wo Sie lebten, als die Einkünfte fällig wurden, denn die Steuer fällt auf jede Einkunft an, sobald sie fällig wird:
- Das fiktive Einkommen einer nicht vermieteten Immobilie wird am letzten Tag des Jahres fällig: Das Land, in dem Sie dann lebten, bestimmt den Steuersatz für die Erklärung des ganzen Jahres.
- Die Miete wird fällig, wenn der Mieter sie schuldet, oder wenn Sie bezahlt werden, falls das früher ist: Miete vor Ihrem Umzug zu dem einen Satz, Miete danach zu dem anderen.
Mieten zu zwei Steuersätzen können nicht in derselben Erklärung stehen: Die Anleitung zum Formular erlaubt nur, Einkünfte zum selben Steuersatz zusammenzufassen. Ein Umzug nach Spanien selbst ist etwas anderes: Ein Jahr, in dem Sie in Spanien ansässig sind, gehört in die Einkommensteuererklärung für Residenten, nicht in das Modelo 210.
Wie weisen Sie Ihren Wohnsitz nach?
Das Modelo 210 fragt nach Ihrem Land der steuerlichen Ansässigkeit (Feld 1, ein Ländercode aus seiner Liste), und daraus ergibt sich der Steuersatz. Es fragt auch nach Ihrem Geburtsland, nie nach Ihrer Staatsangehörigkeit. Den Nachweis dieses Wohnsitzes liefert eine Ansässigkeitsbescheinigung der Steuerbehörde Ihres eigenen Landes.
Die Bescheinigung ist erforderlich, wenn Sie Kosten abziehen: Die Anleitung zum Formular verlangt von Einwohnern der EU und des EWR, die Kosten abziehen, eine von der Steuerbehörde ihres Landes ausgestellte Ansässigkeitsbescheinigung, die ab dem Ausstellungstag ein Jahr gültig ist und der Erklärung beizufügen ist. Bewahren Sie eine Kopie bei Ihren Rechnungen und Mietverträgen auf.
Aus dem Ausland können Sie sie online schicken, über das Verfahren der Agencia Tributaria "Modelo 210. Aportar documentación complementaria", das sich mit einem digitalen Zertifikat oder Cl@ve öffnet. Mit einer Modelo 210 predeclaración auf Papier geht sie per Post mit dem Exemplar der Zahlungsseite für die Verwaltung: nach einer Überweisung aus dem Ausland an die Oficina Nacional de Gestión Tributaria in Madrid, sonst an die Stelle, die die Anweisungen im PDF nennen.
Senkt ein Doppelbesteuerungsabkommen den Steuersatz?
Nein, nicht bei einer Immobilie. Die Steuerabkommen Spaniens erlauben dem Land, in dem eine Immobilie liegt, ihr Einkommen zu besteuern, ob sie vermietet ist oder vom Eigentümer selbst genutzt wird. Die Agencia Tributaria zieht daraus die Folgerung: Das Einkommen aus einer Immobilie in Spanien wird nach spanischem Recht besteuert, mit 19 % oder 24 %.
Das Abkommen wirkt auf der anderen Seite: Ihr eigenes Land, das dasselbe Einkommen besteuern kann, gewährt Ihnen nach seinen Regeln und denen des Abkommens eine Entlastung für die spanische Steuer. Wie hoch diese ist und auf welchem Formular, hängt von diesem Land ab.
Wo steht der Steuersatz im Modelo 210?
In jedem Modelo 210, das Sie einreichen, nach der Bemessungsgrundlage. Das Formular trägt ihn nicht für Sie ein: Sie geben Ihren Steuersatz in Feld 21 ein, und das Formular berechnet die Steuer in Feld 22. Unsere Modelo 210 Anleitung zeigt das Feld.
Die Prüfung des Formulars ("Validar declaración") lehnte 19 % ab, als wir es für einen Einwohner des Vereinigten Königreichs, der Schweiz oder der Vereinigten Staaten versucht haben, ebenso Kosten für einen Einwohner des Vereinigten Königreichs. Einen Einwohner Frankreichs ließ sie aber ohne Warnung 24 % zahlen: Wohnen Sie in der EU oder im EWR, prüfen Sie Feld 21, bevor Sie zahlen.
Miteigentümer reichen jeweils ihre eigene Erklärung zu ihrem eigenen Steuersatz ein: Ein Paar, von dem einer in Frankreich und der andere im Vereinigten Königreich lebt, zahlt auf seine Anteile 19 % und 24 %, wie unser Ratgeber Modelo 210 Ehepaar darlegt.
Für Ihre eigene Immobilie wendet der Rechner Nichtresidentensteuer in Spanien den Steuersatz des Landes an, das Sie auswählen, und die übrigen Posten der Immobiliensteuer Spanien kommen hinzu.
Wie viel zahlen Sie?
 Vermietet oder nicht
- Für jeden Eigentümer
- Kostenlos, in einer Minute
Wie wir diesen Ratgeber geprüft haben
Wir haben die unten genannten amtlichen Texte gelesen und aktualisieren diesen Ratgeber, sobald sich die Regeln ändern. Er informiert allgemein und ersetzt keine Beratung zu Ihrem Fall.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24, 25 y 27) — abgerufen am 18. November 2026
- Ley 36/2006, de medidas para la prevención del fraude fiscal (disposiciones adicionales primera y décima) — abgerufen am 16. November 2026
- Agencia Tributaria, Tipos de gravamen en el IRNR sin establecimiento permanente — abgerufen am 18. November 2026
- Agencia Tributaria, Consecuencias del BREXIT en el IRNR sin establecimiento permanente — abgerufen am 18. November 2026
- Agencia Tributaria, Manual de Tributación de No Residentes, rendimientos de capital inmobiliario — abgerufen am 18. November 2026
- Agencia Tributaria, Modelo 210: instrucciones — abgerufen am 18. November 2026
- Convenio entre el Reino de España y el Reino Unido para evitar la doble imposición (arts. 6 y 22) — abgerufen am 16. November 2026
- Agencia Tributaria, Modelo 210: formulario para su presentación (predeclaración), casillas 1, 7, 21 y 22 y su validación — abgerufen am 18. November 2026
- Agencia Tributaria, Modelo 210: gestiones (Aportar documentación complementaria) — abgerufen am 18. November 2026
- Agencia Tributaria, Declaración del IRNR sin establecimiento permanente: documentación — abgerufen am 18. November 2026


