 Nouveau


Taux impôt non résident Espagne : 19 % ou 24 %, selon le pays où vous vivez
Taux impôt non résident Espagne : un propriétaire qui vit à l’étranger paie l’impôt espagnol sur le revenu des non-résidents au titre de son logement à 19 % s’il vit dans l’UE, en Islande, en Norvège ou au Liechtenstein, et à 24 % partout ailleurs, Royaume-Uni, Suisse et États-Unis compris. C’est le pays où vous vivez qui décide, pas votre passeport.
Par l’équipe CasitaTax · Mis à jour le 18 novembre 2026 · 10 min de lecture
En bref
 19 % pour les résidents de l’UE, de l’Islande, de la Norvège et du Liechtenstein ; 24 % pour tous les autres (règles de 2026).
- Le Royaume-Uni paie 24 % sur les revenus échus depuis le 1er janvier 2021, après le Brexit. La Suisse et les États-Unis sont aussi à 24 %.
- Le taux va avec la base : les résidents de l’UE et de l’EEE peuvent déduire les charges de la location, tous les autres sont imposés sur le loyer brut.
- Une vente est à 19 % pour tout le monde, où que vous viviez.
- Une convention fiscale ne le réduit pas : l’Espagne peut imposer ses logements, et votre propre pays règle la double imposition.
Sommaire
Quel est le taux de l’impôt des non-résidents en Espagne ?
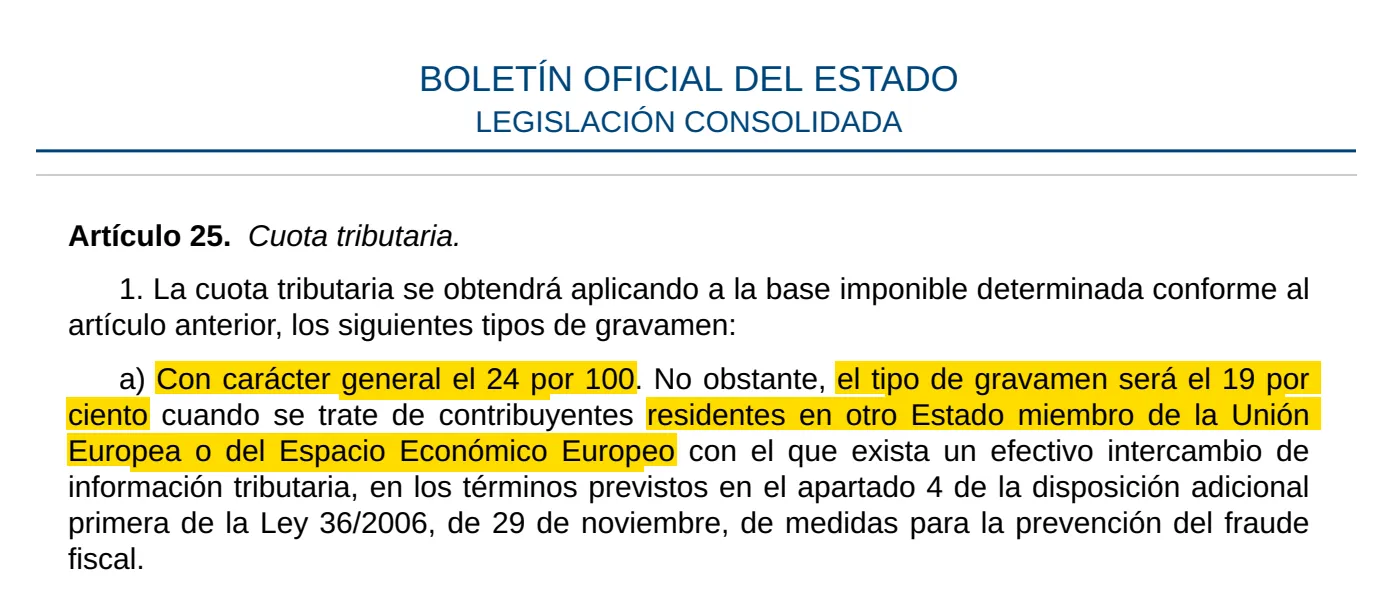
Il est de 19 % ou 24 %, un taux unique sans abattement. La loi fixe 24 % comme taux général, et 19 % pour les résidents d’un autre État membre de l’Union européenne ou de l’Espace économique européen qui échange des informations fiscales avec l’Espagne.
Les 27 pays de l’UE
- Taux
- 19 %
- Loyer imposé
- Loyer après charges
Islande, Norvège, Liechtenstein
- Taux
- 19 %
- Loyer imposé
- Loyer après charges
Royaume-Uni, Suisse, États-Unis, tous les autres pays
- Taux
- 24 %
- Loyer imposé
- Loyer brut
| Pays où vous vivez | Taux | Loyer imposé |
|---|---|---|
| Les 27 pays de l’UE | 19 % | Loyer après charges |
| Islande, Norvège, Liechtenstein | 19 % | Loyer après charges |
| Royaume-Uni, Suisse, États-Unis, tous les autres pays | 24 % | Loyer brut |
Ce guide vise un particulier qui possède le logement en direct et n’a pas d’établissement stable (une base d’activité) en Espagne. La déclaration correspondante est le Modelo 210.
Quels pays ont droit au taux réduit ?
Les 27 États membres de l’Union européenne, et trois pays de l’Espace économique européen : l’Islande, la Norvège et le Liechtenstein. C’est ainsi que les présente le tableau des taux de l’Agencia Tributaria.
Pour les pays de l’EEE, la condition est un échange d’informations fiscales avec l’Espagne. L’Espagne a changé la définition de cet échange le 11 juillet 2021, et les résidents du Liechtenstein paient 19 % sur les revenus échus depuis ce jour ; avant, 24 %. L’Islande et la Norvège étaient déjà à 19 %.
Aucun autre pays n’a le taux réduit, si étroits que soient ses liens avec l’UE. La Suisse, l’Andorre, Monaco et le Royaume-Uni ne sont ni dans l’UE ni dans l’EEE : leurs résidents paient 24 %.
Est-ce votre nationalité ou votre lieu de résidence qui compte ?
Votre lieu de résidence fiscale. La loi parle de contribuables résidents d’un autre État membre, pas de ressortissants. Ainsi :
- Un propriétaire britannique qui vit en France paie 19 %.
- Un propriétaire allemand qui vit en Suisse paie 24 %.
- Un Espagnol qui vit à Londres est lui aussi non-résident, et paie 24 %.
Votre résidence est le pays où vous êtes résident fiscal, celui qui impose vos revenus mondiaux. Si vous êtes résident fiscal en Espagne, cet impôt ne s’applique pas du tout : vous déclarez l’impôt sur le revenu des résidents (IRPF).
Quel taux paient les résidents du Royaume-Uni après le Brexit ?
24 %, sur les revenus échus depuis le 1er janvier 2021, date de la fin de la période de transition. La note de l’Agencia Tributaria sur le Brexit indique que les résidents du Royaume-Uni ont perdu les règles que l’Espagne réserve aux résidents de l’UE et de l’EEE :
- Le taux : 24 % au lieu de 19 %, sur les loyers et sur le revenu forfaitaire d’un logement non loué.
- Les charges : le loyer est imposé brut, sans déduire les frais de la location.
- Quelques exonérations, comme celle du réinvestissement de la plus-value tirée de la vente d’une ancienne résidence principale en Espagne dans une nouvelle résidence principale.
Les années antérieures à 2021 ont gardé les anciennes règles. Toutes les années encore ouvertes aujourd’hui sont 2021 ou après, donc une régularisation se fait à 24 % du début à la fin : notre guide du Modelo 210 des années précédentes explique de quelles années il s’agit.
La convention fiscale entre l’Espagne et le Royaume-Uni s’applique toujours après le Brexit, ajoute l’Agencia Tributaria. Elle ne change pas le taux sur un logement en Espagne, comme l’explique plus bas la section sur les conventions fiscales.
Et la Suisse, les États-Unis et les autres pays ?
24 %, comme tous les pays hors de l’UE et de l’EEE : la Suisse, les États-Unis, le Canada, l’Australie, l’Andorre, Monaco et les autres. Le loyer est imposé brut pour eux aussi.
Les liens étroits de la Suisse avec l’UE n’y changent rien : la loi ne cite que l’UE et l’EEE, et la Suisse n’appartient à aucun des deux, si bien que le tableau de l’Agencia Tributaria la range avec les autres pays.
La question de savoir si les résidents de ces pays peuvent déduire leurs charges de location est devant les tribunaux espagnols : voir plus bas la section sur le loyer brut ou net.
Quels revenus sont imposés à 19 % ou 24 % ?
Les revenus qu’un logement rapporte à son propriétaire, dans deux cas :
- Les loyers, pour les jours où le logement est loué.
- Le revenu forfaitaire d’un logement non loué, une part de sa valeur cadastrale, pour les autres jours : voir notre guide impôt maison non louée Espagne.
Une vente, c’est autre chose. La plus-value de la vente du logement est imposée à 19 % pour tout non-résident, que vous viviez à Lyon, à Londres ou à Zurich. En plus, l’acheteur retient 3 % du prix et le verse au fisc pour vous ; votre déclaration après la vente règle la différence. Notre page sur la plus-value immobilière en Espagne fait le calcul.
Ce guide traite des revenus d’un logement. Les autres revenus (pensions, dividendes, intérêts) ont leurs propres taux.
Le taux s’applique-t-il au loyer brut ou net ?
Cela suit la même ligne de partage entre pays. Les résidents de l’UE et de l’EEE peuvent déduire les charges directement liées à la location (la part d’IBI, les charges de copropriété, l’assurance, les réparations, les intérêts, l’amortissement) ; tous les autres sont imposés sur le loyer brut. Les deux taux sont donc plus éloignés qu’il n’y paraît :
Résidence dans l’UE ou l’EEE (19 %)
- Base imposée
- 6 000 €
- Impôt
- 1 140 €
Résidence ailleurs (24 %)
- Base imposée
- 10 000 €
- Impôt
- 2 400 €
| Loyer de 10 000 €, charges de 4 000 € | Base imposée | Impôt |
|---|---|---|
| Résidence dans l’UE ou l’EEE (19 %) | 6 000 € | 1 140 € |
| Résidence ailleurs (24 %) | 10 000 € | 2 400 € |
Cet écart est contesté. L’Audiencia Nacional a permis à un résident des États-Unis de déduire ses charges ; l’État a fait appel, et le Tribunal Supremo s’est saisi de l’affaire. En attendant sa décision, l’Agencia Tributaria impose le loyer brut, comme le prévoit le texte de la loi. Pour un logement non loué, aucune charge ne compte, où que vous viviez.
Et si vous avez changé de pays en cours d’année ?
Le taux suit le pays où vous viviez quand le revenu est devenu exigible, selon notre lecture de la loi, car l’impôt frappe chaque revenu à son échéance :
- Le revenu forfaitaire d’un logement non loué échoit le dernier jour de l’année : le pays où vous viviez alors fixe le taux de la déclaration de toute l’année.
- Le loyer échoit quand le locataire le doit, ou quand vous êtes payé si c’est plus tôt : les loyers d’avant votre déménagement à un taux, ceux d’après à l’autre.
Des loyers à deux taux ne peuvent pas figurer sur la même déclaration : les instructions du formulaire ne permettent de regrouper que des revenus imposés au même taux. S’installer en Espagne est une autre affaire : une année où vous êtes résident fiscal en Espagne se déclare à l’IRPF, pas sur le Modelo 210.
Comment prouver où vous vivez ?
Le Modelo 210 demande votre pays de résidence fiscale (case 1, un code pays de sa liste), et le taux en découle. Il demande aussi votre pays de naissance, jamais votre nationalité. La preuve de cette résidence est un certificat de résidence fiscale délivré par l’administration fiscale de votre pays.
Le certificat est exigé quand vous déduisez des charges : les instructions du formulaire demandent aux résidents de l’UE et de l’EEE qui les déduisent un certificat de résidence fiscale délivré par l’autorité fiscale de leur pays, valable un an à compter de sa date d’émission, à joindre à la déclaration. Gardez-en une copie avec vos factures et les contrats de location.
Depuis l’étranger, vous pouvez l’envoyer en ligne, par la démarche de l’Agencia Tributaria « Modelo 210. Aportar documentación complementaria », qui s’ouvre avec un certificat numérique ou Cl@ve. Avec une predeclaración du Modelo 210 sur papier, il part par la poste avec l’exemplaire de la page de paiement destiné à l’administration : à l’Oficina Nacional de Gestión Tributaria à Madrid après un virement depuis l’étranger, sinon au bureau qu’indiquent les instructions du PDF.
Une convention fiscale réduit-elle le taux ?
Non, pas pour un logement. Les conventions fiscales de l’Espagne permettent au pays où se trouve un logement d’en imposer les revenus, qu’il soit loué ou occupé par son propriétaire. L’Agencia Tributaria en tire la conséquence : les revenus d’un logement en Espagne sont imposés selon la loi espagnole, à 19 % ou 24 %.
La convention joue de l’autre côté : votre propre pays, qui peut imposer le même revenu, vous accorde un allègement pour l’impôt espagnol selon ses règles et celles de la convention. Le montant de cet allègement, et le formulaire où il figure, dépendent de ce pays.
Où le taux apparaît-il sur le Modelo 210 ?
Sur chaque Modelo 210 que vous déposez, après la base. Le formulaire ne le remplit pas pour vous : vous saisissez votre taux en case 21, et le formulaire calcule l’impôt en case 22. Notre guide du Modelo 210 en français montre la case.
La vérification du formulaire (« Validar declaración ») a refusé 19 % quand nous l’avons essayée pour un résident du Royaume-Uni, de Suisse ou des États-Unis, ainsi que des charges pour un résident du Royaume-Uni. Elle a en revanche laissé un résident de France payer 24 % sans avertissement : si vous vivez dans l’UE ou l’EEE, vérifiez la case 21 avant de payer.
Les copropriétaires déposent chacun leur déclaration à leur propre taux : un couple dont l’un vit en France et l’autre au Royaume-Uni paie 19 % et 24 % sur ses quotes-parts, comme l’explique notre guide du Modelo 210 en couple.
Pour votre propre logement, le simulateur d’impôt Espagne non résident applique le taux du pays que vous choisissez, et les autres impôts recensés dans notre guide des taxes d’une maison en Espagne s’y ajoutent.
Combien devez-vous ?
 Logement loué ou non
- Propriétaire par propriétaire
- Gratuit, en une minute
Comment nous avons vérifié ce guide
Nous avons consulté les textes officiels ci-dessous et mettons ce guide à jour dès que les règles changent. Il s’agit d’une information générale, et non d’un conseil adapté à votre situation.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24, 25 y 27) — consulté le 18 novembre 2026
- Ley 36/2006, de medidas para la prevención del fraude fiscal (disposiciones adicionales primera y décima) — consulté le 16 novembre 2026
- Agencia Tributaria, Tipos de gravamen en el IRNR sin establecimiento permanente — consulté le 18 novembre 2026
- Agencia Tributaria, Consecuencias del BREXIT en el IRNR sin establecimiento permanente — consulté le 18 novembre 2026
- Agencia Tributaria, Manual de Tributación de No Residentes, rendimientos de capital inmobiliario — consulté le 18 novembre 2026
- Agencia Tributaria, Modelo 210: instrucciones — consulté le 18 novembre 2026
- Convenio entre el Reino de España y el Reino Unido para evitar la doble imposición (arts. 6 y 22) — consulté le 16 novembre 2026
- Agencia Tributaria, Modelo 210: formulario para su presentación (predeclaración), casillas 1, 7, 21 y 22 y su validación — consulté le 18 novembre 2026
- Agencia Tributaria, Modelo 210: gestiones (Aportar documentación complementaria) — consulté le 18 novembre 2026
- Agencia Tributaria, Declaración del IRNR sin establecimiento permanente: documentación — consulté le 18 novembre 2026


