 Nytt


Skattesats Spania for ikke-residenter: 19 % eller 24 %, etter hvor du bor
Skattesats Spania for ikke-residenter: eier du en bolig i Spania og bor i utlandet, betaler du spansk inntektsskatt for ikke-residenter på den med 19 % hvis du bor i EU, Island, Norge eller Liechtenstein, og 24 % alle andre steder, også i Storbritannia, Sveits og USA. Det er hvor du bor som avgjør, ikke passet ditt.
Av CasitaTax-teamet · Oppdatert 18. november 2026 · 8 min lesetid
Kort fortalt
 19 % for bosatte i EU, Island, Norge og Liechtenstein; 24 % for alle andre (regler for 2026).
- Storbritannia betaler 24 % på inntekt opptjent fra 1. januar 2021, etter brexit. Sveits og USA ligger også på 24 %.
- Satsen følger grunnlaget: bosatte i EU og EØS kan trekke fra kostnadene ved utleie, alle andre skattlegges av bruttoleien.
- Et salg er 19 % for alle, uansett hvor du bor.
- En skatteavtale senker den ikke: Spania kan skattlegge boliger som ligger der, og ditt eget land tar seg av dobbeltbeskatningen.
På denne siden
Hva er skattesatsen for ikke-residenter i Spania?
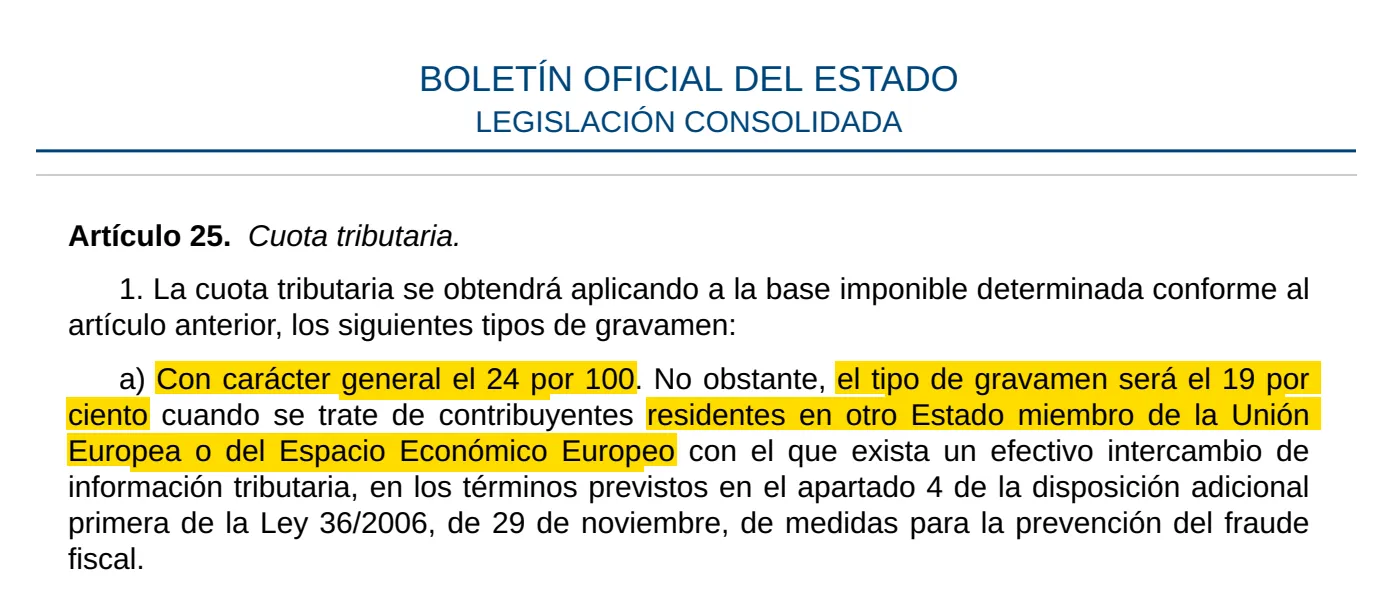
Den er 19 % eller 24 %, en flat sats uten bunnfradrag. Loven fastsetter 24 % som den generelle satsen, og 19 % for bosatte i en annen medlemsstat i Den europeiske union eller i Det europeiske økonomiske samarbeidsområdet (EØS) som utveksler skatteopplysninger med Spania.
De 27 EU-landene
- Sats
- 19 %
- Leie skattlagt av
- Leie etter kostnader
Island, Norge, Liechtenstein
- Sats
- 19 %
- Leie skattlagt av
- Leie etter kostnader
Storbritannia, Sveits, USA, alle andre steder
- Sats
- 24 %
- Leie skattlagt av
- Bruttoleie
| Hvor du bor | Sats | Leie skattlagt av |
|---|---|---|
| De 27 EU-landene | 19 % | Leie etter kostnader |
| Island, Norge, Liechtenstein | 19 % | Leie etter kostnader |
| Storbritannia, Sveits, USA, alle andre steder | 24 % | Bruttoleie |
Denne guiden gjelder en privatperson som eier boligen direkte og ikke har fast driftssted (en forretningsbase) i Spania. Skattemeldingen som brukes, er Modelo 210.
Hvilke land får den lave satsen?
De 27 medlemsstatene i EU, og tre land i EØS: Island, Norge og Liechtenstein. Slik står de i tabellen over satser fra Agencia Tributaria. Bor du i Norge, betaler du altså den lave satsen.
Vilkåret for EØS-landene er at de utveksler skatteopplysninger med Spania. Spania endret hvordan den utvekslingen defineres fra 11. juli 2021, og bosatte i Liechtenstein har betalt 19 % på inntekt opptjent fra den dagen; før det 24 %. Island og Norge lå allerede på 19 %.
Ingen andre land har den lave satsen, uansett hvor nære bånd de har til EU. Sveits, Andorra, Monaco og Storbritannia står utenfor både EU og EØS, så de som bor der, betaler 24 %.
Er det statsborgerskapet eller bostedet som avgjør?
Hvor du er skattemessig bosatt. Loven snakker om skattytere bosatt i en annen medlemsstat, ikke om statsborgere. Altså:
- En britisk eier som bor i Frankrike, betaler 19 %.
- En tysk eier som bor i Sveits, betaler 24 %.
- En spansk statsborger som bor i London, er også ikke-resident, og betaler 24 %.
Bostedet ditt er landet der du er skattemessig bosatt, det som skattlegger den samlede inntekten din. Er du bosatt i Spania, gjelder ikke denne skatten i det hele tatt: da leverer du skattemeldingen for residenter i stedet.
Hvilken sats betaler bosatte i Storbritannia etter brexit?
24 %, på inntekt opptjent fra 1. januar 2021, da overgangsperioden tok slutt. Notatet fra Agencia Tributaria om brexit sier at bosatte i Storbritannia mistet reglene Spania har for bosatte i EU og EØS:
- Satsen: 24 % i stedet for 19 %, på leie og på den fiktive inntekten av en bolig som ikke leies ut.
- Kostnadene: leien skattlegges brutto, uten fradrag for kostnadene ved utleie.
- Noen fritak, som det for gevinst ved salg av en tidligere hovedbolig i Spania som reinvesteres i en ny hovedbolig.
År før 2021 beholdt de gamle reglene. Alle år som fortsatt er åpne i dag, er 2021 eller senere, så et etterslep leveres med 24 % hele veien: guiden vår om Modelo 210 tidligere år forklarer hvilke år det gjelder.
Skatteavtalen mellom Spania og Storbritannia gjelder fortsatt etter brexit, legger Agencia Tributaria til. Den endrer ikke satsen på en spansk bolig, slik avsnittet om skatteavtaler lenger ned forklarer.
Hva med Sveits, USA og andre land?
24 %, som for alle land utenfor EU og EØS: Sveits, USA, Canada, Australia, Andorra, Monaco og resten. Også for dem skattlegges leien brutto.
Sveits' nære bånd til EU endrer ikke dette: loven nevner bare EU og EØS, og Sveits hører ikke til noen av dem, så tabellen fra Agencia Tributaria plasserer landet sammen med de andre.
Om bosatte i disse landene kan trekke fra kostnadene ved utleie, ligger nå hos de spanske domstolene: se avsnittet om brutto- eller nettoleie lenger ned.
Hvilken inntekt skattlegges med 19 % eller 24 %?
Inntekten en bolig gir eieren, i to tilfeller:
- Leie, for dagene boligen er utleid.
- Den fiktive inntekten av en bolig du ikke leier ut, en andel av katasterverdien, for de andre dagene: se guiden vår om skatt bolig Spania ikke utleid.
Et salg er noe annet. Gevinsten ved salg av boligen skattlegges med 19 % for alle ikke-residenter, enten du bor i Oslo, London eller Zürich. I tillegg holder kjøperen tilbake 3 % av prisen og betaler det til skattemyndighetene for deg; skattemeldingen din etter salget gjør opp differansen. Siden vår om skatt ved salg av bolig i Spania regner det ut.
Denne guiden handler om inntekten av en bolig. Annen inntekt (pensjon, utbytte, renter) har egne satser.
Gjelder satsen brutto- eller nettoleie?
Det følger det samme skillet mellom land. Bosatte i EU og EØS kan trekke fra kostnadene som er direkte knyttet til leien (andelen av IBI, fellesutgifter, forsikring, reparasjoner, renter, avskrivninger); alle andre skattlegges av bruttoleien. Derfor ligger de to satsene lenger fra hverandre enn de ser ut til:
Bosatt i EU eller EØS (19 %)
- Skattlagt av
- 6 000 €
- Skatt
- 1 140 €
Bosatt andre steder (24 %)
- Skattlagt av
- 10 000 €
- Skatt
- 2 400 €
| Leie 10 000 €, kostnader 4 000 € | Skattlagt av | Skatt |
|---|---|---|
| Bosatt i EU eller EØS (19 %) | 6 000 € | 1 140 € |
| Bosatt andre steder (24 %) | 10 000 € | 2 400 € |
Det skillet er utfordret. Audiencia Nacional har latt en person bosatt i USA trekke fra kostnadene sine; staten anket, og Tribunal Supremo har tatt saken. Inntil den avgjøres, skattlegger Agencia Tributaria bruttoleien, slik lovteksten sier. For en bolig du ikke leier ut, teller kostnader ikke i det hele tatt, uansett hvor du bor.
Hva om du flyttet til et annet land i løpet av året?
Satsen følger hvor du bodde da inntekten forfalt, slik vi leser loven, fordi skatten beregnes på hver inntekt når den forfaller:
- Den fiktive inntekten av en bolig som ikke leies ut, forfaller på årets siste dag: landet du bodde i da, avgjør satsen for hele årets skattemelding.
- Leie forfaller når leietakeren skylder den, eller når du får betalt hvis det er tidligere: leie før flyttingen med den ene satsen, leie etter med den andre.
Leie med to satser kan ikke stå på samme skattemelding: instruksene til skjemaet lar deg bare samle inntekter som skattlegges med samme sats. Å flytte til Spania er noe annet: et år der du er bosatt i Spania, føres på skattemeldingen for residenter, ikke på Modelo 210.
Hvordan beviser du hvor du bor?
Modelo 210 spør etter landet der du er skattemessig bosatt (felt 1, en landkode fra skjemaets liste), og satsen følger av det. Den spør også etter fødelandet ditt, aldri etter statsborgerskapet. Beviset for bostedet er en attest om skattemessig bosted fra skattemyndighetene i ditt eget land.
Attesten kreves når du trekker fra kostnader: instruksene til skjemaet ber bosatte i EU og EØS som trekker dem fra, om en attest om skattemessig bosted utstedt av skattemyndighetene i landet deres, gyldig i ett år fra utstedelsesdagen, som skal legges ved skattemeldingen. Ta vare på en kopi sammen med regningene og leiekontraktene.
Fra utlandet kan du sende den på nett, gjennom tjenesten «Modelo 210. Aportar documentación complementaria» hos Agencia Tributaria, som åpnes med digitalt sertifikat eller Cl@ve. Med en Modelo 210 predeclaración på papir sendes den i posten sammen med eksemplaret av betalingssiden som er til administrasjonen: til Oficina Nacional de Gestión Tributaria i Madrid etter en overføring fra utlandet, ellers til kontoret som instruksene i PDF-en oppgir.
Senker en skatteavtale satsen?
Nei, ikke for en bolig. Spanias skatteavtaler lar landet der en bolig ligger skattlegge inntekten av den, enten den leies ut eller brukes av eieren. Agencia Tributaria trekker konsekvensen: inntekten av en bolig i Spania skattlegges etter spansk lov, med 19 % eller 24 %.
Skatteavtalen virker på den andre siden: ditt eget land, som kan skattlegge den samme inntekten, gir deg fradrag for den spanske skatten etter sine regler og avtalens. Hvor stort fradraget er, og på hvilket skjema, avhenger av det landet.
Hvor står satsen på Modelo 210?
På hver Modelo 210 du leverer, etter grunnlaget. Skjemaet fyller den ikke ut for deg: du skriver inn satsen din i felt 21, og skjemaet regner ut skatten i felt 22. Guiden vår om Modelo 210 pdf viser feltet.
Kontrollen i skjemaet («Validar declaración») avviste 19 % da vi prøvde den for en bosatt i Storbritannia, Sveits eller USA, og kostnader for en bosatt i Storbritannia. Den lot likevel en bosatt i Frankrike betale 24 % uten varsel: bor du i EU eller EØS, sjekk felt 21 før du betaler.
Hver eier leverer sin egen skattemelding med sin egen sats: et par der den ene bor i Frankrike og den andre i Storbritannia, betaler 19 % og 24 % på hver sin andel, slik guiden vår om Modelo 210 ektepar viser.
For din egen bolig bruker kalkulatoren for skatt for ikke-residenter i Spania satsen for landet du velger, og de andre formene for skatt på feriebolig i Spania kommer i tillegg.
Hvor mye må du betale?
 Utleid eller ikke
- Eier for eier
- Gratis, på et minutt
Slik har vi kvalitetssikret guiden
Vi har gått gjennom de offisielle kildene nedenfor og oppdaterer guiden hver gang reglene endres. Dette er generell informasjon, ikke rådgivning om din situasjon.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24, 25 y 27) — lest 18. november 2026
- Ley 36/2006, de medidas para la prevención del fraude fiscal (disposiciones adicionales primera y décima) — lest 16. november 2026
- Agencia Tributaria, Tipos de gravamen en el IRNR sin establecimiento permanente — lest 18. november 2026
- Agencia Tributaria, Consecuencias del BREXIT en el IRNR sin establecimiento permanente — lest 18. november 2026
- Agencia Tributaria, Manual de Tributación de No Residentes, rendimientos de capital inmobiliario — lest 18. november 2026
- Agencia Tributaria, Modelo 210: instrucciones — lest 18. november 2026
- Convenio entre el Reino de España y el Reino Unido para evitar la doble imposición (arts. 6 y 22) — lest 16. november 2026
- Agencia Tributaria, Modelo 210: formulario para su presentación (predeclaración), casillas 1, 7, 21 y 22 y su validación — lest 18. november 2026
- Agencia Tributaria, Modelo 210: gestiones (Aportar documentación complementaria) — lest 18. november 2026
- Agencia Tributaria, Declaración del IRNR sin establecimiento permanente: documentación — lest 18. november 2026


