 Uutta


Espanjan veroprosentti ulkomailla asuvalle: 19 % tai 24 % asuinmaasi mukaan
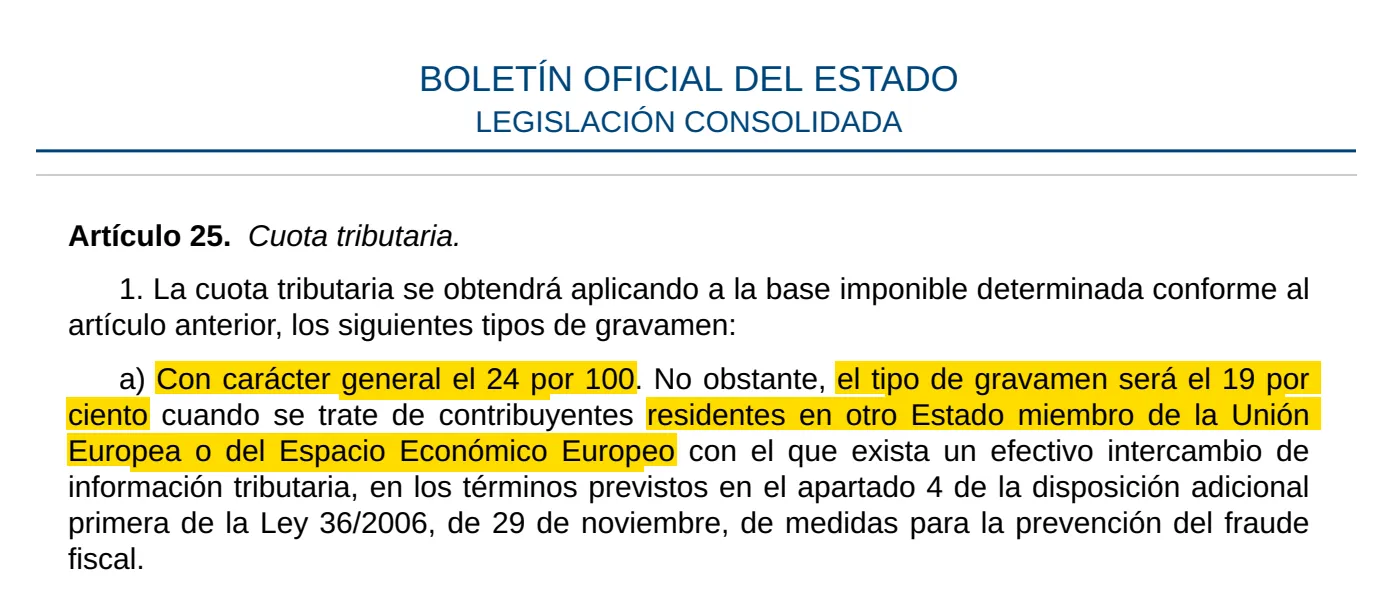
Espanjan veroprosentti ulkomailla asuvalle: kun omistat Espanjassa asunnon mutta asut muualla, maksat siitä Espanjan ei-residenttien tuloveroa. Verokanta on 19 %, jos asut EU-maassa, Islannissa, Norjassa tai Liechtensteinissa, ja 24 % kaikkialla muualla, myös Isossa-Britanniassa, Sveitsissä ja Yhdysvalloissa. Ratkaisevaa on asuinmaa, ei passi.
CasitaTax-tiimi · Päivitetty 18. marraskuuta 2026 · Lukuaika 7 min
Lyhyesti
 19 % EU-maissa, Islannissa, Norjassa ja Liechtensteinissa asuville; 24 % kaikille muille (verovuoden 2026 säännöt).
- Isossa-Britanniassa asuvien verokanta on 24 % brexitin jälkeen, tuloista, jotka ovat kertyneet 1. tammikuuta 2021 alkaen. Sveitsissä ja Yhdysvalloissa asuvien verokanta on myös 24 %.
- Verokanta ja veropohja kulkevat yhdessä: EU- ja ETA-maissa asuvat voivat vähentää vuokrauksen kulut, muita verotetaan bruttovuokrasta.
- Myynnissä verokanta on kaikille 19 %, asuitpa missä tahansa.
- Verosopimus ei laske sitä: Espanja saa verottaa alueellaan olevia asuntoja, ja oma asuinmaasi hoitaa kaksinkertaisen verotuksen poistamisen.
Tällä sivulla
Mikä on Espanjan ei-residentin veroprosentti?
Verokanta on 19 % tai 24 %, kiinteä prosentti ilman verovapaata osuutta. Laki asettaa yleiseksi verokannaksi 24 %. Toisessa Euroopan unionin jäsenvaltiossa tai sellaisessa Euroopan talousalueen valtiossa asuville, joka vaihtaa verotietoja Espanjan kanssa, verokanta on 19 %.
EU:n 27 jäsenmaata
- Verokanta
- 19 %
- Vuokrasta verotetaan
- Vuokra kulujen jälkeen
Islanti, Norja, Liechtenstein
- Verokanta
- 19 %
- Vuokrasta verotetaan
- Vuokra kulujen jälkeen
Iso-Britannia, Sveitsi, Yhdysvallat ja kaikki muut maat
- Verokanta
- 24 %
- Vuokrasta verotetaan
- Bruttovuokra
| Asuinmaa | Verokanta | Vuokrasta verotetaan |
|---|---|---|
| EU:n 27 jäsenmaata | 19 % | Vuokra kulujen jälkeen |
| Islanti, Norja, Liechtenstein | 19 % | Vuokra kulujen jälkeen |
| Iso-Britannia, Sveitsi, Yhdysvallat ja kaikki muut maat | 24 % | Bruttovuokra |
Tämä opas koskee yksityishenkilöä, joka omistaa asunnon suoraan ja jolla ei ole Espanjassa kiinteää toimipaikkaa (liiketoiminnan pysyvää paikkaa). Ilmoitus, jolla vero maksetaan, on Modelo 210.
Mitkä maat saavat alemman verokannan?
Euroopan unionin 27 jäsenmaata sekä kolme Euroopan talousalueen maata: Islanti, Norja ja Liechtenstein. Agencia Tributarian verokantataulukko luettelee ne juuri näin.
ETA-maiden ehtona on verotietojen vaihto Espanjan kanssa. Espanja muutti tämän vaihdon määritelmää, ja muutos tuli voimaan 11. heinäkuuta 2021. Liechtensteinissa asuvien verokanta on siitä päivästä alkaen kertyneistä tuloista ollut 19 %, sitä ennen 24 %. Islannissa ja Norjassa asuvat maksoivat jo ennestään alempaa verokantaa.
Mikään muu maa ei saa alempaa verokantaa, olivatpa sen siteet EU:hun kuinka läheiset tahansa. Sveitsi, Andorra, Monaco ja Iso-Britannia ovat sekä EU:n että ETA:n ulkopuolella, joten niissä asuvien verokanta on 24 %.
Ratkaiseeko kansalaisuus vai asuinmaa?
Verotuksellinen asuinmaa. Laki puhuu toisessa jäsenvaltiossa asuvista verovelvollisista, ei kansalaisista. Siksi:
- Ranskassa asuvan brittiomistajan verokanta on 19 %.
- Sveitsissä asuvan saksalaisen omistajan verokanta on 24 %.
- Lontoossa asuva Espanjan kansalainen on myös ei-resident, ja hänen verokantansa on 24 %.
Asuinmaasi on maa, jossa asut verotuksellisesti ja joka verottaa maailmanlaajuisia tulojasi. Jos asut verotuksellisesti Espanjassa, tämä vero ei koske sinua lainkaan: silloin ilmoitat tulosi Espanjan asukkaiden tuloverotuksessa (IRPF).
Mikä verokanta Isossa-Britanniassa asuvilla on brexitin jälkeen?
24 % tuloista, jotka ovat kertyneet 1. tammikuuta 2021 alkaen, jolloin siirtymäkausi päättyi. Agencia Tributarian brexit-tiedotteen mukaan Isossa-Britanniassa asuvat menettivät säännöt, jotka Espanja pitää voimassa EU- ja ETA-maissa asuville:
- Verokanta: 24 % eikä 19 %, sekä vuokratulosta että vuokraamattoman asunnon laskennallisesta tulosta.
- Kulut: vuokraa verotetaan bruttona, ilman vuokrauksen kulujen vähennystä.
- Muutama verovapaus, kuten se, joka koskee Espanjassa sijainneen entisen vakituisen asunnon myyntivoiton sijoittamista uuteen vakituiseen asuntoon.
Vuotta 2021 edeltäviin vuosiin sovellettiin vanhoja sääntöjä. Jokainen vielä avoinna oleva vuosi on kuitenkin vuosi 2021 tai myöhempi, joten jälkikäteen ilmoitettaessa verokanta on koko ajan 24 %: Modelo 210 aiemmat vuodet -oppaamme kertoo, mitkä vuodet ovat yhä avoinna.
Agencia Tributaria lisää, että Espanjan ja Ison-Britannian välinen verosopimus on voimassa myös brexitin jälkeen. Se ei muuta espanjalaisen asunnon verokantaa, kuten verosopimusta käsittelevä osio alempana selittää.
Entä Sveitsi, Yhdysvallat ja muut maat?
Verokanta on 24 %, kuten kaikissa EU:n ja ETA:n ulkopuolisissa maissa: Sveitsissä, Yhdysvalloissa, Kanadassa, Australiassa, Andorrassa, Monacossa ja muualla. Myös heitä verotetaan bruttovuokrasta.
Sveitsin läheiset siteet EU:hun eivät muuta tätä: laki mainitsee vain EU:n ja ETA:n, eikä Sveitsi kuulu kumpaankaan, joten Agencia Tributarian taulukko sijoittaa sen muiden maiden joukkoon.
Se, saavatko näissä maissa asuvat vähentää vuokrauksen kulunsa, on Espanjan tuomioistuinten ratkaistavana: katso alempana osio brutto- ja nettovuokrasta.
Mitkä tulot verotetaan verokannalla 19 % tai 24 %?
Tulot, jotka asunto tuottaa omistajalleen, kahdessa tapauksessa:
- Vuokra niiltä päiviltä, joina asunto on vuokralla.
- Vuokraamattoman asunnon laskennallinen tulo, osuus sen katastriarvosta, muilta päiviltä: katso oppaamme vuokraamattoman asunnon verosta Espanjassa.
Myynti on eri asia. Asunnon myyntivoiton verokanta on 19 % kaikille ei-residenteille, asuitpa Lyonissa, Lontoossa tai Zürichissä. Lisäksi ostaja pidättää kauppahinnasta osuuden, joka on 3 %, ja maksaa sen verotoimistolle puolestasi; myynnin jälkeinen ilmoituksesi tasaa erotuksen. Asunnon myynti Espanjassa -laskurimme laskee sen.
Tämä opas käsittelee asunnon tuottamia tuloja. Muilla tuloilla (eläkkeet, osingot, korot) on omat verokantansa.
Lasketaanko vero brutto- vai nettovuokrasta?
Sama maiden välinen raja ratkaisee. EU- ja ETA-maissa asuvat voivat vähentää vuokraan suoraan liittyvät kulut (IBI:n osuus, yhtiövastikkeet, vakuutus, korjaukset, korot, poistot); kaikkia muita verotetaan bruttovuokrasta. Siksi verokantojen ero on todellisuudessa suurempi kuin miltä se näyttää:
Asuinmaa EU:ssa tai ETA:ssa (19 %)
- Verotettava
- 6 000 €
- Vero
- 1 140 €
Asuinmaa muualla (24 %)
- Verotettava
- 10 000 €
- Vero
- 2 400 €
| Vuokra 10 000 €, kulut 4 000 € | Verotettava | Vero |
|---|---|---|
| Asuinmaa EU:ssa tai ETA:ssa (19 %) | 6 000 € | 1 140 € |
| Asuinmaa muualla (24 %) | 10 000 € | 2 400 € |
Tämä ero on kyseenalaistettu. Audiencia Nacional on antanut Yhdysvalloissa asuvan vähentää kulunsa; valtio valitti, ja Tribunal Supremo on ottanut asian käsiteltäväksi. Ennen sen ratkaisua Agencia Tributaria verottaa bruttovuokraa lain sanamuodon mukaisesti. Vuokraamattoman asunnon kohdalla kuluja ei voi vähentää lainkaan, asuitpa missä tahansa.
Entä jos muutit toiseen maahan kesken vuoden?
Tulkintamme mukaan verokanta määräytyy sen mukaan, missä asuit silloin, kun tulo erääntyi, koska vero lasketaan kustakin tulosta sen erääntyessä:
- Vuokraamattoman asunnon laskennallinen tulo erääntyy vuoden viimeisenä päivänä: silloinen asuinmaasi ratkaisee koko vuoden ilmoituksen verokannan.
- Vuokra erääntyy, kun vuokralainen on sen velkaa, tai kun saat maksun, jos se tapahtuu aiemmin: muuttoa edeltävä vuokra yhdellä verokannalla, muuton jälkeinen toisella.
Kahdella verokannalla verotettavia vuokria ei voi ilmoittaa samalla ilmoituksella: lomakkeen ohjeet sallivat koota yhteen vain samalla verokannalla verotettavat tulot. Muutto Espanjaan on oma asiansa: vuosi, jona asut verotuksellisesti Espanjassa, ilmoitetaan Espanjan asukkaiden tuloveroilmoituksella eikä Modelo 210 -lomakkeella.
Miten osoitat asuinmaasi?
Modelo 210 kysyy verotuksellista asuinmaatasi (kenttä 1, maakoodi lomakkeen luettelosta), ja verokanta määräytyy sen mukaan. Se kysyy myös syntymämaatasi, ei koskaan kansalaisuuttasi. Todisteena asuinmaasta on oman maasi veroviranomaisen antama todistus verotuksellisesta asuinpaikasta.
Todistus vaaditaan, kun vähennät kuluja: lomakkeen ohjeet edellyttävät, että kuluja vähentävät EU- ja ETA-maissa asuvat liittävät ilmoitukseen oman maansa veroviranomaisen antaman todistuksen verotuksellisesta asuinpaikasta, joka on voimassa vuoden antopäivästä. Säilytä kopio laskujen ja vuokrasopimusten kanssa.
Ulkomailta voit lähettää sen verkossa Agencia Tributarian asioinnilla ”Modelo 210. Aportar documentación complementaria”, johon kirjaudutaan sähköisellä varmenteella tai Cl@ve-tunnuksella. Paperisen Modelo 210 predeclaración -esi-ilmoituksen kanssa se lähetetään postitse maksusivun hallinnolle tarkoitetun kappaleen kanssa: Oficina Nacional de Gestión Tributaria -virastoon Madridiin, jos maksoit tilisiirtona ulkomailta, muuten toimistoon, jonka PDF:n ohjeet nimeävät.
Laskeeko verosopimus verokantaa?
Ei, ei asunnon kohdalla. Espanjan verosopimukset antavat maalle, jossa asunto sijaitsee, oikeuden verottaa sen tuloja, oli asunto vuokralla tai omistajan omassa käytössä. Agencia Tributaria vetää tästä johtopäätöksen: Espanjassa sijaitsevan asunnon tuloja verotetaan Espanjan lain mukaan, ja verokanta on 19 % tai 24 %.
Verosopimus vaikuttaa toisella puolella: oma asuinmaasi, joka voi verottaa samoja tuloja, hyvittää Espanjan veron omien sääntöjensä ja sopimuksen mukaan. Hyvityksen määrä ja lomake riippuvat kyseisestä maasta.
Mihin verokanta merkitään Modelo 210 -lomakkeella?
Jokaiseen jättämääsi Modelo 210 -ilmoitukseen, veropohjan jälkeen. Lomake ei täytä sitä puolestasi: kirjoitat verokantasi kenttään 21, ja lomake laskee veron kenttään 22. Modelo 210 PDF -oppaamme näyttää kentän.
Lomakkeen tarkistus (”Validar declaración”) hylkäsi verokannan 19 %, kun kokeilimme sitä Isossa-Britanniassa, Sveitsissä tai Yhdysvalloissa asuvalle, ja kulut Isossa-Britanniassa asuvalle. Se antoi kuitenkin Ranskassa asuvan maksaa verokannalla 24 % ilman varoitusta: jos asut EU- tai ETA-maassa, tarkista kenttä 21 ennen kuin maksat.
Yhteisomistajat jättävät kukin oman ilmoituksensa omalla verokannallaan: pariskunta, jonka toinen puoliso asuu Ranskassa ja toinen Isossa-Britanniassa, maksaa osuuksistaan verokannoilla 19 % ja 24 %, kuten Modelo 210 pariskunta -oppaamme kertoo.
Oman asuntosi verokannan soveltaa laskuri, joka laskee ei-residentin veron Espanjassa, valitsemasi maan mukaan, ja muut Espanjan asunnon verot tulevat tämän lisäksi.
Paljonko veroa maksat?
 Vuokralla tai ei
- Omistaja kerrallaan
- Maksuton, tulos minuutissa
Näin tarkistimme tämän oppaan
Luimme alla luetellut viralliset lähteet, ja päivitämme oppaan aina, kun säännöt muuttuvat. Tämä on yleistä tietoa, ei henkilökohtaista neuvontaa.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24, 25 y 27) — luettu 18. marraskuuta 2026
- Ley 36/2006, de medidas para la prevención del fraude fiscal (disposiciones adicionales primera y décima) — luettu 16. marraskuuta 2026
- Agencia Tributaria, Tipos de gravamen en el IRNR sin establecimiento permanente — luettu 18. marraskuuta 2026
- Agencia Tributaria, Consecuencias del BREXIT en el IRNR sin establecimiento permanente — luettu 18. marraskuuta 2026
- Agencia Tributaria, Manual de Tributación de No Residentes, rendimientos de capital inmobiliario — luettu 18. marraskuuta 2026
- Agencia Tributaria, Modelo 210: instrucciones — luettu 18. marraskuuta 2026
- Convenio entre el Reino de España y el Reino Unido para evitar la doble imposición (arts. 6 y 22) — luettu 16. marraskuuta 2026
- Agencia Tributaria, Modelo 210: formulario para su presentación (predeclaración), casillas 1, 7, 21 y 22 y su validación — luettu 18. marraskuuta 2026
- Agencia Tributaria, Modelo 210: gestiones (Aportar documentación complementaria) — luettu 18. marraskuuta 2026
- Agencia Tributaria, Declaración del IRNR sin establecimiento permanente: documentación — luettu 18. marraskuuta 2026


