 Novedad


Tipo impositivo no residentes: 19 % o 24 %, según dónde vives
Tipo impositivo no residentes: si vives fuera, el impuesto español sobre la renta de tu vivienda es del 19 % si resides en la UE, Islandia, Noruega o Liechtenstein, y del 24 % en cualquier otro país, Reino Unido, Suiza y Estados Unidos incluidos. Decide dónde vives, no tu pasaporte.
Por el equipo de CasitaTax · Actualizado el 18 de noviembre de 2026 · 10 min de lectura
En resumen
 19 % para los residentes en la UE, Islandia, Noruega y Liechtenstein; 24 % para todos los demás (normativa de 2026).
- El Reino Unido paga el 24 % por las rentas devengadas desde el 1 de enero de 2021, tras el Brexit. Suiza y Estados Unidos también están al 24 %.
- El tipo va unido a la base: los residentes en la UE y el EEE pueden deducir los gastos del alquiler, los demás tributan por el alquiler bruto.
- Una venta tributa al 19 % para todos, vivas donde vivas.
- Un convenio de doble imposición no lo reduce: España puede gravar sus viviendas, y tu propio país se ocupa de la doble imposición.
En esta página
¿Cuál es el tipo impositivo de los no residentes en España?
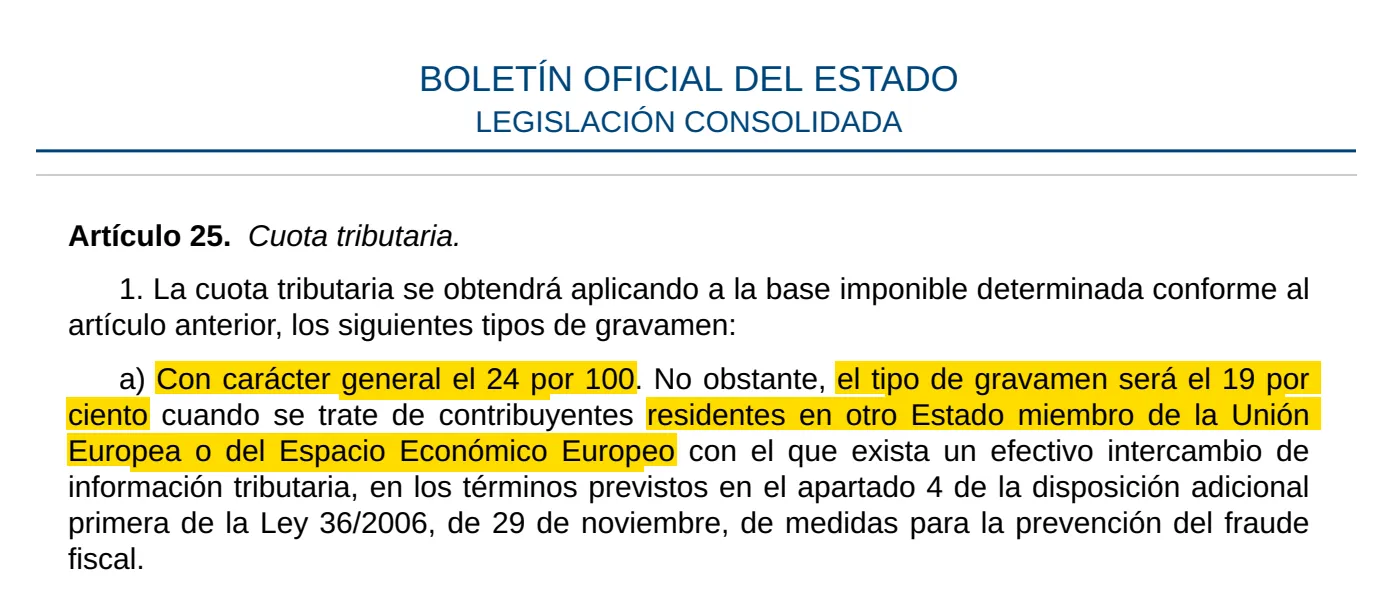
Es del 19 % o del 24 %, un tipo fijo y sin mínimo exento. La ley fija el 24 % como tipo general, y el 19 % para los residentes en otro Estado miembro de la Unión Europea o del Espacio Económico Europeo que intercambie información tributaria con España.
Los 27 países de la UE
- Tipo
- 19 %
- El alquiler tributa por
- El alquiler menos los gastos
Islandia, Noruega, Liechtenstein
- Tipo
- 19 %
- El alquiler tributa por
- El alquiler menos los gastos
Reino Unido, Suiza, Estados Unidos y el resto del mundo
- Tipo
- 24 %
- El alquiler tributa por
- El alquiler bruto
| Dónde vives | Tipo | El alquiler tributa por |
|---|---|---|
| Los 27 países de la UE | 19 % | El alquiler menos los gastos |
| Islandia, Noruega, Liechtenstein | 19 % | El alquiler menos los gastos |
| Reino Unido, Suiza, Estados Unidos y el resto del mundo | 24 % | El alquiler bruto |
Esta guía trata de una persona física que tiene la vivienda directamente y no tiene establecimiento permanente (una base de negocio) en España. La declaración que lo recoge es el Modelo 210.
¿Qué países tienen el tipo reducido?
Los 27 Estados miembros de la Unión Europea y tres países del Espacio Económico Europeo: Islandia, Noruega y Liechtenstein. Así los enumera la tabla de tipos de la Agencia Tributaria.
La condición para los países del EEE es un intercambio de información tributaria con España. España cambió la forma de definir ese intercambio el 11 de julio de 2021, y los residentes en Liechtenstein pagan el 19 % por las rentas devengadas desde ese día; antes, el 24 %. Islandia y Noruega ya estaban al 19 %.
Ningún otro país tiene el tipo reducido, por estrechos que sean sus lazos con la UE. Suiza, Andorra, Mónaco y el Reino Unido no están ni en la UE ni en el EEE, así que sus residentes pagan el 24 %.
¿Decide tu nacionalidad o dónde vives?
Dónde vives a efectos fiscales. La ley habla de contribuyentes residentes en otro Estado miembro, no de ciudadanos. Así:
- Un propietario británico que vive en Francia paga el 19 %.
- Un propietario alemán que vive en Suiza paga el 24 %.
- Un español que vive en Londres también es no residente, y paga el 24 %.
Tu residencia es el país donde eres residente a efectos fiscales, el que grava tu renta mundial. Si eres residente fiscal en España, este impuesto no se aplica en absoluto: presentas en su lugar el IRPF.
¿Qué tipo pagan los residentes en el Reino Unido tras el Brexit?
El 24 %, por las rentas devengadas desde el 1 de enero de 2021, cuando terminó el periodo transitorio. La nota de la Agencia Tributaria sobre el Brexit indica que los residentes en el Reino Unido perdieron las normas que España reserva a los residentes en la UE y el EEE:
- El tipo: el 24 % en lugar del 19 %, sobre el alquiler y sobre la renta imputada de una vivienda no alquilada.
- Los gastos: el alquiler tributa en bruto, sin deducir los gastos del alquiler.
- Algunas exenciones, como la de reinvertir la ganancia de la venta de una antigua vivienda habitual en España en una nueva vivienda habitual.
Los años anteriores a 2021 conservaron las normas antiguas. Todos los años que siguen abiertos hoy son de 2021 o posteriores, así que una regularización va al 24 % de principio a fin: nuestra guía sobre la prescripción de Hacienda explica qué años son.
El convenio entre España y el Reino Unido sigue aplicándose tras el Brexit, añade la Agencia Tributaria. No cambia el tipo de una vivienda en España, como explica el apartado sobre los convenios más abajo.
¿Y Suiza, Estados Unidos y los demás países?
El 24 %, como todos los países fuera de la UE y el EEE: Suiza, Estados Unidos, Canadá, Australia, Andorra, Mónaco y el resto. Para ellos el alquiler también tributa en bruto.
Los estrechos lazos de Suiza con la UE no cambian nada: la ley solo nombra la UE y el EEE, y Suiza no pertenece a ninguno de los dos, así que la tabla de la Agencia Tributaria la sitúa con los demás países.
Si los residentes en estos países pueden deducir los gastos del alquiler está ahora ante los tribunales españoles: mira el apartado sobre el alquiler bruto o neto más abajo.
¿Qué rentas tributan al 19 % o al 24 %?
Las rentas que da una vivienda a su propietario, en dos casos:
- El alquiler, por los días en que la vivienda está alquilada.
- La renta imputada de una vivienda que no alquilas, una parte de su valor catastral, por los demás días: mira nuestra guía sobre la renta imputada de no residentes.
Una venta es distinta. La ganancia al vender la vivienda tributa al 19 % para todos los no residentes, vivas en Lyon, Londres o Zúrich. Además, el comprador retiene el 3 % del precio y lo ingresa en Hacienda por ti; tu declaración tras la venta liquida la diferencia. Nuestra herramienta para calcular la plusvalía hace la cuenta.
Esta guía trata de las rentas de una vivienda. Otras rentas (pensiones, dividendos, intereses) tienen sus propios tipos.
¿El tipo se aplica al alquiler bruto o al neto?
Depende de la misma frontera entre países. Los residentes en la UE y el EEE pueden deducir los gastos directamente relacionados con el alquiler (la parte del IBI, la comunidad, el seguro, las reparaciones, los intereses, la amortización); los demás tributan por el alquiler bruto. Así que los dos tipos están más lejos de lo que parece:
Residente en la UE o el EEE (19 %)
- Tributa por
- 6000 €
- Impuesto
- 1140 €
Residente en otro país (24 %)
- Tributa por
- 10.000 €
- Impuesto
- 2400 €
| Alquiler de 10.000 €, gastos de 4000 € | Tributa por | Impuesto |
|---|---|---|
| Residente en la UE o el EEE (19 %) | 6000 € | 1140 € |
| Residente en otro país (24 %) | 10.000 € | 2400 € |
Esa diferencia está en discusión. La Audiencia Nacional ha permitido a un residente en Estados Unidos deducir sus gastos; el Estado recurrió y el Tribunal Supremo ha admitido el caso. Hasta que resuelva, la Agencia Tributaria grava el alquiler bruto, como dice el texto de la ley. Para una vivienda que no alquilas, los gastos no cuentan en ningún caso, vivas donde vivas.
¿Y si cambiaste de país durante el año?
El tipo sigue el lugar donde vivías cuando se devengó la renta, tal como leemos la ley, porque el impuesto grava cada renta a medida que se devenga:
- La renta imputada de una vivienda no alquilada se devenga el último día del año: el país donde vivías entonces decide el tipo de la declaración de todo el año.
- El alquiler se devenga cuando el inquilino debe pagarlo, o cuando cobras si es antes: el alquiler anterior a tu mudanza va a un tipo, el posterior al otro.
Los alquileres a dos tipos distintos no pueden ir en la misma declaración: las instrucciones del modelo solo permiten agrupar rentas que tributan al mismo tipo. Mudarte a España es otra cuestión: un año en el que eres residente en España va en la declaración del IRPF, no en el Modelo 210.
¿Cómo demuestras dónde vives?
El Modelo 210 pide tu país de residencia fiscal (casilla 1, un código de país de su lista), y el tipo se deriva de él. También pide tu país de nacimiento, nunca tu nacionalidad. La prueba de esa residencia es un certificado de residencia fiscal emitido por la administración tributaria de tu país.
El certificado es obligatorio cuando deduces gastos: las instrucciones del modelo piden a los residentes en la UE y el EEE que los deducen un certificado de residencia fiscal expedido por la autoridad fiscal de su país, válido durante un año desde su expedición, que se adjunta a la declaración. Guarda una copia con tus facturas y los contratos de alquiler.
Desde el extranjero, puedes enviarlo online, con el trámite de la Agencia Tributaria "Modelo 210. Aportar documentación complementaria", al que se accede con un certificado digital o Cl@ve. Con una predeclaración del Modelo 210 en papel, va por correo con el ejemplar para la Administración del documento de ingreso: a la Oficina Nacional de Gestión Tributaria en Madrid tras una transferencia desde el extranjero, y si no, a la oficina que indican las instrucciones del PDF.
¿Un convenio de doble imposición reduce el tipo?
No, para una vivienda no. Los convenios de España permiten al país donde está la vivienda gravar sus rentas, tanto si se alquila como si la usa su propietario. La Agencia Tributaria saca la conclusión: las rentas de una vivienda en España tributan según la ley española, al 19 % o al 24 %.
El convenio actúa del otro lado: tu propio país, que puede gravar la misma renta, te descuenta el impuesto español según sus normas y las del convenio. Cuánto, y en qué formulario, depende de ese país.
¿Dónde va el tipo en el Modelo 210?
En cada Modelo 210 que presentas, después de la base. El modelo no lo rellena por ti: escribes tu tipo en la casilla 21, y el modelo calcula el impuesto en la casilla 22. Nuestras instrucciones del Modelo 210 muestran la casilla.
La validación del modelo ("Validar declaración") rechazó el 19 % cuando lo probamos para un residente en el Reino Unido, Suiza o Estados Unidos, y los gastos para un residente en el Reino Unido. En cambio, dejó pagar el 24 % a un residente en Francia sin ningún aviso: si vives en la UE o el EEE, revisa la casilla 21 antes de pagar.
Cada copropietario presenta su propia declaración a su propio tipo: una pareja en la que uno vive en Francia y el otro en el Reino Unido paga el 19 % y el 24 % por sus partes, como explica nuestra guía sobre Modelo 210 copropietarios.
Para tu propia vivienda, el simulador del impuesto de no residentes aplica el tipo del país que elijas, y los demás impuestos de la vivienda para no residentes se suman a él.
¿Cuánto te toca pagar?
 Alquilada o no
- Propietario por propietario
- Gratis, en un minuto
Cómo hemos comprobado esta guía
Hemos consultado los textos oficiales que figuran a continuación y actualizamos esta guía cada vez que cambia la normativa. Es información general, no asesoramiento sobre tu caso concreto.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24, 25 y 27) — consultado el 18 de noviembre de 2026
- Ley 36/2006, de medidas para la prevención del fraude fiscal (disposiciones adicionales primera y décima) — consultado el 16 de noviembre de 2026
- Agencia Tributaria, Tipos de gravamen en el IRNR sin establecimiento permanente — consultado el 18 de noviembre de 2026
- Agencia Tributaria, Consecuencias del BREXIT en el IRNR sin establecimiento permanente — consultado el 18 de noviembre de 2026
- Agencia Tributaria, Manual de Tributación de No Residentes, rendimientos de capital inmobiliario — consultado el 18 de noviembre de 2026
- Agencia Tributaria, Modelo 210: instrucciones — consultado el 18 de noviembre de 2026
- Convenio entre el Reino de España y el Reino Unido para evitar la doble imposición (arts. 6 y 22) — consultado el 16 de noviembre de 2026
- Agencia Tributaria, Modelo 210: formulario para su presentación (predeclaración), casillas 1, 7, 21 y 22 y su validación — consultado el 18 de noviembre de 2026
- Agencia Tributaria, Modelo 210: gestiones (Aportar documentación complementaria) — consultado el 18 de noviembre de 2026
- Agencia Tributaria, Declaración del IRNR sin establecimiento permanente: documentación — consultado el 18 de noviembre de 2026


