 Nytt


Skatt bolig Spania ikke utleid: dette skylder du uten å leie ut
Skatt bolig Spania ikke utleid: bor du i utlandet og eier en bolig i Spania som du ikke leier ut, skylder du spansk inntektsskatt på den hvert år, selv om den ikke gir noen inntekt og ingen setter sin fot der. Spania behandler en liten andel av katasterverdien som om den var inntekt, og skattlegger den.
Av CasitaTax-teamet · Oppdatert 13. november 2026 · 8 min lesetid
Kort fortalt
 Står tom eller brukes av deg, samme skatt: en privatperson som bor i utlandet og eier en bolig i byggesone (urbana) i Spania som ikke leies ut, oppgir en fiktiv inntekt på den.
- Inntekten er 1,1 % eller 2 % av katasterverdien som står på IBI-kvitteringen (regler for 2026), og skatten på den er 19 % i EU og EØS, 24 % ellers.
- Ingen kostnader kan trekkes fra: verken IBI, boliglån eller reparasjoner.
- Bare dagene teller: en bolig du eide eller ikke leide ut i deler av året, betaler forholdsmessig.
- Et eget tillegg: noen kommuner kan legge et tillegg på IBI for en bolig som har stått tom i over to år, for det meste for eiere av flere boliger, og fra 2027 i områder med presset boligmarked der kommunen innfører det. En fritidsbolig regnes som begrunnet i opptil fire år.
På denne siden
Betaler du skatt på en bolig i Spania du ikke leier ut?
Ja, hvis du er en privatperson som skattemessig bor i utlandet. Spanias inntektsskatt for ikke-residenter omfatter en fiktiv inntekt for eieren av en bolig i byggesone som ikke brukes i en virksomhet. Agencia Tributaria beskriver begge tilfellene: boligen du bruker selv, og boligen som står tom.
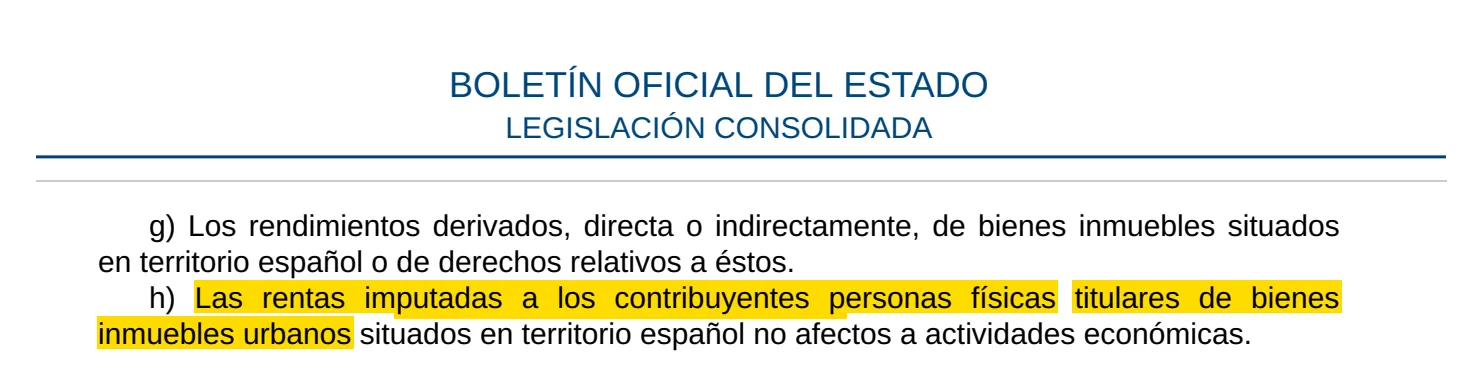
Det er ikke en skatt for å la en bolig stå tom: en eier som tilbringer hver august der, betaler det samme. Det er heller ikke IBI, kommunens egen eiendomsskatt, som du betaler i tillegg, sammen med de andre formene for skatt på feriebolig i Spania. Skattemeldingen for denne skatten er Modelo 210, og en skatteavtale fjerner den ikke: Agencia Tributaria påpeker at skatteavtalene lar landet der boligen ligger skattlegge den, også når eieren bare bruker den.
Denne guiden følger statens regler. En bolig i Navarra eller Baskerland hører under deres egne skattemyndigheter.
Hvor mye skatt betaler du på en tom bolig?
Skatten din er katasterverdien, ganget med en prosentsats som gir den fiktive inntekten, ganget med skattesatsen din.
- 1Finn katasterverdien (valor catastral) på IBI-kvitteringen.
- 2Bruk prosentsatsen for inntektsåret: 1,1 % eller 2 %, slik neste avsnitt forklarer. Det gir den fiktive inntekten.
- 3Ta din andel av den, hvis boligen har flere eiere. Den som har bruksrett (usufructo), oppgir i eierens sted.
- 4Bruk satsen din: 19 % hvis du bor i EU, Island, Norge eller Liechtenstein, 24 % alle andre steder, også i Storbritannia.
1,1 %: inntekt på 1 320,00 €
- EU eller EØS (19 %)
- 250,80 €
- Ellers (24 %)
- 316,80 €
2 %: inntekt på 2 400,00 €
- EU eller EØS (19 %)
- 456,00 €
- Ellers (24 %)
- 576,00 €
| Katasterverdi 120 000 € | EU eller EØS (19 %) | Ellers (24 %) |
|---|---|---|
| 1,1 %: inntekt på 1 320,00 € | 250,80 € | 316,80 € |
| 2 %: inntekt på 2 400,00 € | 456,00 € | 576,00 € |
Eiere av en andel betaler på den andelen: et par som eier halvparten hver, leverer hver sin skattemelding, slik guiden vår om Modelo 210 ektepar viser. For din egen bolig regner kalkulatoren for skatt for ikke-residenter i Spania ut summen.
Hvordan vet du hvilken prosentsats som gjelder?
Det avhenger av kommunen din, ikke av boligen din. For inntektsårene 2023 til 2026 er prosentsatsen 1,1 % der kommunens katasterverdier ble revidert ved en generell verdsetting som trådte i kraft i 2012 eller senere, og 2 % alle andre steder.
Året for en kommunes siste generelle verdsetting er offentlig: Agencia Tributaria viser til Ponencias de Valores-delen av portalen til Catastro. Kalkulatoren for skatt for ikke-residenter i Spania finner det også for deg hvis du velger kommunen din.
Har boligen ingen katasterverdi på årets siste dag, eller er verdien aldri meddelt deg, er inntekten 1,1 % av et annet grunnlag: 50 % av det høyeste av det du betalte for den og verdien myndighetene har kontrollert for en annen skatt.
Kan du trekke fra IBI, boliglån eller reparasjoner?
Nei. Agencia Tributaria sier at skatten skal betales på dette grunnlaget «uten fradrag for noen form for kostnad». Det utelukker IBI, renter på boliglån, fellesutgifter, forsikring og reparasjoner. Fra selve skatten kan bare gaver trekkes fra, etter reglene for dem.
Kostnader kommer bare inn når boligen leies ut, og da bare for eiere som bor i EU eller EØS. For de dagene er skattemeldingen en annen.
Hva om du eide eller leide den ut bare deler av året?
Du betaler for dagene som teller. Beløpet for et helt år reduseres forholdsmessig når du ikke eide boligen hele året, eller når den var utleid i deler av det.
Dager utleid
- 73 av 365
Dager som oppgis her
- 292
Fiktiv inntekt for disse dagene
- 1 056,00 €
Skatt (19 %)
- 200,64 €
| Samme bolig, 1,1 %, bosatt i EU | |
|---|---|
| Dager utleid | 73 av 365 |
| Dager som oppgis her | 292 |
| Fiktiv inntekt for disse dagene | 1 056,00 € |
| Skatt (19 %) | 200,64 € |
Et år der du var skattemessig bosatt i Spania, hører ikke hjemme på denne skattemeldingen: da gjelder IRPF i stedet. Og et år du har glemt, kan fortsatt leveres: se Modelo 210 tidligere år.
Når skal det ikke betales skatt på en tom bolig?
Langt sjeldnere enn eiere håper. Loven regner ingen inntekt i noen få tilfeller:
- En bolig under oppføring, eller en som ikke kan brukes av reguleringsgrunner: ingen inntekt regnes.
- Ubebygd tomt uten noe bygget på.
- En timeshare på to uker i året eller mindre.
En bolig som bare er gammel eller trenger arbeid, står ikke på den listen. Å låne den gratis til familie endrer heller ikke noe, slik vi leser regelen, fordi det ikke kommer inn noen leie. Denne regelen gjelder privatpersoner: en bolig som eies gjennom et selskap, har andre regler som må sjekkes med en rådgiver. Det samme gjelder en bolig som er klassifisert som rustikk (rústica) i Catastro, siden loven om ikke-residenter bare nevner eiendom i byggesone.
Hvordan og når oppgir du den?
På én Modelo 210 per eier og per bolig, én gang i året. Skattemeldingen for 2025 skal leveres innen 31. desember 2026. Fra inntektsåret 2026 går perioden fra 1. april til 31. desember året etter: guiden vår om Modelo 210 deadline gir alle datoene.
Vil du gjøre det selv, viser guiden vår om Modelo 210 pdf feltene, og Modelo 210 predeclaración fungerer uten spansk digital tilgang. Du kan betale Modelo 210 fra en bank i utlandet. En manglende skattemelding har en pris som vokser med tiden: se Modelo 210 for sent.
Vi leverer Modelo 210 for deg
 Hver eier, hvert år
- Du godkjenner før vi leverer
- 100 % digitalt
Finnes det et tillegg for tomme boliger i Spania?
Ja, på IBI, og bare der kommunen vedtar det. Siden 2023 har kommuner kunnet legge et tillegg på IBI for en bolig som uten begrunnet årsak har stått sammenhengende tom i mer enn to år, når eieren har fire eller flere boliger. Et Real Decreto-ley fra oktober 2026, som den spanske nasjonalforsamlingen godkjente 12. november 2026, innfører strengere regler i områder med presset boligmarked, for inntektsår som begynner etter at det trådte i kraft. Ingenting av dette går gjennom Modelo 210: det er kommunen som krever det inn.
Utenfor et område med presset boligmarked
- Hvem som eier boligen
- Eier av fire eller flere boliger
- Opptil
- 50 % av IBI, 100 % etter over tre år tom
- Siden
- 2023
I et område med presset boligmarked
- Hvem som eier boligen
- Enhver eier
- Opptil
- 50 % av IBI
- Siden
- Dekretet fra oktober 2026
I et område med presset boligmarked
- Hvem som eier boligen
- Eier av fire eller flere boliger
- Opptil
- 100 % av IBI
- Siden
- Dekretet fra oktober 2026
| Kommune | Hvem som eier boligen | Opptil | Siden |
|---|---|---|---|
| Utenfor et område med presset boligmarked | Eier av fire eller flere boliger | 50 % av IBI, 100 % etter over tre år tom | 2023 |
| I et område med presset boligmarked | Enhver eier | 50 % av IBI | Dekretet fra oktober 2026 |
| I et område med presset boligmarked | Eier av fire eller flere boliger | 100 % av IBI | Dekretet fra oktober 2026 |
En fritidsbolig regnes som begrunnet årsak, i opptil fire år med sammenhengende tomhet. Det samme gjelder blant annet en midlertidig flytting for arbeid eller studier, arbeid på boligen, en rettssak eller forvaltningssak som hindrer deg i å bruke eller disponere over den, og å tilby den på markedsvilkår for salg (høyst ett år) eller utleie (høyst seks måneder). Etter disse grensene gjelder de andre vilkårene fortsatt. Kommunen må følge sin egen forskrift, høre deg og vise tegn på at boligen står tom, som kan omfatte folkeregisteret eller forbruk av strøm og vann: hver forskrift bestemmer hvordan dette bevises.
Hva endres for 2026 og 2027?
Det samme dekretet berører denne skatten, og den spanske nasjonalforsamlingen godkjente det 12. november 2026. Følg det på siden vår om regelendringer.
- Inntektsåret 2026: dekretet beholder regelen fra 2012: 1,1 % der kommunens verdier er revidert ved en generell taksering som har gjeldt siden 2012, 2 % ellers. Skattemeldingen leveres fra 1. april 2027 til 31. desember 2027.
- Fra 2027: dekretet erstatter de to prosentsatsene med en stigende skala på summen av katasterverdiene dine. Hvordan dette gjelder for ikke-residenter, er ikke offentliggjort.
Perioden for å levere avhenger ikke av dekretet.
Slik har vi kvalitetssikret guiden
Vi har gått gjennom de offisielle kildene nedenfor og oppdaterer guiden hver gang reglene endres. Dette er generell informasjon, ikke rådgivning om din situasjon.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 13, 24, 25 y 26) — lest 9. november 2026
- Ley 35/2006, del IRPF (art. 85 y disposición adicional 55.ª) — lest 9. november 2026
- Real Decreto-ley 29/2026, de 6 de octubre (arts. 6 y 8, BOE-A-2026-20823) — lest 12. november 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — lest 12. november 2026
- Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales (art. 72) — lest 9. november 2026
- Agencia Tributaria, Renta imputada de inmueble urbano para uso propio — lest 9. november 2026
- Agencia Tributaria, Manual de Tributación de No Residentes (octubre 2026), capítulo 3 — lest 9. november 2026


