 Novedad


Renta imputada no residentes: lo que pagas sin alquilar tu vivienda
Renta imputada no residentes: si vives fuera y tienes en España una vivienda que no alquilas, debes cada año el impuesto español sobre la renta por ella, aunque no te dé ningún ingreso y nadie la pise. España trata una pequeña parte de su valor catastral como si fuera una renta, y la grava.
Por el equipo de CasitaTax · Actualizado el 13 de noviembre de 2026 · 9 min de lectura
En resumen
 Vacía o usada por ti, el mismo impuesto: una persona física que vive fuera y tiene en España una vivienda urbana no alquilada declara por ella una renta imputada.
- La renta es el 1,1 % o el 2 % del valor catastral, que figura en tu recibo del IBI (normativa de 2026), y el impuesto sobre ella es del 19 % en la UE y el EEE, del 24 % en el resto.
- No se puede deducir ningún gasto: ni el IBI, ni la hipoteca, ni las reparaciones.
- Solo cuentan los días: una vivienda que fue tuya o estuvo sin alquilar solo parte del año paga en proporción.
- Un recargo aparte: algunos municipios pueden aumentar el IBI de una vivienda vacía durante más de dos años, sobre todo a quienes tienen varias viviendas, y desde 2027 en zonas tensionadas donde el ayuntamiento lo adopte. Una segunda residencia cuenta como motivo justificado durante un máximo de cuatro años.
En esta página
¿Pagas impuestos por una vivienda en España que no alquilas?
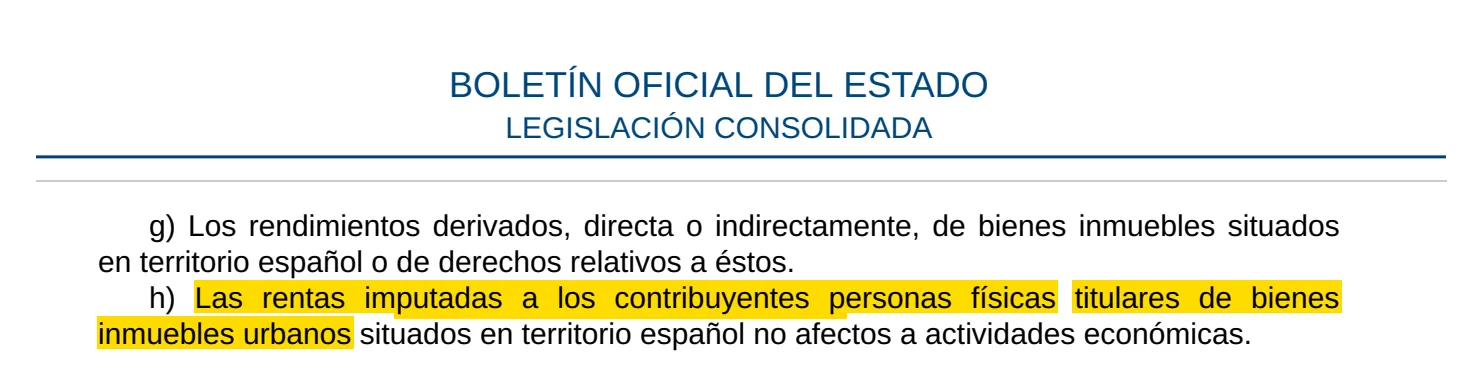
Sí, si eres una persona física que vive fuera a efectos fiscales. El impuesto español sobre la renta de no residentes alcanza una renta imputada al propietario de una vivienda urbana que no esté afecta a una actividad económica. La Agencia Tributaria detalla los dos casos: la vivienda que usas tú y la que se queda vacía.
No es un impuesto por tener una vivienda vacía: un propietario que pasa allí todos los agostos paga lo mismo. Tampoco es el IBI, el impuesto municipal sobre la vivienda, que pagas además, junto con los demás impuestos de la vivienda para no residentes. La declaración que le corresponde es el Modelo 210, y un convenio de doble imposición no lo elimina: la Agencia Tributaria señala que los convenios permiten gravar una vivienda al país donde está, aunque el propietario solo la use.
Esta guía sigue las normas del Estado. Una vivienda en Navarra o en el País Vasco depende de sus propias haciendas.
¿Cuánto se paga por una vivienda vacía?
Tu impuesto es el valor catastral, multiplicado por un porcentaje que da la renta imputada, multiplicado por tu tipo.
- 1Busca el valor catastral en el recibo del IBI.
- 2Aplica el porcentaje del ejercicio: el 1,1 % o el 2 %, como explica el apartado siguiente. Eso da la renta imputada.
- 3Toma tu parte, si la vivienda tiene varios propietarios. Quien tenga un usufructo declara en lugar del propietario.
- 4Aplica tu tipo: el 19 % si vives en la UE, Islandia, Noruega o Liechtenstein, el 24 % en todos los demás casos, Reino Unido incluido.
1,1 %: renta de 1320,00 €
- UE o EEE (19 %)
- 250,80 €
- Resto (24 %)
- 316,80 €
2 %: renta de 2400,00 €
- UE o EEE (19 %)
- 456,00 €
- Resto (24 %)
- 576,00 €
| Valor catastral de 120.000 € | UE o EEE (19 %) | Resto (24 %) |
|---|---|---|
| 1,1 %: renta de 1320,00 € | 250,80 € | 316,80 € |
| 2 %: renta de 2400,00 € | 456,00 € | 576,00 € |
Quien tiene una parte paga por esa parte: una pareja que tiene la mitad cada uno presenta una declaración cada uno, como explica nuestra guía sobre Modelo 210 copropietarios. Para tu propia vivienda, el simulador del impuesto de no residentes hace el cálculo.
¿Cómo sabes qué porcentaje se aplica?
Depende de tu municipio, no de tu vivienda. En los ejercicios de 2023 a 2026, el porcentaje es del 1,1 % donde los valores catastrales del municipio se revisaron con una valoración general que surtió efecto en 2012 o más tarde, y del 2 % en todos los demás.
El año de la última valoración general de un municipio es público: la Agencia Tributaria remite a la sección de Ponencias de Valores del portal del Catastro. El simulador del impuesto de no residentes también lo busca por ti si eliges tu municipio.
Si la vivienda no tiene valor catastral el último día del año, o nunca se te notificó, la renta es el 1,1 % de otra base: el 50 % del mayor de estos dos importes, lo que pagaste por ella o el valor comprobado por la administración para otro impuesto.
¿Puedes deducir el IBI, la hipoteca o las reparaciones?
No. La Agencia Tributaria indica que el impuesto se paga sobre esa base "sin deducir ningún tipo de gasto". Eso deja fuera el IBI, los intereses de la hipoteca, las cuotas de la comunidad, el seguro y las reparaciones. Del propio impuesto solo se pueden deducir los donativos, según sus normas.
Los gastos solo entran cuando la vivienda está alquilada, y solo para propietarios que viven en la UE o el EEE. Para esos días, la declaración es otra.
¿Y si fue tuya o la alquilaste solo parte del año?
Pagas por los días que cuentan. El importe de un año completo se reduce en proporción cuando la vivienda no fue tuya todo el año o cuando estuvo alquilada parte de él.
Días alquilada
- 73 de 365
Días que se declaran aquí
- 292
Renta imputada de esos días
- 1056,00 €
Impuesto (19 %)
- 200,64 €
| Misma vivienda, 1,1 %, residente en la UE | |
|---|---|
| Días alquilada | 73 de 365 |
| Días que se declaran aquí | 292 |
| Renta imputada de esos días | 1056,00 € |
| Impuesto (19 %) | 200,64 € |
Un año en el que fuiste residente fiscal en España no va en esta declaración: tributas por el IRPF. Y un año olvidado todavía se puede presentar: mira la prescripción de Hacienda en el Modelo 210.
¿Cuándo no se paga nada por una vivienda vacía?
Mucho menos a menudo de lo que esperan los propietarios. La ley no computa renta en unos pocos casos:
- Una vivienda en construcción, o que no se puede usar por razones urbanísticas: no se computa ninguna renta.
- Un terreno sin nada construido.
- Una multipropiedad de dos semanas al año o menos.
Una vivienda simplemente antigua o que necesita obras no está en esa lista. Prestarla gratis a la familia tampoco cambia nada, tal como leemos la norma, porque no entra ningún alquiler. Esta regla es para personas físicas: una vivienda que se tiene a través de una sociedad sigue otras normas, que debes consultar con un asesor. También una vivienda clasificada como rústica en el Catastro, ya que la ley de no residentes solo habla de bienes urbanos.
¿Cómo y cuándo se declara?
Con un Modelo 210 por propietario y por vivienda, una vez al año. La declaración de 2025 se presenta hasta el 31 de diciembre de 2026. Desde el ejercicio 2026, el plazo va del 1 de abril al 31 de diciembre del año siguiente: nuestra guía sobre el plazo del Modelo 210 da todas las fechas.
Si lo haces tú mismo, las instrucciones del Modelo 210 muestran las casillas, y la predeclaración del Modelo 210 funciona sin acceso electrónico español. Puedes hacer el pago del Modelo 210 desde el extranjero, con un banco de fuera. Una declaración no presentada tiene un coste que crece con el tiempo: mira el Modelo 210 fuera de plazo.
Presentamos tu Modelo 210
 Cada propietario, cada año
- Tú das el visto bueno
- 100 % online
¿Hay un recargo por viviendas vacías en España?
Sí, sobre el IBI, y solo donde el municipio lo adopta. Desde 2023, los municipios pueden aplicar un recargo en el IBI de una vivienda vacía de forma continuada, sin causa justificada, durante más de dos años, cuando su propietario tiene cuatro o más viviendas. Un Real Decreto-ley de octubre de 2026, convalidado por el Parlamento español el 12 de noviembre de 2026, añade normas más estrictas en zonas de mercado residencial tensionado, para los ejercicios que empiecen después de su entrada en vigor. Nada de esto pasa por el Modelo 210: lo cobra el municipio.
Fuera de una zona tensionada
- De quién es la vivienda
- Propietario de cuatro o más viviendas
- Hasta
- 50 % del IBI, 100 % a partir de tres años vacía
- Desde
- 2023
En una zona tensionada
- De quién es la vivienda
- Cualquier propietario
- Hasta
- 50 % del IBI
- Desde
- El decreto de octubre de 2026
En una zona tensionada
- De quién es la vivienda
- Propietario de cuatro o más viviendas
- Hasta
- 100 % del IBI
- Desde
- El decreto de octubre de 2026
| Municipio | De quién es la vivienda | Hasta | Desde |
|---|---|---|---|
| Fuera de una zona tensionada | Propietario de cuatro o más viviendas | 50 % del IBI, 100 % a partir de tres años vacía | 2023 |
| En una zona tensionada | Cualquier propietario | 50 % del IBI | El decreto de octubre de 2026 |
| En una zona tensionada | Propietario de cuatro o más viviendas | 100 % del IBI | El decreto de octubre de 2026 |
Una segunda residencia cuenta como causa justificada, durante un máximo de cuatro años de desocupación continuada. También lo son, entre otras, un traslado temporal por trabajo o estudios, las obras en la vivienda, un procedimiento judicial o administrativo que impida usarla o disponer de ella, y ofrecerla en condiciones de mercado para su venta (un año como máximo) o su alquiler (seis meses como máximo). Pasados esos límites, las demás condiciones siguen aplicándose. El municipio debe seguir su propia ordenanza, escucharte y aportar indicios de que la vivienda está vacía, que pueden incluir el padrón o el consumo de suministros: cada ordenanza decide cómo se prueba.
¿Qué cambia en 2026 y 2027?
El mismo decreto afecta a este impuesto, y el Parlamento español lo convalidó el 12 de noviembre de 2026. Síguelo en nuestra página de cambios normativos.
- Ejercicio 2026: el decreto mantiene la regla de 2012: el 1,1 % donde los valores del municipio se revisaron con una valoración colectiva general en vigor desde 2012, el 2 % en los demás casos. La declaración se presenta del 1 de abril de 2027 al 31 de diciembre de 2027.
- A partir de 2027: el decreto sustituye los dos porcentajes por una escala creciente sobre la suma de tus valores catastrales. No se ha publicado cómo se aplica a los no residentes.
El plazo para presentar no depende del decreto.
Cómo hemos comprobado esta guía
Hemos consultado los textos oficiales que figuran a continuación y actualizamos esta guía cada vez que cambia la normativa. Es información general, no asesoramiento sobre tu caso concreto.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 13, 24, 25 y 26) — consultado el 9 de noviembre de 2026
- Ley 35/2006, del IRPF (art. 85 y disposición adicional 55.ª) — consultado el 9 de noviembre de 2026
- Real Decreto-ley 29/2026, de 6 de octubre (arts. 6 y 8, BOE-A-2026-20823) — consultado el 12 de noviembre de 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — consultado el 12 de noviembre de 2026
- Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales (art. 72) — consultado el 9 de noviembre de 2026
- Agencia Tributaria, Renta imputada de inmueble urbano para uso propio — consultado el 9 de noviembre de 2026
- Agencia Tributaria, Manual de Tributación de No Residentes (octubre 2026), capítulo 3 — consultado el 9 de noviembre de 2026


