 Uutta


Vuokraamaton asunto Espanja vero: mitä maksat, vaikka et vuokraisi
Vuokraamaton asunto Espanja vero: jos asut ulkomailla ja omistat Espanjassa asunnon, jota et vuokraa, olet joka vuosi velkaa siitä Espanjan tuloveroa, vaikka asunto ei tuottaisi mitään eikä kukaan kävisi siellä. Espanja pitää pientä osaa sen katastriarvosta tulona ja verottaa sitä.
CasitaTax-tiimi · Päivitetty 13. marraskuuta 2026 · Lukuaika 6 min
Lyhyesti
 Tyhjillään tai omassa käytössä, sama vero: ulkomailla asuva yksityishenkilö, joka omistaa Espanjassa kaupunkikiinteistöksi luokitellun asunnon eikä vuokraa sitä, ilmoittaa siitä laskennallisen tulon.
- Tulo on 1,1 % tai 2 % IBI-kuitissa näkyvästä katastriarvosta (verovuoden 2026 säännöt), ja siitä maksetaan veroa 19 % EU- ja ETA-maissa, 24 % muualla.
- Mitään kuluja ei voi vähentää: ei IBI:tä, ei asuntolainaa, ei korjauksia.
- Vain päivät ratkaisevat: jos asunto oli omistuksessasi tai vuokraamatta vain osan vuotta, maksat suhteessa siihen.
- Erillinen korotus: jotkin kunnat voivat korottaa yli kaksi vuotta tyhjillään olleen asunnon IBI:tä, lähinnä useiden asuntojen omistajilta, ja vuodesta 2027 alkaen kireän asuntotilanteen alueilla, jos kunta ottaa sen käyttöön. Kakkosasunto on hyväksyttävä syy enintään neljän vuoden ajan.
Tällä sivulla
Maksatko veroa Espanjan-asunnosta, jota et vuokraa?
Kyllä, jos olet yksityishenkilö ja asut verotuksellisesti ulkomailla. Espanjan ei-residenttien tulovero kattaa laskennallisen tulon, kun omistat kaupunkikiinteistöksi luokitellun asunnon, jota ei käytetä liiketoimintaan. Agencia Tributaria mainitsee nimenomaisesti molemmat tapaukset: asunnon, jota käytät itse, ja asunnon, joka on tyhjillään.
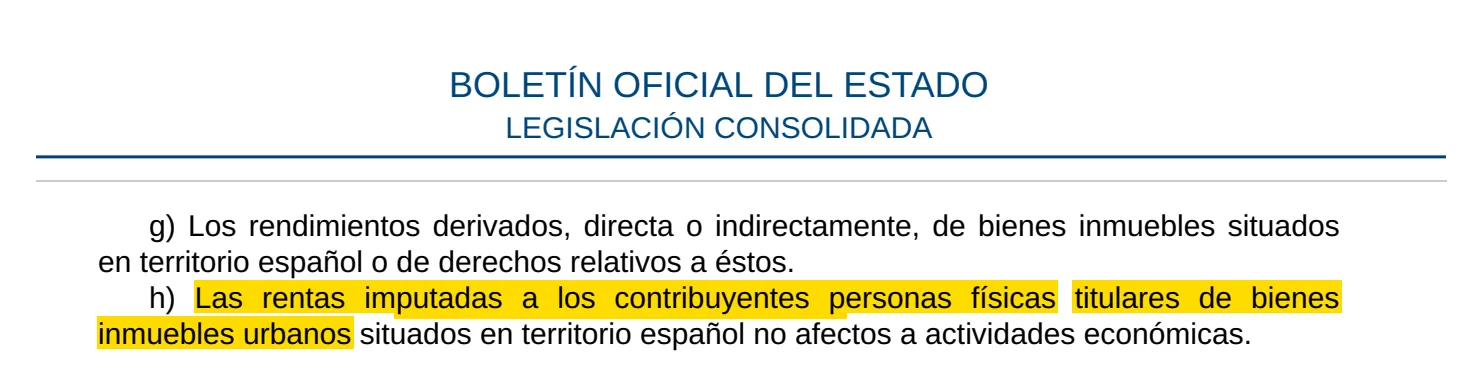
Tämä ei ole vero siitä, että asunto on tyhjillään: omistaja, joka viettää siellä joka elokuun, maksaa saman verran. Se ei myöskään ole IBI, kunnan oma kiinteistövero, jonka maksat lisäksi muiden Espanjan asunnon verojen ohella. Ilmoitus on Modelo 210, eikä verosopimus poista sitä: Agencia Tributaria huomauttaa, että verosopimukset antavat maalle, jossa asunto sijaitsee, oikeuden verottaa sitä, vaikka omistaja vain käyttäisi sitä itse.
Tämä opas noudattaa valtion sääntöjä. Navarrassa tai Baskimaassa oleva asunto kuuluu niiden omille veroviranomaisille.
Paljonko veroa tyhjillään olevasta asunnosta maksetaan?
Vero on katastriarvo kerrottuna prosentilla, josta saadaan laskennallinen tulo, ja kerrottuna sen jälkeen verokannallasi.
- 1Etsi katastriarvo (valor catastral) IBI-kuitista.
- 2Sovella verovuoden prosenttia: 1,1 % tai 2 %, kuten seuraava osio selittää. Näin saat laskennallisen tulon.
- 3Ota siitä oma osuutesi, jos asunnolla on useita omistajia. Käyttöoikeuden (usufructo) haltija ilmoittaa omistajan sijasta.
- 4Sovella verokantaasi: 19 %, jos asut EU-maassa, Islannissa, Norjassa tai Liechtensteinissa, 24 % kaikkialla muualla, myös Isossa-Britanniassa.
1,1 %: tulo 1 320,00 €
- EU tai ETA (19 %)
- 250,80 €
- Muualla (24 %)
- 316,80 €
2 %: tulo 2 400,00 €
- EU tai ETA (19 %)
- 456,00 €
- Muualla (24 %)
- 576,00 €
| Katastriarvo 120 000 € | EU tai ETA (19 %) | Muualla (24 %) |
|---|---|---|
| 1,1 %: tulo 1 320,00 € | 250,80 € | 316,80 € |
| 2 %: tulo 2 400,00 € | 456,00 € | 576,00 € |
Osan omistavat maksavat veron osuudestaan: puoliksi asunnon omistava pariskunta jättää kumpikin oman ilmoituksensa, kuten Modelo 210 pariskunta -oppaamme kertoo. Oman asuntosi luvut saat laskurilla, joka laskee ei-residentin veron Espanjassa.
Mistä tiedät, kumpi prosentti pätee?
Se riippuu kunnastasi, ei asunnostasi. Verovuosina 2023–2026 prosentti on 1,1 %, jos kunnan katastriarvot on tarkistettu yleisellä arvonmäärityksellä, joka tuli voimaan vuonna 2012 tai sen jälkeen, ja kaikkialla muualla 2 %.
Kunnan viimeisimmän yleisen arvonmäärityksen vuosi on julkinen tieto: Agencia Tributaria ohjaa Catastron portaalin Ponencias de Valores -osioon. Myös laskuri, joka laskee ei-residentin veron Espanjassa, etsii sen puolestasi, kun valitset kuntasi.
Jos asunnolla ei ole katastriarvoa vuoden viimeisenä päivänä tai arvoa ei ole koskaan annettu sinulle tiedoksi, tulo on 1,1 % toisesta perusteesta: 50 % suuremmasta seuraavista: asunnosta maksamasi hinta tai arvo, jonka viranomainen on tarkistanut toista veroa varten.
Voitko vähentää IBI:n, asuntolainan tai korjaukset?
Et. Agencia Tributarian mukaan veroa maksetaan tästä perusteesta ”vähentämättä minkäänlaisia kuluja”. Näin ulos jäävät IBI, asuntolainan korot, yhtiövastikkeet, vakuutus ja korjaukset. Itse verosta voi vähentää vain lahjoitukset niitä koskevien sääntöjen mukaan.
Kulut tulevat kuvaan vain, kun asunto on vuokralla, ja silloinkin vain EU- tai ETA-maassa asuvilla omistajilla. Noilta päiviltä jätetään eri ilmoitus.
Entä jos omistit tai vuokrasit asunnon vain osan vuotta?
Maksat niiltä päiviltä, jotka lasketaan. Koko vuoden summa pienenee suhteessa, kun et omistanut asuntoa koko vuotta tai kun se oli osan vuodesta vuokralla.
Vuokrapäivät
- 73/365
Tässä ilmoitettavat päivät
- 292
Näiden päivien laskennallinen tulo
- 1 056,00 €
Vero (19 %)
- 200,64 €
| Sama asunto, 1,1 %, asuinpaikka EU:ssa | |
|---|---|
| Vuokrapäivät | 73/365 |
| Tässä ilmoitettavat päivät | 292 |
| Näiden päivien laskennallinen tulo | 1 056,00 € |
| Vero (19 %) | 200,64 € |
Vuosi, jona asuit verotuksellisesti Espanjassa, ei kuulu tähän ilmoitukseen: silloin sinua verotetaan Espanjan tuloverotuksessa (IRPF). Unohtuneen vuoden voi yhä ilmoittaa: katso Modelo 210 aiemmat vuodet.
Milloin tyhjillään olevasta asunnosta ei makseta veroa?
Paljon harvemmin kuin omistajat toivovat. Laki jättää tulon laskematta vain muutamassa tapauksessa:
- Rakenteilla oleva asunto tai asunto, jota ei voi käyttää kaavoitussyistä: tuloa ei lasketa.
- Rakentamaton maa, jolle ei ole rakennettu mitään.
- Lomaosake, jossa on enintään kaksi viikkoa vuodessa.
Pelkästään vanha tai korjausta vaativa asunto ei kuulu tähän luetteloon. Myöskään sen lainaaminen ilmaiseksi perheelle ei muuta mitään, säännön tulkintamme mukaan, koska vuokraa ei tule. Tämä sääntö koskee yksityishenkilöitä: yhtiön kautta omistettuun asuntoon pätevät muut säännöt, jotka kannattaa tarkistaa neuvojalta. Samoin Catastrossa maaseutukiinteistöksi luokiteltu asunto, sillä ei-residenttien laki puhuu vain kaupunkikiinteistöistä.
Miten ja milloin vero ilmoitetaan?
Modelo 210 -ilmoituksella, yksi omistajaa ja asuntoa kohden, kerran vuodessa. Verovuoden 2025 ilmoitus on jätettävä viimeistään 31. joulukuuta 2026. Verovuodesta 2026 alkaen ilmoitusaika on seuraavana vuonna 1. huhtikuuta alkaen 31. joulukuuta asti: Modelo 210 deadline -oppaamme kertoo kaikki päivämäärät.
Jos teet sen itse, Modelo 210 PDF -oppaamme näyttää kentät, ja Modelo 210 predeclaración toimii ilman espanjalaista sähköistä tunnistetta. Modelo 210 maksu onnistuu ulkomaisesta pankista. Jättämättä jäänyt ilmoitus maksaa sitä enemmän, mitä kauemmin aikaa kuluu: katso Modelo 210 myöhässä.
Jätämme Modelo 210 -ilmoituksesi
 Jokainen omistaja, joka vuosi
- Sinä hyväksyt ensin
- Kokonaan verkossa
Onko Espanjassa korotus tyhjistä asunnoista?
Kyllä, IBI:ssä, ja vain jos kunta ottaa sen käyttöön. Vuodesta 2023 kunnat ovat voineet korottaa sellaisen asunnon IBI:tä, joka on ollut yhtäjaksoisesti tyhjillään ilman hyväksyttävää syytä yli kaksi vuotta, kun sen omistajalla on vähintään neljä asuntoa. Lokakuussa 2026 annettu lakiasetus (Real Decreto-ley), jonka Espanjan parlamentti vahvisti 12. marraskuuta 2026, tuo tiukemmat säännöt kireän asuntotilanteen alueille verovuosina, jotka alkavat sen voimaantulon jälkeen. Mikään tästä ei kulje Modelo 210:n kautta: korotuksen perii kunta.
Kireän asuntotilanteen alueen ulkopuolella
- Kenen asunto
- Vähintään neljän asunnon omistaja
- Enintään
- 50 % IBI:stä, 100 %, kun asunto on ollut tyhjillään yli kolme vuotta
- Alkaen
- 2023
Kireän asuntotilanteen alueella
- Kenen asunto
- Kuka tahansa omistaja
- Enintään
- 50 % IBI:stä
- Alkaen
- Lokakuun 2026 lakiasetus
Kireän asuntotilanteen alueella
- Kenen asunto
- Vähintään neljän asunnon omistaja
- Enintään
- 100 % IBI:stä
- Alkaen
- Lokakuun 2026 lakiasetus
| Kunta | Kenen asunto | Enintään | Alkaen |
|---|---|---|---|
| Kireän asuntotilanteen alueen ulkopuolella | Vähintään neljän asunnon omistaja | 50 % IBI:stä, 100 %, kun asunto on ollut tyhjillään yli kolme vuotta | 2023 |
| Kireän asuntotilanteen alueella | Kuka tahansa omistaja | 50 % IBI:stä | Lokakuun 2026 lakiasetus |
| Kireän asuntotilanteen alueella | Vähintään neljän asunnon omistaja | 100 % IBI:stä | Lokakuun 2026 lakiasetus |
Kakkosasunto on hyväksyttävä syy enintään neljän vuoden yhtäjaksoisen tyhjillään olon ajan. Hyväksyttäviä syitä ovat muun muassa myös tilapäinen muutto työn tai opiskelun vuoksi, asunnon remontti, oikeudenkäynti tai hallinnollinen menettely, joka estää asunnon käytön tai luovutuksen, sekä asunnon tarjoaminen markkinaehdoin myyntiin (enintään vuosi) tai vuokralle (enintään kuusi kuukautta). Näiden rajojen jälkeen muut ehdot ovat edelleen voimassa. Kunnan on noudatettava omaa kunnallista määräystään, kuultava sinua ja esitettävä viitteitä siitä, että asunto on tyhjillään; niitä voivat olla väestörekisteri tai sähkön, veden ja vastaavien palvelujen käyttö. Kukin määräys ratkaisee, miten tämä näytetään toteen.
Mikä muuttuu vuosina 2026 ja 2027?
Sama lakiasetus koskee tätä veroa, ja Espanjan parlamentti vahvisti sen 12. marraskuuta 2026. Seuraa tilannetta sääntömuutosten sivultamme.
- Verovuosi 2026: lakiasetus pitää voimassa vuoden 2012 säännön: 1,1 %, jos kunnan arvot on tarkistettu yleisessä arvonmäärityksessä, joka on ollut voimassa vuodesta 2012, muualla 2 %. Ilmoitus jätetään 1. huhtikuuta 2027 – 31. joulukuuta 2027.
- Vuodesta 2027: lakiasetus korvaa kaksi prosenttia nousevalla asteikolla, joka lasketaan katastriarvojesi summasta. Sitä, miten tätä sovelletaan ei-residentteihin, ei ole julkaistu.
Ilmoitusaika ei riipu lakiasetuksesta.
Näin tarkistimme tämän oppaan
Luimme alla luetellut viralliset lähteet, ja päivitämme oppaan aina, kun säännöt muuttuvat. Tämä on yleistä tietoa, ei henkilökohtaista neuvontaa.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 13, 24, 25 y 26) — luettu 9. marraskuuta 2026
- Ley 35/2006, del IRPF (art. 85 y disposición adicional 55.ª) — luettu 9. marraskuuta 2026
- Real Decreto-ley 29/2026, de 6 de octubre (arts. 6 y 8, BOE-A-2026-20823) — luettu 12. marraskuuta 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — luettu 12. marraskuuta 2026
- Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales (art. 72) — luettu 9. marraskuuta 2026
- Agencia Tributaria, Renta imputada de inmueble urbano para uso propio — luettu 9. marraskuuta 2026
- Agencia Tributaria, Manual de Tributación de No Residentes (octubre 2026), capítulo 3 — luettu 9. marraskuuta 2026


