 Nieuw


Belasting huis Spanje niet verhuurd: wat u betaalt zonder huurinkomsten
Belasting huis Spanje niet verhuurd: woont u in het buitenland en bezit u in Spanje een woning die u niet verhuurt, dan bent u daarover elk jaar Spaanse inkomstenbelasting verschuldigd, ook als de woning niets oplevert en niemand er een voet zet. Spanje beschouwt een klein deel van de kadastrale waarde als inkomen, en belast dat.
Door het CasitaTax-team · Bijgewerkt op 13 november 2026 · 9 min leestijd
In het kort
 Leeg of door uzelf gebruikt, dezelfde belasting: een particulier die in het buitenland woont en een niet-verhuurde stedelijke woning in Spanje bezit, geeft daarover een fictief inkomen aan.
- Het inkomen is 1,1% of 2% van de kadastrale waarde op uw IBI-aanslag (regels voor 2026), en de belasting daarover is 19% in de EU en de EER, 24% elders.
- Geen enkele kostenpost is aftrekbaar: niet de IBI, niet de hypotheek, geen reparaties.
- Alleen de dagen tellen: een woning die maar een deel van het jaar van u was of niet verhuurd was, betaalt naar verhouding.
- Een aparte toeslag: sommige gemeenten kunnen de IBI verhogen van een woning die meer dan twee jaar leegstaat, vooral bij eigenaren van meerdere woningen, en vanaf 2027 in gespannen gebieden waar de gemeente hem invoert. Een tweede woning geldt tot vier jaar als gerechtvaardigd.
Op deze pagina
Betaalt u belasting op een woning in Spanje die u niet verhuurt?
Ja, als u een particulier bent die fiscaal in het buitenland woont. De Spaanse inkomstenbelasting voor niet-residenten belast een fictief inkomen bij de eigenaar van een stedelijke woning die niet voor een onderneming wordt gebruikt. De Agencia Tributaria noemt beide gevallen uitdrukkelijk: de woning die u zelf gebruikt, en de woning die leegstaat.
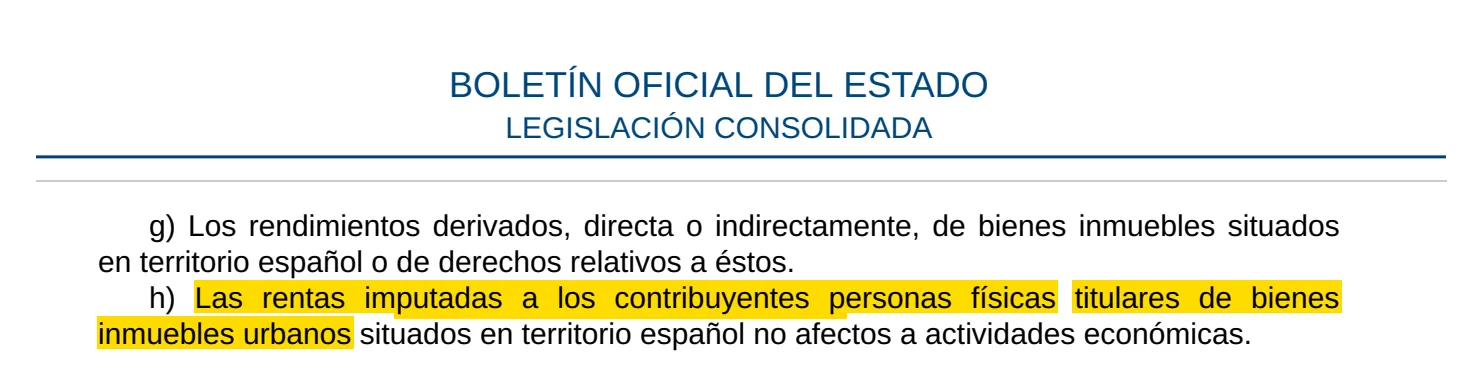
Het is geen belasting omdat een woning leegstaat: een eigenaar die er elke augustus doorbrengt, betaalt hetzelfde. Het is ook niet de IBI, de onroerendezaakbelasting van de gemeente, die u daarnaast betaalt, met de andere belastingen uit onze gids tweede huis Spanje belasting. De aangifte hiervoor is het Modelo 210, en een belastingverdrag neemt die niet weg: de Agencia Tributaria wijst erop dat verdragen het land waar een woning staat toestaan die te belasten, ook als de eigenaar ze alleen gebruikt.
Deze gids volgt de regels van de Spaanse staat. Een woning in Navarra of Baskenland valt onder hun eigen belastingdiensten.
Hoeveel belasting betaalt u op een lege woning?
Uw belasting is de kadastrale waarde, vermenigvuldigd met een percentage dat het fictieve inkomen geeft, vermenigvuldigd met uw belastingtarief.
- 1Zoek de kadastrale waarde (valor catastral) op de IBI-aanslag.
- 2Pas het percentage voor het belastingjaar toe: 1,1% of 2%, zoals de volgende paragraaf uitlegt. Dat geeft het fictieve inkomen.
- 3Neem uw aandeel daarin, als de woning meerdere eigenaren heeft. Wie het vruchtgebruik heeft, geeft aan in plaats van de eigenaar.
- 4Pas uw tarief toe: 19% als u in de EU, IJsland, Noorwegen of Liechtenstein woont, 24% overal elders, ook in het Verenigd Koninkrijk.
1,1%: inkomen van € 1.320,00
- EU of EER (19%)
- € 250,80
- Elders (24%)
- € 316,80
2%: inkomen van € 2.400,00
- EU of EER (19%)
- € 456,00
- Elders (24%)
- € 576,00
| Kadastrale waarde € 120.000 | EU of EER (19%) | Elders (24%) |
|---|---|---|
| 1,1%: inkomen van € 1.320,00 | € 250,80 | € 316,80 |
| 2%: inkomen van € 2.400,00 | € 456,00 | € 576,00 |
Wie een aandeel bezit, betaalt over dat aandeel: een stel dat elk de helft bezit, dient elk een aangifte in, zoals onze gids Modelo 210 echtpaar uitlegt. Voor uw eigen woning rekent de simulator belasting Spanje het uit.
Hoe weet u welk percentage van toepassing is?
Dat hangt af van uw gemeente, niet van uw woning. Voor de belastingjaren 2023 tot en met 2026 is het percentage 1,1% als de kadastrale waarden van de gemeente zijn herzien door een algemene waardering die in 2012 of later is ingegaan, en 2% in alle andere gevallen.
Het jaar van de laatste algemene waardering van een gemeente is openbaar: de Agencia Tributaria verwijst naar het onderdeel Ponencias de Valores van de portaalsite van het Catastro. De simulator belasting Spanje zoekt het ook voor u op als u uw gemeente kiest.
Heeft de woning op de laatste dag van het jaar geen kadastrale waarde, of is die waarde u nooit meegedeeld, dan is het inkomen 1,1% van een andere grondslag: 50% van het hoogste bedrag van wat u ervoor betaalde of de waarde die de overheid voor een andere belasting heeft gecontroleerd.
Kunt u de IBI, de hypotheek of reparaties aftrekken?
Nee. De Agencia Tributaria zegt dat de belasting over die grondslag verschuldigd is "zonder aftrek van enige kostenpost". Dat sluit de IBI, hypotheekrente, bijdragen aan de vereniging van eigenaren, verzekeringen en reparaties uit. Van de belasting zelf kunnen alleen giften worden afgetrokken, volgens de regels daarvoor.
Kosten tellen alleen mee als de woning verhuurd is, en dan alleen voor eigenaren die in de EU of de EER wonen. Voor die dagen is het een andere aangifte.
En als de woning maar een deel van het jaar van u was of verhuurd was?
U betaalt voor de dagen die tellen. Het bedrag van een heel jaar wordt naar verhouding verlaagd als de woning niet het hele jaar van u was, of als ze een deel ervan verhuurd was.
Verhuurde dagen
- 73 van 365
Hier aan te geven dagen
- 292
Fictief inkomen voor die dagen
- € 1.056,00
Belasting (19%)
- € 200,64
| Dezelfde woning, 1,1%, wonend in de EU | |
|---|---|
| Verhuurde dagen | 73 van 365 |
| Hier aan te geven dagen | 292 |
| Fictief inkomen voor die dagen | € 1.056,00 |
| Belasting (19%) | € 200,64 |
Een jaar waarin u fiscaal resident van Spanje was, hoort niet op deze aangifte: dan valt u onder de IRPF. En een vergeten jaar kan nog worden ingediend: zie Modelo 210 vorige jaren.
Wanneer is er geen belasting verschuldigd op een lege woning?
Veel minder vaak dan eigenaren hopen. De wet rekent in een paar gevallen geen inkomen toe:
- Een woning in aanbouw, of een die om stedenbouwkundige redenen niet kan worden gebruikt: er wordt geen inkomen toegerekend.
- Kale grond waarop niets is gebouwd.
- Een timeshare van twee weken per jaar of minder.
Een woning die gewoon oud is of opgeknapt moet worden, staat niet op die lijst. Haar gratis aan familie uitlenen verandert evenmin iets, zoals wij de regel lezen, omdat er geen huur binnenkomt. Deze regel geldt voor particulieren: voor een woning die via een vennootschap wordt gehouden, gelden andere regels, na te gaan met een adviseur. Dat geldt ook voor een woning die in het Catastro als landelijk is ingedeeld, omdat de wet op de niet-residenten alleen over stedelijk onroerend goed spreekt.
Hoe en wanneer geeft u het aan?
Met één Modelo 210 per eigenaar en per woning, eenmaal per jaar. De aangifte over 2025 moet uiterlijk op 31 december 2026 zijn ingediend. Vanaf belastingjaar 2026 loopt de periode van 1 april tot 31 december van het jaar erna: onze gids over de Modelo 210 deadline geeft elke datum.
Doet u het zelf, dan toont Modelo 210 invullen de vakjes, en Modelo 210 online invullen gaat met de predeclaración, zonder Spaanse digitale toegang. Betalen kan vanaf een bank in het buitenland: zie Modelo 210 pago desde el extranjero. Een gemiste aangifte heeft een prijs die met de tijd oploopt: zie Modelo 210 boete.
Wij dienen uw Modelo 210 in
 Elke eigenaar, elk jaar
- Eerst uw akkoord, dan indienen
- 100% online
Is er een toeslag voor lege woningen in Spanje?
Ja, op de IBI, en alleen waar de gemeente die invoert. Sinds 2023 kunnen gemeenten een toeslag op de IBI heffen voor een woning die zonder gerechtvaardigde reden onafgebroken meer dan twee jaar leegstaat, als de eigenaar vier of meer woningen heeft. Een Real Decreto-ley van oktober 2026, op 12 november 2026 bekrachtigd door het Spaanse parlement, voegt strengere regels toe in gebieden met een gespannen woningmarkt, voor belastingjaren die beginnen nadat het is ingegaan. Niets hiervan loopt via het Modelo 210: de gemeente brengt het in rekening.
Buiten een gebied met een gespannen woningmarkt
- Wiens woning
- Eigenaar van vier of meer woningen
- Tot
- 50% van de IBI, 100% bij meer dan drie jaar leegstand
- Sinds
- 2023
In een gebied met een gespannen woningmarkt
- Wiens woning
- Elke eigenaar
- Tot
- 50% van de IBI
- Sinds
- Het decreet van oktober 2026
In een gebied met een gespannen woningmarkt
- Wiens woning
- Eigenaar van vier of meer woningen
- Tot
- 100% van de IBI
- Sinds
- Het decreet van oktober 2026
| Gemeente | Wiens woning | Tot | Sinds |
|---|---|---|---|
| Buiten een gebied met een gespannen woningmarkt | Eigenaar van vier of meer woningen | 50% van de IBI, 100% bij meer dan drie jaar leegstand | 2023 |
| In een gebied met een gespannen woningmarkt | Elke eigenaar | 50% van de IBI | Het decreet van oktober 2026 |
| In een gebied met een gespannen woningmarkt | Eigenaar van vier of meer woningen | 100% van de IBI | Het decreet van oktober 2026 |
Een tweede woning geldt als gerechtvaardigde reden, tot vier jaar onafgebroken leegstand. Dat geldt onder meer ook voor een tijdelijke verhuizing voor werk of studie, werkzaamheden aan de woning, een gerechtelijke of bestuursrechtelijke procedure die gebruik of beschikking verhindert, en het aanbieden van de woning tegen marktvoorwaarden te koop (maximaal één jaar) of te huur (maximaal zes maanden). Na die termijnen blijven de andere voorwaarden gelden. De gemeente moet haar eigen verordening volgen, u horen en aanwijzingen tonen dat de woning leegstaat, waaronder het bevolkingsregister of het verbruik van nutsvoorzieningen kunnen vallen: elke verordening bepaalt hoe dit wordt bewezen.
Wat verandert er voor 2026 en 2027?
Hetzelfde decreet raakt ook deze belasting, en het Spaanse parlement heeft het op 12 november 2026 bekrachtigd. Volg het op onze pagina met regelwijzigingen.
- Belastingjaar 2026: het decreet behoudt de regel van 2012: 1,1% waar de waarden van de gemeente zijn herzien bij een algemene herwaardering die sinds 2012 geldt, elders 2%. De aangifte loopt van 1 april 2027 tot 31 december 2027.
- Vanaf 2027: het decreet vervangt de twee percentages door een oplopende schaal op de som van uw kadastrale waarden. Hoe dat voor niet-residenten uitwerkt, is niet gepubliceerd.
De aangifteperiode hangt niet af van het decreet.
Hoe we deze gids hebben gecontroleerd
Wij hebben de onderstaande officiële teksten gelezen en werken deze gids bij zodra de regels veranderen. Deze gids bevat algemene informatie en is geen advies over uw eigen situatie.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 13, 24, 25 y 26) — geraadpleegd op 9 november 2026
- Ley 35/2006, del IRPF (art. 85 y disposición adicional 55.ª) — geraadpleegd op 9 november 2026
- Real Decreto-ley 29/2026, de 6 de octubre (arts. 6 y 8, BOE-A-2026-20823) — geraadpleegd op 12 november 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — geraadpleegd op 12 november 2026
- Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales (art. 72) — geraadpleegd op 9 november 2026
- Agencia Tributaria, Renta imputada de inmueble urbano para uso propio — geraadpleegd op 9 november 2026
- Agencia Tributaria, Manual de Tributación de No Residentes (octubre 2026), capítulo 3 — geraadpleegd op 9 november 2026


