 Nouveau


Impôt maison non louée Espagne : ce que vous devez sans mettre en location
Impôt maison non louée Espagne : si vous vivez à l’étranger et possédez là-bas un logement que vous ne louez pas, vous devez chaque année l’impôt espagnol sur le revenu à son titre, même s’il ne rapporte rien et que personne n’y met les pieds. L’Espagne considère une petite part de sa valeur cadastrale comme un revenu, et impose ce revenu.
Par l’équipe CasitaTax · Mis à jour le 13 novembre 2026 · 9 min de lecture
En bref
 Vide ou occupé par vous, le même impôt : un particulier qui vit à l’étranger et possède en Espagne un logement urbain non loué y déclare un revenu forfaitaire.
- Le revenu est de 1,1 % ou 2 % de la valeur cadastrale, indiquée sur votre avis d’IBI (règles de 2026), et l’impôt sur ce revenu est de 19 % dans l’UE et l’EEE, de 24 % ailleurs.
- Aucune charge n’est déductible : ni l’IBI, ni le prêt immobilier, ni les réparations.
- Seuls les jours comptent : un logement détenu ou resté non loué une partie de l’année paie au prorata.
- Une majoration à part : certaines communes peuvent augmenter l’IBI d’un logement vide depuis plus de deux ans, surtout pour les propriétaires de plusieurs logements, et à partir de 2027 dans les zones tendues où la commune l’adopte. Une résidence secondaire compte comme un motif justifié pendant quatre ans au maximum.
Sommaire
Payez-vous un impôt sur un logement en Espagne que vous ne louez pas ?
Oui, si vous êtes un particulier qui vit à l’étranger au sens fiscal. L’impôt espagnol sur le revenu des non-résidents vise un revenu forfaitaire pour le propriétaire d’un logement urbain qui ne sert pas à une activité. L’Agencia Tributaria mentionne expressément les deux cas : le logement que vous occupez vous-même et celui qui reste vide.
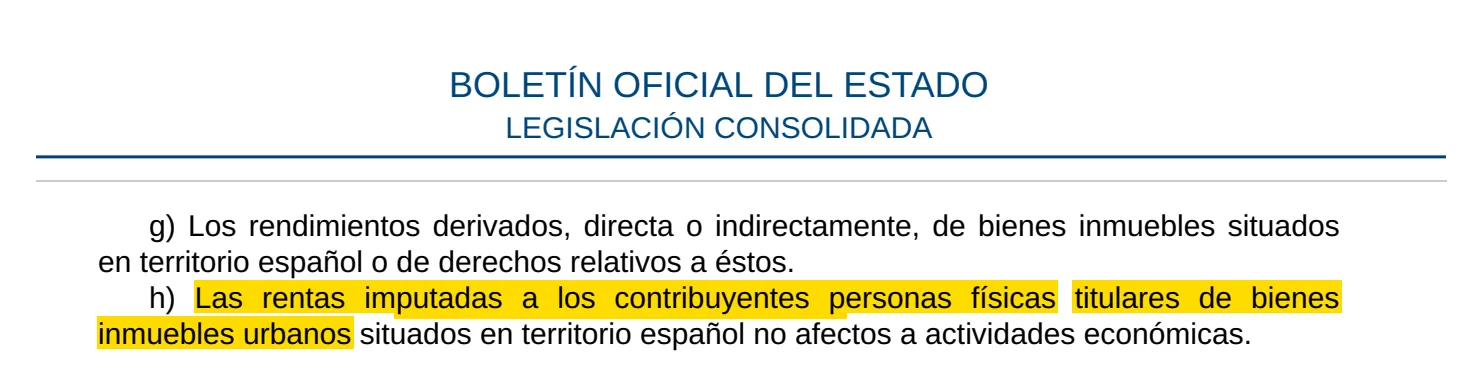
Ce n’est pas un impôt sur le fait de laisser un logement vide : un propriétaire qui y passe chaque mois d’août paie la même chose. Ce n’est pas non plus l’IBI, la taxe foncière de la commune, que vous payez en plus, avec les autres impôts que recense notre guide taxe maison Espagne. La déclaration correspondante est le Modelo 210, et une convention fiscale ne la supprime pas : l’Agencia Tributaria rappelle que les conventions permettent au pays où se trouve un logement de l’imposer, même quand le propriétaire ne fait que l’occuper.
Ce guide suit les règles de l’État. Un logement en Navarre ou au Pays basque relève de leurs propres administrations fiscales.
Quel est le montant de l’impôt sur un logement vide ?
Votre impôt est la valeur cadastrale, multipliée par un pourcentage qui donne le revenu forfaitaire, multipliée par votre taux d’imposition.
- 1Trouvez la valeur cadastrale (valor catastral) sur l’avis d’IBI.
- 2Appliquez le pourcentage de l’année d’imposition : 1,1 % ou 2 %, comme l’explique la section suivante. Vous obtenez le revenu forfaitaire.
- 3Prenez votre quote-part de ce revenu, si le logement a plusieurs propriétaires. Celui qui détient un usufruit déclare à la place du propriétaire.
- 4Appliquez votre taux : 19 % si vous vivez dans l’UE, en Islande, en Norvège ou au Liechtenstein, 24 % partout ailleurs, Royaume-Uni compris.
1,1 % : revenu de 1 320,00 €
- UE ou EEE (19 %)
- 250,80 €
- Ailleurs (24 %)
- 316,80 €
2 % : revenu de 2 400,00 €
- UE ou EEE (19 %)
- 456,00 €
- Ailleurs (24 %)
- 576,00 €
| Valeur cadastrale de 120 000 € | UE ou EEE (19 %) | Ailleurs (24 %) |
|---|---|---|
| 1,1 % : revenu de 1 320,00 € | 250,80 € | 316,80 € |
| 2 % : revenu de 2 400,00 € | 456,00 € | 576,00 € |
Les propriétaires d’une quote-part paient sur cette quote-part : un couple qui possède le logement à moitié chacun dépose une déclaration chacun, comme l’explique notre guide Modelo 210 couple. Pour votre propre logement, le simulateur d’impôt Espagne non résident fait le calcul.
Comment savoir quel pourcentage s’applique ?
Cela dépend de votre commune, pas de votre logement. Pour les années d’imposition 2023 à 2026, le pourcentage est de 1,1 % là où les valeurs cadastrales de la commune ont été révisées par une évaluation générale entrée en vigueur en 2012 ou après, et de 2 % partout ailleurs.
L’année de la dernière évaluation générale d’une commune est publique : l’Agencia Tributaria renvoie à la rubrique Ponencias de Valores du portail du Catastro. Le simulateur d’impôt Espagne non résident la retrouve aussi pour vous si vous choisissez votre commune.
Si le logement n’a pas de valeur cadastrale au dernier jour de l’année, ou si cette valeur ne vous a jamais été notifiée, le revenu est de 1,1 % d’une autre base : 50 % du plus élevé des deux montants entre ce que vous l’avez payé et la valeur vérifiée par l’administration pour un autre impôt.
Pouvez-vous déduire l’IBI, le prêt immobilier ou les réparations ?
Non. L’Agencia Tributaria indique que l’impôt est dû sur cette base « sans déduire aucune dépense ». Cela exclut l’IBI, les intérêts d’emprunt, les charges de copropriété, l’assurance et les réparations. De l’impôt lui-même, seuls les dons peuvent être déduits, selon les règles qui leur sont propres.
Les charges n’interviennent que lorsque le logement est loué, et seulement pour les propriétaires vivant dans l’UE ou l’EEE. Pour ces jours-là, il s’agit d’une autre déclaration.
Et si vous l’avez possédé ou loué une partie de l’année seulement ?
Vous payez pour les jours qui comptent. Le montant d’une année entière est réduit au prorata quand vous n’avez pas été propriétaire du logement toute l’année, ou quand il a été loué une partie de celle-ci.
Jours loués
- 73 sur 365
Jours à déclarer ici
- 292
Revenu forfaitaire de ces jours
- 1 056,00 €
Impôt (19 %)
- 200,64 €
| Même logement, 1,1 %, résidence dans l’UE | |
|---|---|
| Jours loués | 73 sur 365 |
| Jours à déclarer ici | 292 |
| Revenu forfaitaire de ces jours | 1 056,00 € |
| Impôt (19 %) | 200,64 € |
Une année pendant laquelle vous étiez résident fiscal en Espagne n’a pas sa place sur cette déclaration : vous relevez alors de l’IRPF. Et une année oubliée peut encore être déclarée : voir Modelo 210 années précédentes.
Quand aucun impôt n’est-il dû sur un logement vide ?
Bien moins souvent que les propriétaires ne l’espèrent. La loi ne compte aucun revenu dans quelques cas :
- Un logement en construction, ou qui ne peut pas être utilisé pour des raisons d’urbanisme : aucun revenu n’est compté.
- Un terrain nu, sans aucune construction.
- Un droit de jouissance à temps partagé de deux semaines par an ou moins.
Un logement simplement ancien ou à rénover ne figure pas sur cette liste. Le prêter gratuitement à sa famille n’y change rien non plus, selon notre lecture de la règle, car aucun loyer n’est perçu. Cette règle vise les particuliers : un logement détenu par une société relève d’autres règles, à vérifier avec un conseiller. De même pour un logement classé comme rustique au Catastro, car la loi sur les non-résidents ne parle que des biens urbains.
Comment et quand le déclarer ?
Sur un Modelo 210 par propriétaire et par logement, une fois par an. La déclaration de 2025 est à déposer au plus tard le 31 décembre 2026. À partir de l’année d’imposition 2026, la période va du 1er avril au 31 décembre de l’année suivante : notre guide Modelo 210 date limite donne toutes les dates.
Pour le faire vous-même, le Modelo 210 en français montre les cases, et la Modelo 210 predeclaración fonctionne sans accès numérique espagnol. Pour le paiement depuis une banque à l’étranger, voir Modelo 210 pago desde el extranjero. Une déclaration manquée a un prix qui augmente avec le temps : voir Modelo 210 en retard.
Nous déposons votre Modelo 210
 Chaque propriétaire, chaque année
- Vous validez avant le dépôt
- 100 % en ligne
Existe-t-il une majoration pour les logements vides en Espagne ?
Oui, sur l’IBI, et seulement là où la commune l’adopte. Depuis 2023, les communes peuvent majorer l’IBI d’un logement laissé vide de façon continue, sans motif justifié, pendant plus de deux ans, quand son propriétaire possède quatre logements ou plus. Un Real Decreto-ley d’octobre 2026, ratifié par le Parlement espagnol le 12 novembre 2026, ajoute des règles plus strictes dans les zones de marché du logement tendu, pour les périodes d’imposition commençant après son entrée en vigueur. Rien de tout cela ne passe par le Modelo 210 : c’est la commune qui le perçoit.
Hors zone de marché du logement tendu
- Logement de qui
- Propriétaire de quatre logements ou plus
- Jusqu’à
- 50 % de l’IBI, 100 % au-delà de trois ans de vacance
- Depuis
- 2023
En zone de marché du logement tendu
- Logement de qui
- Tout propriétaire
- Jusqu’à
- 50 % de l’IBI
- Depuis
- Le décret d’octobre 2026
En zone de marché du logement tendu
- Logement de qui
- Propriétaire de quatre logements ou plus
- Jusqu’à
- 100 % de l’IBI
- Depuis
- Le décret d’octobre 2026
| Commune | Logement de qui | Jusqu’à | Depuis |
|---|---|---|---|
| Hors zone de marché du logement tendu | Propriétaire de quatre logements ou plus | 50 % de l’IBI, 100 % au-delà de trois ans de vacance | 2023 |
| En zone de marché du logement tendu | Tout propriétaire | 50 % de l’IBI | Le décret d’octobre 2026 |
| En zone de marché du logement tendu | Propriétaire de quatre logements ou plus | 100 % de l’IBI | Le décret d’octobre 2026 |
Une résidence secondaire compte comme un motif justifié, pendant quatre ans de vacance continue au maximum. C’est aussi le cas, entre autres, d’un déplacement temporaire pour le travail ou les études, de travaux dans le logement, d’une procédure judiciaire ou administrative qui empêche de l’utiliser ou d’en disposer, et d’une offre aux conditions du marché, à la vente (un an au maximum) ou à la location (six mois au maximum). Au-delà de ces limites, les autres conditions s’appliquent toujours. La commune doit suivre sa propre ordonnance, vous entendre et montrer des indices que le logement est vide, parmi lesquels peuvent figurer le recensement ou la consommation d’eau et d’énergie : chaque ordonnance décide de la façon dont cela se prouve.
Qu’est-ce qui change pour 2026 et 2027 ?
Le même décret touche cet impôt, et le Parlement espagnol l’a ratifié le 12 novembre 2026. Suivez-le sur notre page des changements de règles.
- Année d’imposition 2026 : le décret conserve la règle de 2012 : 1,1 % là où les valeurs de la commune ont été révisées par une évaluation générale en vigueur depuis 2012, 2 % ailleurs. La déclaration se dépose du 1er avril 2027 au 31 décembre 2027.
- À partir de 2027 : le décret remplace les deux pourcentages par un barème progressif sur la somme de vos valeurs cadastrales. La manière dont il s’applique aux non-résidents n’a pas été publiée.
La période de dépôt ne dépend pas du décret.
Comment nous avons vérifié ce guide
Nous avons consulté les textes officiels ci-dessous et mettons ce guide à jour dès que les règles changent. Il s’agit d’une information générale, et non d’un conseil adapté à votre situation.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 13, 24, 25 y 26) — consulté le 9 novembre 2026
- Ley 35/2006, del IRPF (art. 85 y disposición adicional 55.ª) — consulté le 9 novembre 2026
- Real Decreto-ley 29/2026, de 6 de octubre (arts. 6 y 8, BOE-A-2026-20823) — consulté le 12 novembre 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — consulté le 12 novembre 2026
- Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales (art. 72) — consulté le 9 novembre 2026
- Agencia Tributaria, Renta imputada de inmueble urbano para uso propio — consulté le 9 novembre 2026
- Agencia Tributaria, Manual de Tributación de No Residentes (octubre 2026), capítulo 3 — consulté le 9 novembre 2026


