 Neu


Steuer leerstehende Immobilie Spanien: was Sie auch ohne Vermietung schulden
Steuer leerstehende Immobilie Spanien: Wenn Sie im Ausland leben und dort eine Immobilie besitzen, die Sie nicht vermieten, schulden Sie darauf jedes Jahr spanische Einkommensteuer, auch wenn sie nichts einbringt und niemand sie betritt. Spanien behandelt einen kleinen Teil ihres Katasterwerts, als wäre er Einkommen, und besteuert diesen.
Vom CasitaTax-Team · Aktualisiert am 13. November 2026 · 8 Min. Lesezeit
Das Wichtigste in Kürze
 Leer oder selbst genutzt, dieselbe Steuer: Eine Privatperson, die im Ausland lebt und in Spanien eine städtische Immobilie besitzt, die nicht vermietet ist, erklärt darauf ein fiktives Einkommen.
- Das Einkommen beträgt 1,1 % oder 2 % des Katasterwerts, der auf Ihrem IBI-Bescheid steht (Regeln für 2026), und die Steuer darauf 19 % in der EU und im EWR, 24 % anderswo.
- Keine Ausgabe ist absetzbar: weder die IBI noch die Hypothek noch Reparaturen.
- Nur die Tage zählen: Für eine Immobilie, die Ihnen nur einen Teil des Jahres gehört oder nur einen Teil des Jahres nicht vermietet ist, zahlen Sie anteilig.
- Ein eigener Zuschlag: Manche Gemeinden können die IBI einer Immobilie erhöhen, die seit über zwei Jahren leer steht, vor allem bei Eigentümern mehrerer Immobilien, und ab 2027 in angespannten Wohnungsmärkten, wo die Gemeinde ihn einführt. Eine Zweitwohnung gilt bis zu vier Jahre lang als gerechtfertigt.
Auf dieser Seite
Zahlen Sie Steuern auf eine nicht vermietete Immobilie in Spanien?
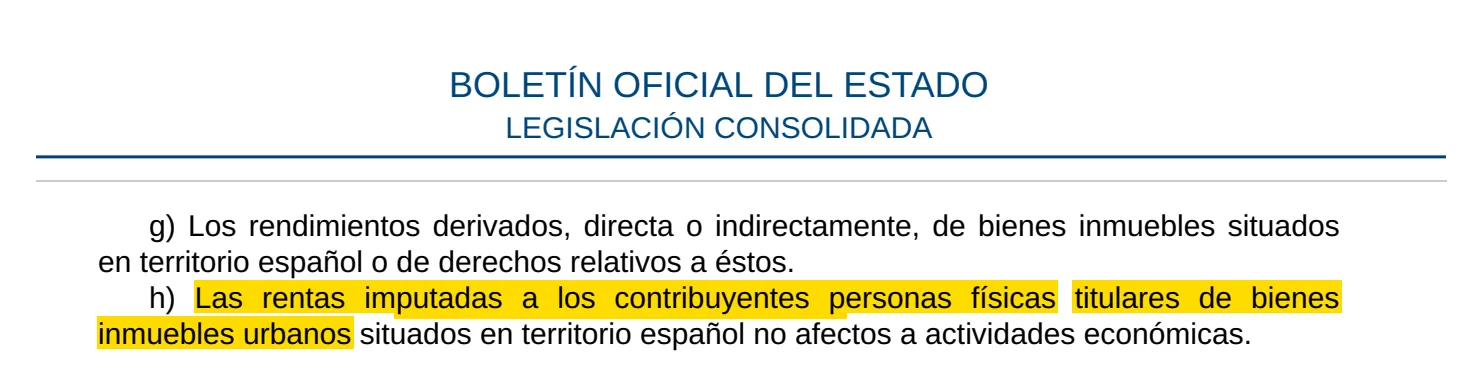
Ja, wenn Sie eine Privatperson mit steuerlichem Wohnsitz im Ausland sind. Die spanische Einkommensteuer für Nichtresidenten erfasst ein fiktives Einkommen beim Eigentümer einer städtischen Immobilie, die nicht für ein Gewerbe genutzt wird. Die Agencia Tributaria nennt beide Fälle ausdrücklich: die Immobilie, die Sie selbst nutzen, und die Immobilie, die leer bleibt.
Es ist keine Steuer dafür, dass eine Immobilie leer steht: Ein Eigentümer, der jeden August dort verbringt, zahlt genauso viel. Es ist auch nicht die IBI, die Grundsteuer der Gemeinde, die Sie zusätzlich zahlen, wie die übrigen Posten der Immobiliensteuer Spanien. Die Erklärung dafür ist das Modelo 210, und ein Doppelbesteuerungsabkommen hebt die Steuer nicht auf: Die Agencia Tributaria weist darauf hin, dass die Abkommen dem Land, in dem eine Immobilie liegt, die Besteuerung erlauben, auch wenn der Eigentümer sie nur selbst nutzt.
Dieser Ratgeber folgt den Regeln des spanischen Staates. Eine Immobilie in Navarra oder im Baskenland fällt unter deren eigene Steuerbehörden.
Wie hoch ist die Steuer auf eine leerstehende Immobilie?
Ihre Steuer ist der Katasterwert, multipliziert mit einem Prozentsatz, der das fiktive Einkommen ergibt, multipliziert mit Ihrem Steuersatz.
- 1Suchen Sie den Katasterwert (valor catastral) auf dem IBI-Bescheid.
- 2Wenden Sie den Prozentsatz des Steuerjahres an: 1,1 % oder 2 %, wie der nächste Abschnitt erklärt. Das ergibt das fiktive Einkommen.
- 3Nehmen Sie Ihren Anteil daran, wenn die Immobilie mehrere Eigentümer hat. Wer den Nießbrauch hat, erklärt anstelle des Eigentümers.
- 4Wenden Sie Ihren Steuersatz an: 19 %, wenn Sie in der EU, in Island, Norwegen oder Liechtenstein leben, 24 % überall sonst, auch im Vereinigten Königreich.
1,1 %: Einkommen von 1.320,00 €
- EU oder EWR (19 %)
- 250,80 €
- Anderswo (24 %)
- 316,80 €
2 %: Einkommen von 2.400,00 €
- EU oder EWR (19 %)
- 456,00 €
- Anderswo (24 %)
- 576,00 €
| Katasterwert 120.000 € | EU oder EWR (19 %) | Anderswo (24 %) |
|---|---|---|
| 1,1 %: Einkommen von 1.320,00 € | 250,80 € | 316,80 € |
| 2 %: Einkommen von 2.400,00 € | 456,00 € | 576,00 € |
Wer einen Anteil besitzt, zahlt auf diesen Anteil: Ein Paar, dem die Immobilie je zur Hälfte gehört, reicht zwei Erklärungen ein, eine je Person, wie unser Ratgeber Modelo 210 Ehepaar darlegt. Für Ihre eigene Immobilie übernimmt der Rechner Steuern Spanien die Berechnung.
Woher wissen Sie, welcher Prozentsatz gilt?
Das hängt von Ihrer Gemeinde ab, nicht von Ihrer Immobilie. Für die Steuerjahre 2023 bis 2026 beträgt der Prozentsatz 1,1 %, wenn die Katasterwerte der Gemeinde durch eine allgemeine Bewertung neu festgesetzt wurden, die 2012 oder später wirksam wurde, und überall sonst 2 %.
Das Jahr der letzten allgemeinen Bewertung einer Gemeinde ist öffentlich: Die Agencia Tributaria verweist auf den Bereich Ponencias de Valores im Portal des Catastro. Auch der Rechner Steuern Spanien sucht es für Sie heraus, wenn Sie Ihre Gemeinde auswählen.
Hat die Immobilie am letzten Tag des Jahres keinen Katasterwert oder wurde er Ihnen nie mitgeteilt, beträgt das Einkommen 1,1 % einer anderen Grundlage: 50 % des höheren Betrags aus dem, was Sie dafür gezahlt haben, und dem Wert, den die Verwaltung für eine andere Steuer geprüft hat.
Können Sie die IBI, die Hypothek oder Reparaturen absetzen?
Nein. Die Agencia Tributaria sagt, dass die Steuer auf diese Grundlage „ohne Abzug von Ausgaben jeglicher Art“ anfällt. Damit scheiden die IBI, Hypothekenzinsen, Gemeinschaftsbeiträge, Versicherung und Reparaturen aus. Von der Steuer selbst lassen sich nur Spenden abziehen, nach den dafür geltenden Regeln.
Ausgaben zählen nur, wenn die Immobilie vermietet ist, und dann nur für Eigentümer mit Wohnsitz in der EU oder im EWR. Für diese Tage gilt eine andere Erklärung.
Und wenn sie nur einen Teil des Jahres Ihnen gehörte oder vermietet war?
Sie zahlen für die Tage, die zählen. Der Betrag für ein ganzes Jahr wird anteilig gekürzt, wenn Ihnen die Immobilie nicht das ganze Jahr gehörte oder wenn sie einen Teil des Jahres vermietet war.
Vermietete Tage
- 73 von 365
Hier zu erklärende Tage
- 292
Fiktives Einkommen für diese Tage
- 1.056,00 €
Steuer (19 %)
- 200,64 €
| Dieselbe Immobilie, 1,1 %, Wohnsitz in der EU | |
|---|---|
| Vermietete Tage | 73 von 365 |
| Hier zu erklärende Tage | 292 |
| Fiktives Einkommen für diese Tage | 1.056,00 € |
| Steuer (19 %) | 200,64 € |
Ein Jahr, in dem Sie in Spanien steuerlich ansässig waren, gehört nicht in diese Erklärung: Dann fallen Sie stattdessen unter die IRPF. Und ein vergessenes Jahr lässt sich noch einreichen: siehe Modelo 210 nachreichen.
Wann fällt auf eine leerstehende Immobilie keine Steuer an?
Weit seltener, als Eigentümer hoffen. Das Gesetz setzt nur in wenigen Fällen kein Einkommen an:
- Eine Immobilie im Bau oder eine, die aus städtebaulichen Gründen nicht genutzt werden kann: Es wird kein Einkommen angesetzt.
- Unbebautes Land, auf dem nichts errichtet ist.
- Ein Timesharing von zwei Wochen im Jahr oder weniger.
Eine Immobilie, die einfach alt oder renovierungsbedürftig ist, steht nicht auf dieser Liste. Auch die kostenlose Überlassung an die Familie ändert nach unserer Lesart der Regel nichts, weil keine Miete fließt. Diese Regel gilt für Privatpersonen: Für eine Immobilie, die über eine Gesellschaft gehalten wird, gelten andere Regeln, die Sie mit einem Berater klären sollten. Dasselbe gilt für eine Immobilie, die im Catastro als ländlich eingestuft ist, da das Gesetz über Nichtresidenten nur von städtischen Immobilien spricht.
Wie und wann erklären Sie sie?
Mit einem Modelo 210 je Eigentümer und je Immobilie, einmal im Jahr. Die Erklärung für 2025 ist bis zum 31. Dezember 2026 fällig. Ab dem Steuerjahr 2026 läuft der Zeitraum vom 1. April bis zum 31. Dezember des Folgejahres: Unser Ratgeber zur Modelo 210 Frist nennt jedes Datum.
Wenn Sie es selbst machen möchten, zeigt die Modelo 210 Anleitung die Felder, und mit der predeclaración können Sie das Modelo 210 online ausfüllen, ohne spanischen digitalen Zugang. Von einer Bank im Ausland können Sie das Modelo 210 bezahlen. Eine versäumte Erklärung hat einen Preis, der mit der Zeit steigt: siehe Modelo 210 Strafe.
Wir reichen Ihr Modelo 210 ein
 Alle Eigentümer, jedes Jahr
- Nichts ohne Ihre Freigabe
- 100 % online
Gibt es in Spanien einen Zuschlag für leerstehende Immobilien?
Ja, auf die IBI, und nur dort, wo die Gemeinde ihn einführt. Seit 2023 können Gemeinden die IBI einer Immobilie mit einem Zuschlag belegen, die ohne gerechtfertigten Grund mehr als zwei Jahre ununterbrochen leer steht, wenn ihr Eigentümer vier oder mehr Immobilien hat. Ein Dekret vom Oktober 2026, vom spanischen Parlament am 12. November 2026 bestätigt, fügt für Gebiete mit angespanntem Wohnungsmarkt strengere Regeln hinzu, für Steuerjahre, die nach seinem Inkrafttreten beginnen. Nichts davon läuft über das Modelo 210: Die Gemeinde erhebt den Zuschlag.
Außerhalb eines Gebiets mit angespanntem Wohnungsmarkt
- Wessen Immobilie
- Eigentümer von vier oder mehr Immobilien
- Bis zu
- 50 % der IBI, 100 % ab mehr als drei Jahren Leerstand
- Seit
- 2023
In einem Gebiet mit angespanntem Wohnungsmarkt
- Wessen Immobilie
- Jeder Eigentümer
- Bis zu
- 50 % der IBI
- Seit
- Das Dekret vom Oktober 2026
In einem Gebiet mit angespanntem Wohnungsmarkt
- Wessen Immobilie
- Eigentümer von vier oder mehr Immobilien
- Bis zu
- 100 % der IBI
- Seit
- Das Dekret vom Oktober 2026
| Gemeinde | Wessen Immobilie | Bis zu | Seit |
|---|---|---|---|
| Außerhalb eines Gebiets mit angespanntem Wohnungsmarkt | Eigentümer von vier oder mehr Immobilien | 50 % der IBI, 100 % ab mehr als drei Jahren Leerstand | 2023 |
| In einem Gebiet mit angespanntem Wohnungsmarkt | Jeder Eigentümer | 50 % der IBI | Das Dekret vom Oktober 2026 |
| In einem Gebiet mit angespanntem Wohnungsmarkt | Eigentümer von vier oder mehr Immobilien | 100 % der IBI | Das Dekret vom Oktober 2026 |
Eine Zweitwohnung gilt als gerechtfertigter Grund, für bis zu vier Jahre ununterbrochenen Leerstands. Ebenso unter anderem ein vorübergehender Umzug wegen Arbeit oder Studium, Bauarbeiten an der Immobilie, ein Gerichts- oder Verwaltungsverfahren, das die Nutzung oder Verfügung verhindert, und das Angebot zu Marktbedingungen zum Verkauf (höchstens ein Jahr) oder zur Miete (höchstens sechs Monate). Nach Ablauf dieser Grenzen gelten die übrigen Voraussetzungen weiterhin. Die Gemeinde muss ihre eigene Satzung befolgen, Sie anhören und Anzeichen für den Leerstand vorlegen, wozu das Einwohnerregister oder der Verbrauch von Versorgungsleistungen gehören können: Jede Satzung legt fest, wie dies nachgewiesen wird.
Was ändert sich für 2026 und 2027?
Dasselbe Dekret betrifft auch diese Steuer, und das spanische Parlament hat es am 12. November 2026 bestätigt. Verfolgen Sie es auf unserer Seite zu den Regeländerungen.
- Steuerjahr 2026: Das Dekret behält die Regel von 2012 bei: 1,1 %, wenn die Werte der Gemeinde durch eine allgemeine Neubewertung revidiert wurden, die seit 2012 gilt, sonst 2 %. Die Erklärung wird vom 1. April 2027 bis zum 31. Dezember 2027 eingereicht.
- Ab 2027: Das Dekret ersetzt die beiden Prozentsätze durch eine steigende Staffel auf die Summe Ihrer Katasterwerte. Wie das auf Nichtresidenten angewendet wird, ist nicht veröffentlicht.
Der Zeitraum zum Einreichen hängt nicht vom Dekret ab.
Wie wir diesen Ratgeber geprüft haben
Wir haben die unten genannten amtlichen Texte gelesen und aktualisieren diesen Ratgeber, sobald sich die Regeln ändern. Er informiert allgemein und ersetzt keine Beratung zu Ihrem Fall.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 13, 24, 25 y 26) — abgerufen am 9. November 2026
- Ley 35/2006, del IRPF (art. 85 y disposición adicional 55.ª) — abgerufen am 9. November 2026
- Real Decreto-ley 29/2026, de 6 de octubre (arts. 6 y 8, BOE-A-2026-20823) — abgerufen am 12. November 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — abgerufen am 12. November 2026
- Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales (art. 72) — abgerufen am 9. November 2026
- Agencia Tributaria, Renta imputada de inmueble urbano para uso propio — abgerufen am 9. November 2026
- Agencia Tributaria, Manual de Tributación de No Residentes (octubre 2026), capítulo 3 — abgerufen am 9. November 2026


